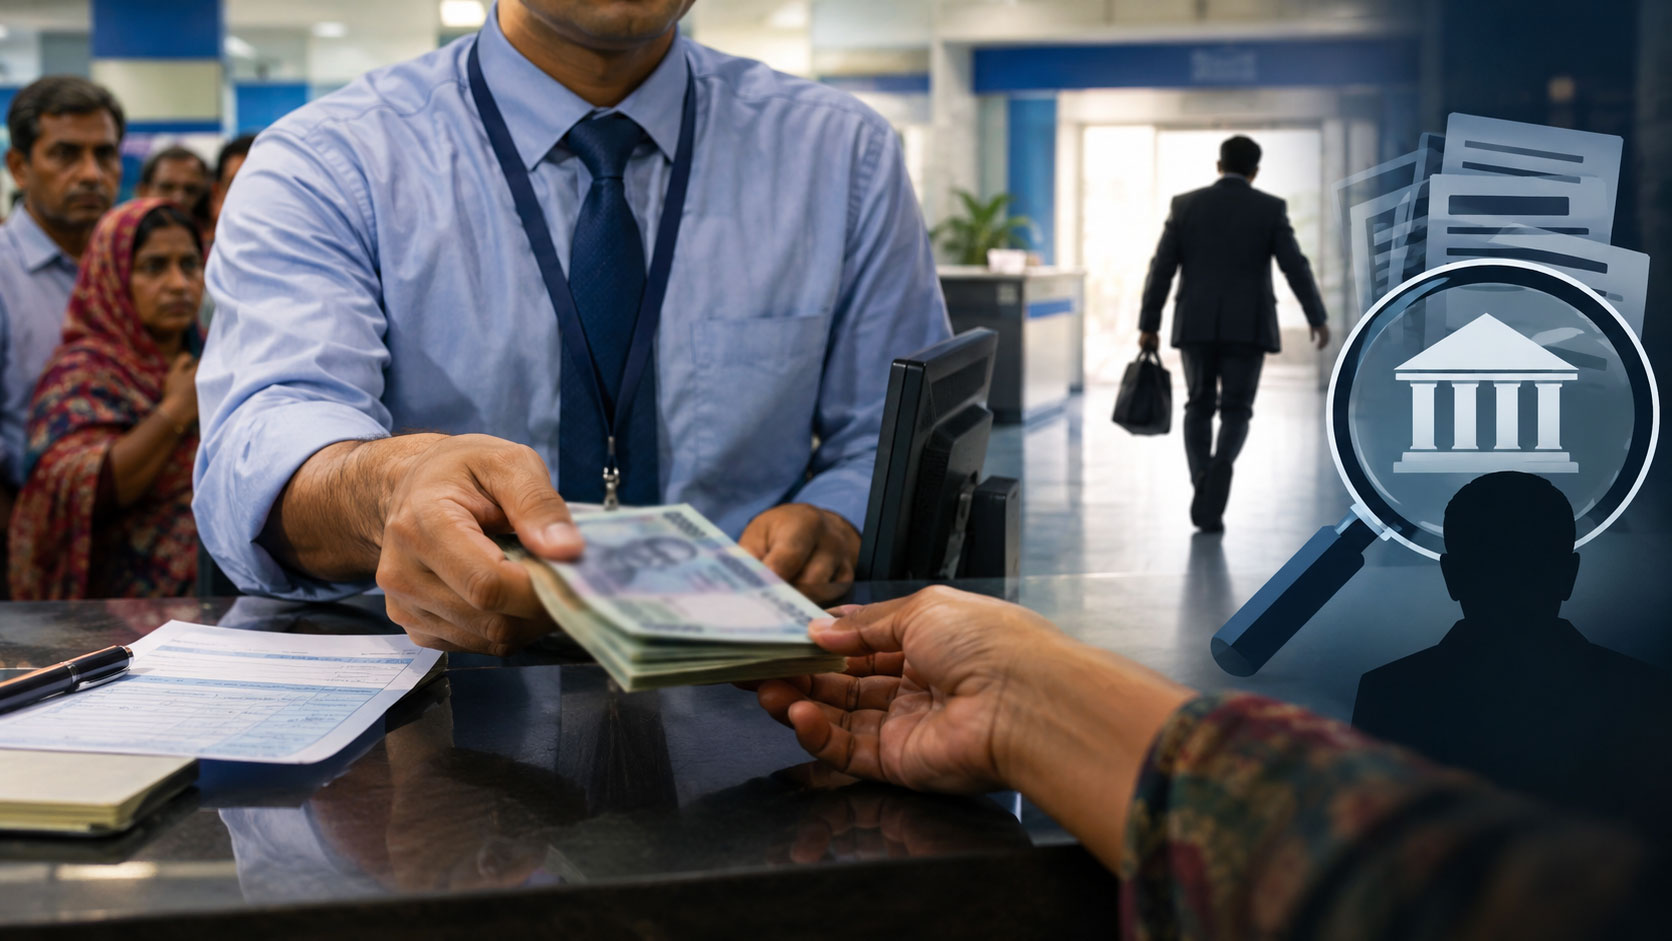
একজন ব্যাংক কর্মকর্তা দিনের পর দিন গ্রাহকের কাছ থেকে টাকা নিচ্ছেন, ব্যাংকের ভাউচার বা রশিদ ব্যবহার করছেন, অথচ সেই টাকা গ্রাহকের হিসাবে জমা হচ্ছে না। একপর্যায়ে সেই কর্মকর্তা উধাও হয়ে গেলে বিষয়টি প্রকাশ্যে আসছে। কোথাও আবার ব্যাংকের এজেন্ট গ্রাহকের টাকা নিয়ে কেটে পড়ছেন। এ রকম হলেই প্রশ্ন ওঠে, ব্যাংকের শাখা ব্যবস্থাপনা, আঞ্চলিক কার্যালয় কিংবা হেড অফিস কি কিছুই টের পায়নি?
সম্প্রতি মুন্সিগঞ্জে অগ্রণী ব্যাংকের শ্রীনগর শাখার ঘটনার পর প্রশ্নটি আবারও সামনে এসেছে। এর আগে ডাচ্-বাংলা ব্যাংকের এজেন্ট ব্যাংকিংয়েও একই ধরনের ঘটনা ঘটেছে। দেশের প্রচলিত আইন ও বাংলাদেশ ব্যাংকের নিজস্ব নীতিমালা বলছে, ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ শুধু কাগজে থাকার বিষয় নয়। পরিচালনা পর্ষদ, ব্যবস্থাপনা, শাখা এবং অভ্যন্তরীণ নিরীক্ষা ব্যবস্থার ওপর গ্রাহকের আমানত সুরক্ষার গুরুত্বপূর্ণ দায়িত্ব রয়েছে।
অগ্রণী ব্যাংকে এই ঘটনা দিনের পর দিন কীভাবে চলল?
মুন্সিগঞ্জের শ্রীনগর শাখায় অগ্রণী ব্যাংকের অফিসার (ক্যাশ) শরিফুজ্জামান সোহাগের বিরুদ্ধে গ্রাহকদের কাছ থেকে টাকা নিয়ে আত্মসাতের অভিযোগ উঠেছে। পরে পুলিশ তাকে গ্রেপ্তার করে। তার বিরুদ্ধ অভিযোগ, তিনি ব্যাংকের জমা স্লিপ ব্যবহার করে গ্রাহকদের কাছ থেকে টাকা নিতেন। পরে সেই অর্থ গ্রাহকের হিসাবে জমা না দিয়ে আত্মসাৎ করেছেন। গত সেপ্টেম্বরের শেষ দিকে বিষয়টি প্রকাশ্যে আসে।
প্রথম দিকে ব্যাংক কর্তৃপক্ষ ১৪টি হিসাবে প্রায় ২ কোটি টাকার গরমিল পাওয়ার কথা জানায়। পরে ২৫৫ জন গ্রাহক লিখিত অভিযোগ করেন এবং ব্যক্তিভেদে অভিযোগের অঙ্ক ১ লাখ থেকে ৮৪ লাখ টাকা পর্যন্ত বলে বিভিন্ন প্রতিবেদনে উঠে আসে। সংশ্লিষ্ট ব্যক্তিদের বক্তব্য অনুযায়ী, আত্মসাত করা অর্থের আসল অঙ্ক ২৫ কোটি টাকা ছাড়িয়ে যেতে পারে। তবে চূড়ান্ত অঙ্ক নির্ধারণে ব্যাংকের অডিট ও তদন্ত শেষ হওয়া প্রয়োজন।
এ ঘটনায় অগ্রণী ব্যাংকের মুন্সিগঞ্জ জেলার শাখাগুলোর দায়িত্বে থাকা প্রধান কর্মকর্তা মিজানুর রহমান বলেছেন, “একজনকে অভিযুক্ত করে জিডি করা হয়েছে। একইসঙ্গে ব্যাংকের আরও কেউ জড়িত কি না এবং অর্থের প্রকৃত পরিমাণ কত, তা খতিয়ে দেখা হচ্ছে।”
অর্থাৎ, ব্যাংক নিজেই এখনো এই প্রশ্নের উত্তর খুঁজছে যে, শুধু অভিযুক্ত কর্মকর্তা একাই এই কাজ করেছেন, নাকি এর সঙ্গে আরও কেউ জড়িত ছিলেন। আর এখানেই মূল প্রশ্ন, একজন কর্মকর্তা যদি দিনের পর দিন গ্রাহকের কাছ থেকে নেওয়া টাকা সরিয়ে থাকেন, তাহলে শাখার অন্য কর্মকর্তারা কী করছিলেন? ব্যাংকিংয়ের স্বাভাবিক প্রক্রিয়ায় এটা ধরা গেল না কেন?
টাকা কীভাবে সরল? আশঙ্কা দুই জায়গায়
ব্যাংকিং ব্যবস্থায় একজন গ্রাহকের টাকা জমা দেওয়ার পুরো প্রক্রিয়া কোনো একজন কর্মকর্তার হাতে থাকে না। টাকা গ্রহণ, ভাউচার তৈরি, হিসাবভুক্ত করা, ক্যাশ ব্যালান্স, জেনারেল লেজার, সংশ্লিষ্ট কর্মকর্তার অনুমোদন এবং পরবর্তীতে পুরো দিনের হিসাব মেলানোর মতো একাধিক ধাপ থাকে।
বাংলাদেশ ব্যাংকের ২০২৬ সালের ‘গাইডলাইনস অন ইন্টারনাল কন্ট্রোল ম্যানেজমেন্ট সিস্টেম ইন ব্যাংকস’-এ বলা হয়েছে, অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থার লক্ষ্য হলো ব্যাংকের কার্যক্রম, রিপোর্টিং ও পরিপালনে যুক্তিসংগত নিশ্চয়তা তৈরি করা। একই নির্দেশনায় শাখা পর্যায়ের নিয়ন্ত্রণের জন্য টেলারদের ক্যাশ শিট পর্যালোচনা, দৈনিক ক্যাশ বুক ও ভল্ট রেজিস্টারের সঙ্গে প্রকৃত নগদ অর্থের পরিমাণ মিলিয়ে দেখা এবং সংশ্লিষ্ট কর্মকর্তাদের দায়িত্ব নির্ধারণের মতো বিষয় রাখা হয়েছে।
অর্থাৎ একজন কর্মকর্তা যদি নিয়মিতভাবে ব্যাংকের গ্রাহকদের টাকা গ্রহণ করেন, অথচ সেই টাকা ব্যাংকের হিসাবে না ঢোকে, তাহলে একটি কার্যকর নিয়ন্ত্রণ ব্যবস্থায় সেটি দীর্ঘ সময় অদৃশ্য থাকার কথা নয়।
যদি থাকে, তাহলে দুটি আশঙ্কা সামনে আসে। প্রথমত, নিয়ন্ত্রণ ব্যবস্থা যথাযথভাবে কাজ করেনি। দ্বিতীয়ত, কেউ জেনেও বিষয়টি উপেক্ষা করেছে বা সহযোগিতা করেছে। তবে দ্বিতীয় আশঙ্কাকে প্রমাণ ছাড়া সত্য ধরে নেওয়ার সুযোগ নেই। তদন্তের মাধ্যমেই নির্ধারণ করতে হবে কে, কী জানতেন এবং কোন কোন জায়গায় ব্যর্থতার দায়িত্ব কার কার।
শাখা ব্যবস্থাপক ও হেড অফিস কি দায় এড়াতে পারে?
বাংলাদেশ ব্যাংকের নির্দেশনায় শাখা ব্যবস্থাপকের দায়িত্বও স্পষ্টভাবে বিভিন্ন নিয়ন্ত্রণ প্রক্রিয়ার সঙ্গে যুক্ত করা হয়েছে। শাখার রিপোর্টিং, হিসাব, গ্রাহক অভিযোগ, অনুমোদন ও বিভিন্ন নিয়ন্ত্রণের ক্ষেত্রে শাখা ব্যবস্থাপকের দায়িত্ব নির্ধারিত আছে।
তবে এটাও সত্য, একজন শাখা ব্যবস্থাপক প্রতিটি কর্মচারীর প্রতিটি কাজ নিজে যাচাই করবেন না। তাই কোনো কর্মচারী জালিয়াতি করলে শুধু পদমর্যাদার কারণে শাখা ব্যবস্থাপককে অপরাধী বলা যায় না। তদন্তে দেখতে হবে তিনি কী জানতেন, কী জানার কথা ছিল, কী রিপোর্ট পেয়েছিলেন, কী ব্যবস্থা নিয়েছিলেন এবং ব্যাংকের নির্ধারিত নিয়ন্ত্রণ ব্যবস্থা তিনি অনুসরণ করেছিলেন কি না।
একই যুক্তি হেড অফিসের ক্ষেত্রেও প্রযোজ্য। কেউ সরাসরি টাকা না নিলেও যদি দায়িত্বের জায়গায় এমন গুরুতর ব্যর্থতা থাকে যার কারণে দীর্ঘদিন অনিয়ম চলতে পারে, তাহলে সেই ব্যর্থতারও জবাবদিহি থাকা উচিত।
হেড অফিস কি প্রতিটি শাখার প্রতিটি লেনদেন দেখে?
হেড অফিসের কর্মকর্তারা প্রতিদিন গ্রাহকদের টাকা জমা বা উত্তোলন সরাসরি পর্যবেক্ষণ করবেন, এমন নয়। একটি বড় ব্যাংকের হাজার হাজার শাখা থাকে, প্রতিদিন লাখ লাখ লেনদেন হয়। তাই হেড অফিসের নিয়ন্ত্রণ মূলত রিপোর্টিং, অটোমেটেড সিস্টেম, অভ্যন্তরীণ নিরীক্ষা, ঝুঁকি বিশ্লেষণ এবং শাখা পরিদর্শনের মাধ্যমে কাজ করার কথা। কিন্তু সেটি যদি ঠিকমতো কাজ না করে, তাহলে একজন কর্মচারীর পক্ষে দীর্ঘ সময় ধরে একই ধরনের অনিয়ম চালিয়ে যাওয়া সম্ভব হয়।
বাংলাদেশ ব্যাংকের নতুন নির্দেশনায় নিয়মিত নিরীক্ষার পাশাপাশি সন্দেহজনক জালিয়াতি, হুইসেলব্লোয়ারের অভিযোগ বা গুরুতর অনিয়মের ক্ষেত্রে বিশেষ নিরীক্ষার কথাও বলা হয়েছে। একই সঙ্গে ডেটা অ্যানালিটিকস ও সারপ্রাইজ অডিটকে ঝুঁকি শনাক্ত করার উপায় হিসেবে গুরুত্ব দেওয়া হয়েছে। অর্থাৎ আধুনিক ব্যাংকিং ব্যবস্থায় শুধু বছরে একবার অডিট করলেই দায়িত্ব শেষ হওয়ার কথা নয়।
পরিচালনা পর্ষদ থেকে শাখা পর্যন্ত দায়ের শৃঙ্খল
ব্যাংকের একটি শাখার অভ্যন্তরীণ নিয়ন্ত্রণের দায়িত্ব শুধু ওই শাখার ব্যবস্থাপকের নয়। ব্যাংক কোম্পানি আইন, ১৯৯১-এর ১৫-খ ধারায় ব্যাংকের নীতি প্রণয়ন ও বাস্তবায়ন, ঝুঁকি ব্যবস্থাপনা, অভ্যন্তরীণ নিয়ন্ত্রণ, অভ্যন্তরীণ নিরীক্ষা ও পরিপালনের জন্য পরিচালনা পর্ষদকে দায়বদ্ধ করা হয়েছে। একই আইনের ১৫-গ ধারায় কার্যকর অভ্যন্তরীণ নিরীক্ষা ও নিয়ন্ত্রণ ব্যবস্থা নিশ্চিত করার কথা বলা হয়েছে এবং অভ্যন্তরীণ নিরীক্ষাকে ব্যবস্থাপনা থেকে স্বাধীন রাখার কথা বলা হয়েছে।
বাংলাদেশ ব্যাংকের ২০২৬ সালের নির্দেশনাও একই জায়গায় জোর দিয়েছে। সেখানে পরিচালনা পর্ষদকে বছরে অন্তত একবার অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থার কার্যকারিতা পর্যালোচনার কথা বলা হয়েছে। পাশাপাশি বোর্ডের অডিট কমিটির সঙ্গে অভ্যন্তরীণ ও বহিঃনিরীক্ষকদের যোগাযোগ এবং নিরীক্ষায় উঠে আসা সমস্যার দ্রুত সমাধানের কথা বলা হয়েছে।
অন্যদিকে ব্যাংকের সিনিয়র ম্যানেজমেন্ট, বিশেষ করে এমডি বা সিইও নেতৃত্বাধীন ব্যবস্থাপনার ওপরও শক্তিশালী নিয়ন্ত্রণ কাঠামো বাস্তবায়নের দায়িত্ব দেওয়া হয়েছে। নতুন নির্দেশনায় সিনিয়র ম্যানেজমেন্টকে ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ ব্যবস্থার কার্যকারিতা পর্যালোচনা করে পরিচালনা পর্ষদকে সার্টিফিকেশন দেওয়ার ব্যবস্থাও রাখা হয়েছে।
তাই কোনো শাখায় দীর্ঘদিন ধরে বড় ধরনের অনিয়ম চললে স্বাভাবিকভাবেই প্রশ্ন উঠবে, শাখা ব্যবস্থাপনা কি নিয়মিত নজরদারি করেছে? আঞ্চলিক কার্যালয় কি রিপোর্ট পেয়েছে? অভ্যন্তরীণ অডিট পেয়েছে? কমপ্লায়েন্স বিভাগ কী করেছে? হেড অফিসের সংশ্লিষ্ট বিভাগ কী করেছে? আর বোর্ডের অডিট কমিটি কি এসব বিষয়ে অবহিত ছিল?
অডিট কি শুধু কাগজে?
ব্যাংক কর্মকর্তার জালিয়াতি সাধারণত এক দিনে বড় আকার ধারণ করে না। অনেক ক্ষেত্রে শুরু হয় ছোট অঙ্ক দিয়ে। প্রথমবার ধরা না পড়লে ঝুঁকি বাড়ে। একই পদ্ধতি বারবার ব্যবহার করা হয়। গ্রাহকের বিশ্বাস, ব্যাংকের পরিচয় এবং কর্মকর্তার পদমর্যাদা তখন অপরাধীর সবচেয়ে বড় হাতিয়ার হয়ে ওঠে।
এই জায়গাতেই অভ্যন্তরীণ অডিটের কার্যকারিতা গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের নতুন নির্দেশনায় নিয়মিত অডিটের পাশাপাশি ঝুঁকিভিত্তিক অডিট, আকস্মিক পরিদর্শন, বিশেষ তদন্ত এবং ডেটা অ্যানালিটিকসের ওপর জোর দেওয়া হয়েছে।
ধরা যাক, কোনো কর্মকর্তা নিয়মিতভাবে গ্রাহকের টাকা গ্রহণ করছেন কিন্তু সেই টাকা ব্যাংকের সিস্টেমে নির্দিষ্ট সংখ্যক হিসাবের বিপরীতে দেখা যাচ্ছে না। আবার কোনো কর্মকর্তা দীর্ঘদিন একই ধরনের অস্বাভাবিক লেনদেন করছেন। এসব ক্ষেত্রে তথ্য বিশ্লেষণভিত্তিক মনিটরিংয়ের মাধ্যমে অস্বাভাবিকতা শনাক্ত করা সম্ভব। অর্থাৎ প্রশ্নটি শুধু ‘অডিট হয়েছিল কি না’ নয়। প্রশ্ন হওয়া উচিত, অডিট কী পরীক্ষা করেছে, কী পেয়েছে এবং পাওয়া তথ্যের ভিত্তিতে কী ব্যবস্থা নেওয়া হয়েছে?
কেউ জড়িত না থাকলেও কি দায় থাকতে পারে?
কোনো শাখা ব্যবস্থাপক বা হেড অফিসের কর্মকর্তা সরাসরি আত্মসাতে অংশ নেননি বলেই যে তার কোনো দায় নেই, এমনটা নয়। তবে দায়ের ধরন আলাদা। একজন কর্মকর্তা সরাসরি টাকা আত্মসাৎ করলে তার বিরুদ্ধে ফৌজদারি অপরাধের দায় তৈরি হতে পারে। কিন্তু কোনো ঊর্ধ্বতন কর্মকর্তা যদি নিজের দায়িত্ব অনুযায়ী নিয়মিত পর্যালোচনা না করেন, গুরুতর অনিয়মের সংকেত পেয়েও ব্যবস্থা না নেন বা দায়িত্ব পালনে অবহেলা করেন, তাহলে তার বিরুদ্ধেও প্রশ্ন উঠতে পারে।
ব্যাংক কোম্পানি আইনের ১০৯(৮) ধারায় কোনো কোম্পানি আইন বা বাংলাদেশ ব্যাংকের নির্দেশনা লঙ্ঘন করলে সেই সময়ে দায়িত্বে থাকা পরিচালক, ম্যানেজার বা সংশ্লিষ্ট কর্মকর্তাদেরও দায়ী বলে গণ্য করার বিধান রয়েছে। তবে একই সঙ্গে তাদের আত্মপক্ষ সমর্থনের সুযোগও রাখা হয়েছে। তারা প্রমাণ করতে পারেন যে বিষয়টি তাদের জ্ঞাতসারে ঘটেনি অথবা তা ঠেকাতে তারা যথাযথ সতর্ক ও দায়িত্বশীল ছিলেন। এখানেই “আমি টাকা নিইনি” এবং “আমার কোনো দায় নেই”–এই দুটি বিষয় এক নয়। প্রথমটি সরাসরি অর্থ আত্মসাতের প্রশ্ন। দ্বিতীয়টি দায়িত্ব পালন না করার প্রশ্ন।
ডাচ্-বাংলার ঘটনায় হেড অফিসের ভূমিকা নিয়ে প্রশ্ন
ডাচ্ -বাংলা ব্যাংকের এজেন্ট ব্যাংকিংয়ের ঘটনাগুলো এই আলোচনাকে আরও গুরুত্বপূর্ণ করে তোলে। গত আগস্টে নোয়াখালীর মিরিকপুরে ডাচ্-বাংলা ব্যাংকের একটি এজেন্ট ব্যাংকিং আউটলেটে ৪৮ গ্রাহকের কাছ থেকে প্রায় ১ কোটি ৫ লাখ ৫৭ হাজার টাকা আত্মসাতের অভিযোগে তদন্তের তথ্য প্রকাশিত হয়। সেখানে গ্রাহকের টাকা নেওয়ার পর কথিত ‘সার্ভার এরর’ দেখিয়ে ভুয়া জমা স্লিপ দেওয়া হতো। পরে টাকা ব্যাংকে জমা না দিয়ে আত্মসাৎ করা হয়েছে বলে তদন্তে উঠে আসে।
খুলনায় ডাচ্-বাংলা ব্যাংকের একটি এজেন্ট আউটলেটে ৫০ গ্রাহকের কাছ থেকে প্রায় ১ কোটি ১৭ লাখ টাকা নেওয়া হলেও, এর মধ্যে প্রায় ৯৪ লাখ ৯৭ হাজার টাকা আত্মসাতের অভিযোগে ২০২৫ সালের নভেম্বরে দুর্নীতি দমন কমিশন (দুদক) ব্যাংকটির এমডিসহ ৯ জনের বিরুদ্ধে মামলা করে। অভিযুক্তদের মধ্যে ব্যাংকের এমডি ছাড়াও ডিএমডি, হেড অফিসের ফাইন্যান্সিয়াল ইনক্লুশন কমপ্লায়েন্স বিভাগের প্রধান, এজেন্ট ব্যাংকিং বিভাগের প্রধান, আঞ্চলিক প্রধান ও এরিয়া ম্যানেজারও ছিলেন। দুদকের তদন্তে এজেন্ট ব্যাংকিং কার্যক্রমের তদারকি ও মনিটরিংয়ে গুরুতর ব্যর্থতার কথা উঠে এসেছে এবং হেড অফিস পর্যাপ্ত ব্যবস্থা নেয়নি বলে অভিযোগ করা হয়েছে।
এজেন্টের অপরাধের দায় ব্যাংকের ওপর কেন?
এখানে প্রচলিত আইন ও বাংলাদেশ ব্যাংকের নীতিমালা আরও স্পষ্ট। বাংলাদেশ ব্যাংকের এজেন্ট ব্যাংকিং নির্দেশনায় বলা হয়েছে, ব্যাংকের এজেন্ট কার্যক্রমের জন্য নিজস্ব অভ্যন্তরীণ অডিট ও মনিটরিং ম্যানুয়াল থাকতে হবে। এজেন্ট বা সাব-এজেন্টের যেকোনো বেআইনি বা প্রতারণামূলক কর্মকাণ্ডের জন্য ব্যাংককে দায়ী করা হবে এবং এ ক্ষেত্রে গ্রাহকের সুরক্ষা ও লেনদেনকৃত অর্থের নিরাপত্তার জন্য ব্যাংককে প্রয়োজনীয় ব্যবস্থা নিতে হবে।
একই নির্দেশনায় এজেন্ট ব্যাংকিংয়ের ক্ষেত্রে গ্রাহক সুরক্ষা, অভিযোগ ব্যবস্থাপনা এবং বিরোধ নিষ্পত্তির ব্যবস্থাও বাধ্যতামূলক করা হয়েছে। ব্যাংককে ২৪ ঘণ্টা অভিযোগ গ্রহণের ব্যবস্থা রাখতে এবং নির্ধারিত সময়ের মধ্যে অভিযোগ নিষ্পত্তির ব্যবস্থা করতে বলা হয়েছে। ফলে কোনো ব্যক্তি শুধু ‘এজেন্ট’ হলেই ব্যাংক বলতে পারে না যে, তিনি আমাদের কর্মচারী নন, তাই তার কাজের দায়ও আমাদের নয়। কারণ গ্রাহকের কাছে ওই ব্যক্তি ব্যাংকের প্রতিনিধি হিসেবেই সেবা দিচ্ছেন।
ডাচ্-বাংলা ব্যাংকের প্রকাশিত এজেন্ট ব্যাংকিং-সংক্রান্ত নথিতেও বলা হয়েছে, এজেন্টের বেআইনি বা প্রতারণামূলক কর্মকাণ্ডের জন্য ব্যাংক দায়ী থাকবে। সেখানে এজেন্ট ব্যাংকিং কার্যক্রমের জন্য আলাদা বিভাগ, অভ্যন্তরীণ অডিট ও মনিটরিং ব্যবস্থা এবং গ্রাহকের অর্থের নিরাপত্তা নিশ্চিত করার ব্যবস্থার কথা বলা হয়েছে। অর্থাৎ এজেন্টের মাধ্যমে গ্রাহকের টাকা নেওয়া হলেও পুরো ব্যবস্থাটি ব্যাংকের নিয়ন্ত্রণাধীন। বরং এজেন্ট ব্যাংকিংয়ের ক্ষেত্রে ব্যাংকের দিক থেকে আরও বেশি মনিটরিংয়ের প্রয়োজন হয়। কারণ সেখানে ব্যাংকের নিজস্ব শাখার বদলে তৃতীয় পক্ষের ব্যবসা প্রতিষ্ঠানে ব্যাংকিং সেবা দেওয়া হচ্ছে।
বাংলাদেশ ব্যাংকও কি তাহলে দায়মুক্ত?
এখানে আরেকটি গুরুত্বপূর্ণ পক্ষ রয়েছে–বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংক সকল ব্যাংকের নিয়ন্ত্রক ও তদারককারী প্রতিষ্ঠান। কেন্দ্রীয় ব্যাংকের নিজস্ব বিভাগগুলো ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ, কমপ্লায়েন্স, আইসিটি, ঝুঁকি ব্যবস্থাপনাসহ বিভিন্ন বিষয় পরিদর্শন করে। বাংলাদেশ ব্যাংকের ব্যাংকিং পরিদর্শন বিভাগের বর্ণনা অনুযায়ী, তারা নিয়মিত ও ঝুঁকিভিত্তিক পরিদর্শনের পাশাপাশি বিশেষ পরিদর্শনও করে এবং পরিদর্শনে পাওয়া ত্রুটি সংশোধনের বিষয়টি মনিটর করে। তবে এর অর্থ এই নয় যে, প্রতিটি শাখায় প্রতিটি ব্যক্তিগত লেনদেন আগে থেকেই বাংলাদেশ ব্যাংকের জানা থাকবে।
কেন্দ্রীয় ব্যাংকের তদারকির মূল কাঠামো হলো, ব্যাংকের নিজস্ব নিয়ন্ত্রণ ব্যবস্থা কাজ করছে কি না, ব্যাংক ঝুঁকি শনাক্ত করছে কি না, অনিয়মের পর ব্যবস্থা নিচ্ছে কি না এবং নিয়ম-নীতি মানছে কি না–এসব পরীক্ষা করা। বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সুরক্ষা কেন্দ্রও (সিআইপিসি) ব্যাংক ও আর্থিক প্রতিষ্ঠানের বিরুদ্ধে গ্রাহকের অভিযোগ গ্রহণ করে। প্রথমে সংশ্লিষ্ট ব্যাংকের শাখা বা অভিযোগ সেল, পরে প্রয়োজন হলে বাংলাদেশ ব্যাংকের সিআইপিসিতে যাওয়ার ব্যবস্থা রয়েছে। তবে নিয়ন্ত্রক যত শক্তিশালীই হোক, প্রতিটি কর্মীর প্রতিটি অপরাধ আগেভাগে শনাক্ত করা সম্ভব নয়। মূল দায়িত্ব প্রথমে ব্যাংককেই নিতে হবে।
অর্থমন্ত্রণালয় ও বাংলাদেশ ব্যাংক কী বলছে?
অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীও সাম্প্রতিক সময়ে ব্যাংক খাতের ঋণ জালিয়াতি, অর্থ পাচার ও অনিয়মের ঝুঁকি মোকাবিলায় সরকারের বিভিন্ন উদ্যোগের কথা জানিয়েছেন। তিনি ব্যাংকিং খাতে অনিয়ম মোকাবিলায় ফরেনসিক অডিট ও রেজল্যুশন কাঠামোর কথা বলেছেন।
তবে বড় প্রশ্ন হলো, ব্যাংক খাতে হাজার কোটি টাকার ঋণ জালিয়াতির পাশাপাশি যদি একজন ক্যাশ কর্মকর্তা বা এজেন্ট কয়েক কোটি টাকা নিয়ে পালিয়ে যেতে পারেন, তাহলে ছোট-বড় সব স্তরেই অভ্যন্তরীণ নিয়ন্ত্রণ কতটা কার্যকর, সেই প্রশ্নও সামনে আনতে হবে।
গত জানুয়ারিতে বাংলাদেশ ব্যাংকের তৎকালীন গভর্নর আহসান এইচ মনসুর বলেছিলেন, আর্থিক খাতে শৃঙ্খলা ও সুশাসন প্রতিষ্ঠায় কার্যকর তদারকি অন্যতম প্রধান হাতিয়ার। তিনি ঝুঁকিনির্ভর ও তথ্যভিত্তিক তদারকির ওপর জোর দেন। এর আগে ব্যাংকগুলোর আর্থিক প্রতিবেদন নিয়েও গভর্নর গুরুতর প্রশ্ন তুলেছিলেন। তিনি বলেছিলেন, কয়েকটি ব্যাংকের ব্যালান্সশিটে প্রকৃত অবস্থা উঠে আসছিল না এবং অডিট রিপোর্টে বাস্তবতার সঙ্গে বড় ধরনের অসঙ্গতি পাওয়া গেছে।
এই বক্তব্যগুলো মূলত বড় ঋণ ও ব্যাংকের আর্থিক অবস্থার প্রসঙ্গে দেওয়া হলেও এর সঙ্গে শাখাভিত্তিক জালিয়াতির একটি মৌলিক সম্পর্ক আছে। সেটি হলো, ব্যাংকের রিপোর্টিং ও নিয়ন্ত্রণ ব্যবস্থা যদি বাস্তব তথ্যকে যথাসময়ে সামনে না নিয়ে আসে, তাহলে অনিয়ম বড় হওয়ার সুযোগ পায়।
সমস্যা শুধু কর্মচারীর নয়, সংস্কৃতিরও
ব্যাংকের জালিয়াতি বন্ধ করতে শুধু কয়েকজন কর্মচারীকে বরখাস্ত বা গ্রেপ্তার করলেই সমস্যার সমাধান হবে না। কারণ প্রতিবার ঘটনা প্রকাশের পর যদি ব্যাংক বলে ‘এটি একজন কর্মকর্তার ব্যক্তিগত অপরাধ’, তাহলে তদন্তের বড় অংশই বাদ পড়ে যেতে পারে। বরং প্রতিটি ঘটনায় অন্তত পাঁচটি প্রশ্নের উত্তর খোঁজা দরকার।
প্রথমত, অভিযুক্ত ব্যক্তি কীভাবে গ্রাহকের টাকা গ্রহণ করার সুযোগ পেলেন?
দ্বিতীয়ত, ব্যাংকের সিস্টেমে টাকা জমা না পড়লেও কেন তা দ্রুত শনাক্ত হলো না?
তৃতীয়ত, শাখার দৈনিক ক্যাশ ও হিসাব মেলানোর সময় কোনো অসঙ্গতি পাওয়া যায়নি কেন?
চতুর্থত, অভ্যন্তরীণ অডিট বিভাগ সর্বশেষ কবে ওই শাখা পরিদর্শন করেছে এবং কী রিপোর্ট দিয়েছে?
পঞ্চমত, কোনো অস্বাভাবিকতা বা অভিযোগ পাওয়ার পর হেড অফিস কী ব্যবস্থা নিয়েছে?
এই পাঁচটি প্রশ্নের উত্তর না পাওয়া পর্যন্ত কোনো ঘটনায় শুধু ‘অসাধু কর্মকর্তা’ বলে দায় শেষ করে দেওয়া উচিত নয়। কারণ ব্যাংক আইন ও নিয়মনির্ভর বলেই নিজের অর্থের ব্যাপারে মানুষ ব্যাংককে বিশ্বাস করে। গ্রাহক যখন ব্যাংকের একজন কর্মকর্তার হাতে টাকা দেন, তখন তিনি শুধু একজন ব্যক্তিকে বিশ্বাস করেন না। তিনি ব্যাংকের নাম, লাইসেন্স, শাখা, কর্মকর্তা, রসিদ এবং পুরো ব্যাংকিং ব্যবস্থাকে বিশ্বাস করেন।
এই কারণেই কোনো ব্যাংক কর্মকর্তা ব্যক্তিগতভাবে প্রতারণা করলেও, তিনি যদি তার ব্যাংকার পরিচয় ও ব্যাংকের অনুমোদিত নথি ব্যবহার করে গ্রাহকের কাছ থেকে টাকা নিয়ে থাকেন, তাহলে ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণের প্রশ্ন এড়ানো যায় না।
আর এজেন্ট ব্যাংকিংয়ের ক্ষেত্রে বিষয়টি আরও স্পষ্ট। বাংলাদেশ ব্যাংকের নির্দেশনায়ই এজেন্টের বেআইনি বা প্রতারণামূলক কর্মকাণ্ডের জন্য ব্যাংককে দায়ী করার নীতি রয়েছে। তাই গ্রাহকের জন্য মূল বার্তাটি হলো, ব্যাংকিং ব্যবস্থায় ‘ব্যক্তি’ এবং ‘প্রতিষ্ঠান’, দুই স্তরেরই জবাবদিহি নিশ্চিত করতে হবে।
সুতরাং সামনে শুধু আত্মসাৎ করা টাকা উদ্ধার নয়, প্রতিটি ঘটনায় একটি প্রশ্নেরও উত্তর প্রয়োজন, ব্যাংকের যে নিয়ন্ত্রণব্যবস্থা থাকার কথা ছিল, সেটি ঠিক কোন জায়গায় ব্যর্থ হয়েছিল? কারণ একজন কর্মচারীকে গ্রেপ্তার করা অপরাধের বিচার হতে পারে। কিন্তু একই ঘটনা যাতে পরের শাখায়, পরের ব্যাংকে বা পরের গ্রাহকের সঙ্গে আবার না ঘটে, তার জন্য প্রয়োজন সেই ব্যর্থ নিয়ন্ত্রণব্যবস্থারও বিচার ও সংস্কার।