


ইসরায়েল ও আমেরিকার 'দোস্তি' কি শেষ হয়ে যাচ্ছে?
ইসরায়েলের জন্য সবচেয়ে বড় উদ্বেগের জায়গা হলো, যুক্তরাষ্ট্রের রাজনৈতিক পরিবর্তনের সঙ্গে দেশটির নিরাপত্তা ও সামরিক সম্পর্কের ভবিষ্যৎ ক্রমেই অনিশ্চিত হয়ে পড়ছে।
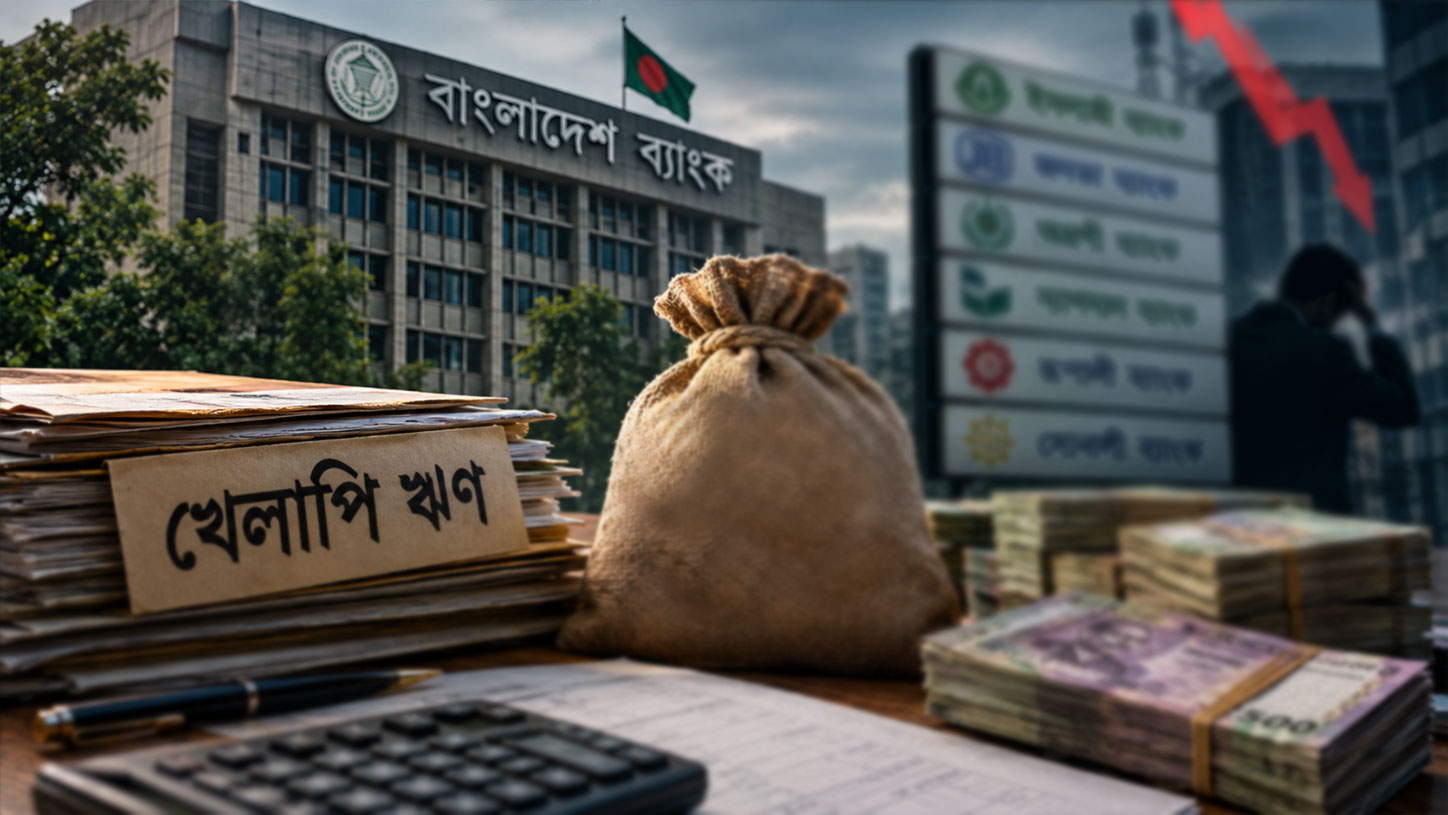
গত অর্থ বছরের শেষ মাস অর্থাৎ জুনে বাংলাদেশ ব্যাংক জানিয়েছিল, দেশের ব্যাংক খাতে খেলাপি ঋণ ৬ লাখ কোটি টাকা ছাড়িয়েছে। কেন্দ্রীয় ব্যাংকের হিসাবে, মোট খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা।
আর এই খেলাপি ঋণের প্রায় ২ লাখ ৬৬ হাজার কোটি টাকা, অর্থাৎ প্রায় অর্ধেকটাই রয়েছে মাত্র ছয়টি ব্যাংকে। দেশের মোট খেলাপি ঋণের প্রায় ৪৪ শতাংশই জমা হয়েছে ইসলামী ব্যাংক, জনতা ব্যাংক, অগ্রণী ব্যাংক, ন্যাশনাল ব্যাংক, রূপালী ব্যাংক ও সোনালী ব্যাংকের ঘাড়ে। এই ছয়টি ব্যাংকের মধ্যে চারটি রাষ্ট্রায়ত্ত এবং দুটি বেসরকারি খাতের ব্যাংক।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, এই ছয় ব্যাংকের মধ্যে ইসলামী ব্যাংক ও জনতা ব্যাংকের খেলাপি ঋণই সবচেয়ে বেশি। দুই ব্যাংক মিলে খেলাপি ঋণ রয়েছে ১ লাখ ৭৪ হাজার কোটি টাকার বেশি। বড় ব্যবসায়ী গ্রুপের কাছে আটকে থাকা বিপুল ঋণ, ঋণ বিতরণে অনিয়ম, ঋণ আদায়ে দুর্বলতা ও করপোরেট খাতের প্রতি বেশি ঝুঁকে পড়ার কারণে এসব ব্যাংকের সম্পদের মানের দ্রুত অবনতি হয়েছে বলে বিভিন্ন বিশ্লেষণে উঠে এসেছে।
দেশের ইতিহাসে প্রথমবারের মত খেলাপি ঋণ এক লাখ কোটি টাকার ঘর পার হয়েছিল ২০১৯ সালের মার্চে। ওই সময় খেলাপি ঋণ দাঁড়ায় ১ লাখ ১০ হাজার ৮৭৩ কোটি টাকা। ওই সময়ের পর থেকে খেলাপির ঋণের এই অঙ্ক ধারাবাহিকভাবে কেবল বেড়েছে।
খেলাপি ঋণের এই অবস্থার মধ্যে গত আগস্ট মাসের শেষ দিনে বাংলাদেশ ব্যাংক জানিয়েছিল, হাজার কোটি টাকার বেশি ঋণ খেলাপিরা পুনঃতফসিলের সুযোগ পাবে। গত বছরের সেপ্টেম্বরেও এই সুযোগ দিয়েছিল কেন্দ্রীয় ব্যাংক।
খেলাপি ঋণ কমাতে নানা সময় বিভিন্ন পদক্ষেপ নেওয়া হলেও তা কমছে না। দেশের ব্যাংক খাতের এই ঋণ কমাতে আর কী করা যেতে পারে—জানতে চাইলে কিছুটা হতাশার সুর শোনা যায় বাংলাদেশ ব্যাংকের সাবেক গভর্নর ও অর্থনীতিবিদ আহসান এইচ মনসুরের কণ্ঠে। চরচাকে তিনি বলেন, “বাংলাদেশে কোনো আইন করে বা অন্য কোনো কিছু করে খেলাপি ঋণ কমানো যাবে না। বাংলাদেশের প্রায় ৯৯ শতাংশ মানুষ টাকায় বিক্রি হয়ে যায়। যেখানে টাকাতেই সব কিছু করা যায়, সেখানে কোনো পদক্ষেপ নিয়ে লাভ নাই।”
ঋণ খেলাপিরা অধরাই থেকে যাবে কি না, জানতে চাইলে সাবেক এই গভর্নর ভিয়েতনামের একটি উদাহরণ দেন। তিনি বলেন, “ভিয়েতনামের একজন নারী ব্যবসায়ী ট্রুওং মাই ল্যান। তিনি দেশটির বড় রিয়েল এস্টেট প্রতিষ্ঠান ভ্যান থিন ফ্যাট গ্রুপের চেয়ারম্যান ছিলেন। তার বিরুদ্ধে অভিযোগ ছিল, বিভিন্ন ব্যক্তি ও প্রতিষ্ঠানের নামে ঋণ দেখিয়ে তিনি সায়গন কমার্শিয়াল ব্যাংক থেকে বিপুল অর্থ বের করে নেন। আদালত তাকে প্রায় ১২ দশমিক ৫ বিলিয়ন ডলার আত্মসাতের অভিযোগে দোষী সাব্যস্ত করে মৃত্যুদণ্ড দেয়। আপিলেও মৃত্যুদণ্ড বহাল থাকে। পরে অবশ্য ৭৫ শতাংশ টাকা ফেরত দেওয়ার শর্তে তার সাজা যাবজ্জীবন করা হয়। বাংলাদেশেও এমন আইন করতে হবে। তাহলে খেলাপি কমবে।”
ইসলামী ব্যাংক ডুবেছে এস আলমে
খেলাপি ঋণের পরিমাণের দিক থেকে দেশের ব্যাংকগুলোর মধ্যে শীর্ষে রয়েছে ইসলামী ব্যাংক বাংলাদেশ। গত জুন শেষে ব্যাংকটির খেলাপি ঋণ দাঁড়িয়েছে ৯৮ হাজার ৯১৪ কোটি টাকা, যা ব্যাংকটির মোট ঋণের ৫২ দশমিক ১৫ শতাংশ। অর্থাৎ, ব্যাংকটির মোট ঋণের অর্ধেকেরও বেশি এখন খেলাপি।
ইসলামী ব্যাংকের খেলাপি ঋণের বড় অংশ রয়েছে এস আলম গ্রুপ ও এর সহযোগী প্রতিষ্ঠানগুলোর কাছে। ২০১৭ সালের পর থেকে ব্যাংকটির পরিচালনা ও ঋণ বিতরণে এস আলম-সংশ্লিষ্টদের প্রভাব তৈরি হয়। পরবর্তী সময়ে আওয়ামী লীগ সরকার-ঘনিষ্ঠ গ্রুপটির বিভিন্ন প্রতিষ্ঠান ও সংশ্লিষ্ট কোম্পানির নামে বিপুল অঙ্কের ঋণ দেওয়া হয়। এসব ঋণের একটি বড় অংশ খেলাপি হয়ে গেছে।
চট্টগ্রামের অর্থঋণ আদালতে দায়ের করা মামলার তথ্য বলছে, ২০২৪ সালের ৫ আগস্ট আওয়ামী লীগ সরকারের পতনের পর এক বছরে এস আলম গ্রুপ ও এর সহযোগী প্রতিষ্ঠানগুলোর বিরুদ্ধে দায়ের হওয়া মামলাগুলোর মোট অর্থের পরিমাণ ছিল ৬৩ হাজার ১২৫ কোটি টাকার বেশি। এর মধ্যে শুধু ইসলামী ব্যাংকের দায়ের করা মামলায় সংশ্লিষ্ট অর্থের পরিমাণই ছিল ৫১ হাজার ৩২৭ কোটি টাকার বেশি।
এস আলম গ্রুপের বিভিন্ন প্রতিষ্ঠানের মধ্যে এস আলম ভেজিটেবল অয়েল, এস আলম সুপার এডিবল অয়েল, এস আলম রিফাইন্ড সুগার, এস আলম স্টিলস, এস আলম ট্রেডিং এবং এস আলম কোল্ড রোল্ড স্টিলসহ একাধিক প্রতিষ্ঠানের ঋণ নিয়ে প্রশ্ন উঠেছে। চট্টগ্রামের খাতুনগঞ্জ শাখাতেই গ্রুপটির ঋণের পরিমাণ একসময় ৪২ হাজার কোটি টাকার বেশি ছিল।
ব্যাংকটির বর্তমান ব্যবস্থাপনা কর্তৃপক্ষ পুরনো ঋণ অনিয়ম খতিয়ে দেখতে নিরীক্ষা ও তদন্তের উদ্যোগ নিয়েছে। বাংলাদেশ ব্যাংকের সহায়তায় ঋণ বিতরণ ও ব্যবহার নিয়ে একাধিক অডিটের কথাও ব্যাংকটির পক্ষ থেকে জানানো হয়েছে।
বেক্সিমকো, এস আলম ও অ্যাননটেক্সে ডুবেছে জনতা ব্যাংক
খেলাপি ঋণের পরিমাণে দ্বিতীয় অবস্থানে রয়েছে রাষ্ট্রায়ত্ত জনতা ব্যাংক। বাংলাদেশ ব্যাংকের সর্বশেষ হিসাবে প্রতিষ্ঠানটির খেলাপি ঋণ প্রায় ৭৫ হাজার ৭২৮ কোটি টাকা। ব্যাংকটির মোট ঋণের প্রায় ৭৫ শতাংশই খেলাপি।
তবে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরীর সংসদে দেওয়া তথ্য অনুযায়ী, জুন শেষে জনতা ব্যাংকের খেলাপি ঋণ ৭৫ হাজার ৩৯৬ কোটি ৬৭ লাখ টাকা। তিনি রাষ্ট্রায়ত্ত ছয় ব্যাংকের (সোনালী, জনতা, অগ্রণী, রূপালী, বিডিবিএল ও বেসিক) মোট খেলাপি ঋণের পরিমাণ ১ লাখ ৪৭ হাজার ৭৭৬ কোটি টাকা।
জনতা ব্যাংকের বড় ঋণগ্রহীতাদের মধ্যে রয়েছে বেক্সিমকো গ্রুপ, এস আলম গ্রুপ ও অ্যাননটেক্স। এর মধ্যে বেক্সিমকো গ্রুপের ঋণের বড় অংশ জনতা ব্যাংক থেকে নেওয়া। শীর্ষ খেলাপি তালিকায় বেক্সিমকো, এস আলম ও অ্যাননটেক্স’কে ব্যাংকটির বড় ঝুঁকিপূর্ণ ঋণগ্রহীতা হিসেবে আখ্যা দিয়েছে বাংলাদেশ ব্যাংক।
রাষ্ট্রায়ত্ত ছয় ব্যাংকের শীর্ষ ২০ খেলাপির কাছে ২০২৫ সালের শেষে পাওনা ছিল ৯২ হাজার ৬২৭ কোটি টাকা। এর মধ্যে জনতা ব্যাংকের শীর্ষ ২০ খেলাপির কাছেই পাওনা ছিল ৫৮ হাজার ৬৪২ কোটি টাকা। কিন্তু ওই বছর ব্যাংকটি এই গ্রাহকদের কাছ থেকে ঋণ আদায় করতে পেরেছে মাত্র ৫৬ কোটি টাকা। এতে বড় ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায়ের দুর্বলতা স্পষ্ট হয়ে উঠেছে। শুধু মামলা করা বা ঋণ পুনঃতফসিল করলেই যে অর্থ ফেরত আসছে না, জনতা ব্যাংকের পরিস্থিতিই তার বড় উদাহরণ।
অগ্রণী ব্যাংকের কী অবস্থা
রাষ্ট্রায়ত্ত অগ্রণী ব্যাংকের খেলাপি ঋণও এখন ২৯ হাজার কোটি টাকা ছাড়িয়েছে। অর্থমন্ত্রী সংসদে জানিয়েছেন, এ বছরের জুনের শেষে অগ্রণী ব্যাংকের খেলাপি ঋণ ছিল ২৯ হাজার ২৯ কোটি ৬৭ লাখ টাকা। ব্যাংকটির বড় খেলাপিদের মধ্যে রয়েছে জাজ ভূঁইয়া গ্রুপ, জাকিয়া গ্রুপ, মুহিব স্টিল অ্যান্ড শিপ রিসাইক্লিং, মুন গ্রুপসহ বিভিন্ন ব্যবসায়িক প্রতিষ্ঠান।
অগ্রণী ব্যাংকের খেলাপি ঋণের আলোচিত ঘটনাগুলোর একটি আবদুল মোনেম গ্রুপকে ঘিরে। ২০২৫ সালের মার্চ পর্যন্ত বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানে আবদুল মোনেম লিমিটেডের খেলাপি ঋণ ছিল প্রায় ৬৯৮ কোটি টাকা। এর মধ্যে অগ্রণী ব্যাংকের পাওনাই ছিল প্রায় ৪৫৫ কোটি টাকা।
আবদুল মোনেম লিমিটেডের ঋণের করপোরেট গ্যারান্টর হিসেবে আবদুল মোনেম সুগার রিফাইনারিও ঋণখেলাপির তালিকায় চলে আসে। এর ফলে প্রতিষ্ঠানটির নতুন করে ব্যাংকিং সুবিধা নেওয়া এবং এলসি খোলার ক্ষেত্রে জটিলতা তৈরি হয়। পরে প্রতিষ্ঠানটির কার্যক্রম সচল রাখার স্বার্থে ১০০ শতাংশ নগদ মার্জিনে এলসি খোলার সুযোগ দেওয়ার বিষয়ে বাংলাদেশ ব্যাংকের কাছে আবেদন করা হয়। এ ঘটনা থেকে এটা স্পষ্ট হয় যে, বড় ঋণগ্রহীতা খেলাপি হলে তার সঙ্গে যুক্ত অন্যান্য প্রতিষ্ঠানের ওপর কী ধরনের প্রভাব পড়ে।
অগ্রণী ব্যাংকের মতো রাষ্ট্রায়ত্ত ব্যাংকগুলোর ক্ষেত্রে বড় ঋণগ্রহীতাদের ওপর অতিরিক্ত নির্ভরতা দীর্ঘদিনের সমস্যা। শীর্ষ ২০ খেলাপির কাছে অগ্রণী ব্যাংকের পাওনা ছিল ১৩ হাজার ৯০৭ কোটি টাকা। কিন্তু ২০২৫ সালে সেখান থেকে নগদ আদায় হয়েছে মাত্র ৩১ কোটি টাকা।
চাপ বাড়ছে ন্যাশনাল ব্যাংকে
বেসরকারি খাতের ন্যাশনাল ব্যাংকও দেশের সবচেয়ে বেশি খেলাপি ঋণের চাপের মধ্যে থাকা ব্যাংকগুলোর একটি। গত জুন শেষে, ব্যাংকটির খেলাপি ঋণ দাঁড়িয়েছে ২৮ হাজার ২৭৬ কোটি টাকা, যা ব্যাংকটির মোট ঋণের প্রায় ৬৫ দশমিক ৪৬ শতাংশ। ব্যাংকটির বড় খেলাপি ঋণের সঙ্গে মাইশা গ্রুপ ও এফএমসি গ্রুপসহ একাধিক ব্যবসায়িক প্রতিষ্ঠানের নাম এসেছে। বড় গ্রাহকদের কাছে বিপুল ঋণ কেন্দ্রীভূত হয়ে যাওয়ায় ব্যাংকটির ঋণ আদায়ের ঝুঁকিও বেড়েছে।
ন্যাশনাল ব্যাংকের খেলাপি ঋণের চাপ এখন স্পষ্ট হচ্ছে ধীরে ধীরে। ২০২৬ সালের প্রথম ছয় মাসে ব্যাংকটির লোকসান ২ হাজার কোটি টাকার বেশি। ঋণ থেকে প্রত্যাশিত সুদ আয় না আসা এবং বিপুল পরিমাণ প্রভিশন রাখার বাধ্যবাধকতা ব্যাংকটির মুনাফায় চাপ তৈরি করছে।
ব্যাংকিং খাতে বড় ঋণগ্রহীতার ওপর অতিরিক্ত নির্ভরতার কারণেই এই সংকট সৃষ্টি হয়েছে বলে মনে করছেন অর্থনীতিবিদ ও ব্যাংকিং খাতের বিশেষজ্ঞরা। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের মহাপরিচালক মো. এজাজুল ইসলাম সম্প্রতি বলেছেন, “দেশের খেলাপি ঋণ বৃদ্ধির প্রধান কারণগুলোর একটি হলো অল্পসংখ্যক করপোরেট ঋণগ্রহীতার উপর নির্ভরশীলতা। ব্যাংক খাতকে এই অতিরিক্ত নির্ভরশীলতা থেকে বেরিয়ে আসতে হবে।”
বড় খেলাপিদের কাছে আটকা রূপালী ব্যাংক
রাষ্ট্রায়ত্ত রূপালী ব্যাংকের খেলাপি ঋণও দ্রুত বেড়েছে। অর্থমন্ত্রী সংসদে জানিয়েছেন, জুন ২০২৬ শেষে ব্যাংকটির খেলাপি ঋণ ছিল ১৯ হাজার ২৮১ কোটি ৭৪ লাখ টাকা। রূপালী ব্যাংকের ক্ষেত্রে বড় খেলাপিদের ঋণ আদায়ও বড় সমস্যা হয়ে দাঁড়িয়েছে। ২০২৫ সালের শেষে ব্যাংকটির শীর্ষ ২০ খেলাপির কাছে পাওনা ছিল ৮ হাজার ৭৭৪ কোটি টাকা। তবে ওই গ্রাহকদের কাছ থেকে বছরজুড়ে ব্যাংকটি ৩৬১ কোটি টাকা আদায় করতে পেরেছে।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর শীর্ষ খেলাপিদের ঋণ আদায়ের ক্ষেত্রে রূপালী ব্যাংক অন্য কয়েকটি ব্যাংকের তুলনায় বেশি অর্থ আদায় করলেও মোট পাওনার তুলনায় আদায়ের পরিমাণ বেশ কম। বড় ঋণখেলাপিদের বিরুদ্ধে মামলা কিংবা আদায়ের উদ্যোগ থাকলেও নগদ অর্থে তা ফেরত আনা কতটা কঠিন, সেটা রূপালী ব্যাংকের পরিস্থিতি দেখলে বোঝা যায়। বিশেষ করে বড় ব্যবসায়িক প্রকল্পে দেওয়া ঋণের ক্ষেত্রে প্রকল্পের অর্থ কোথায় ব্যবহার হয়েছে, ব্যবসা থেকে প্রকৃত আয় হয়েছে কি না এবং জামানতের বাস্তব মূল্য কত—এসব নিয়ে আলোচনা হচ্ছে ব্যাংকটির পরিচালনা পর্ষদে।
সোনালী ব্যাংকের সাবেক চেয়ারম্যান ও সাবেক অর্থসচিব মোহাম্মদ মুসলিম চৌধুরী বড় ঋণগ্রহীতার হাতে ঋণের অতিরিক্ত নির্ভরশীলতা নিয়ে উদ্বেগ প্রকাশ করেছেন। একাধিক গণমাধ্যমকে তিনি বলেছেন, “বড় প্রকল্পে ঋণ দেওয়ার ক্ষেত্রে ব্যাংক কর্মকর্তাদের অনেক সময় প্রকল্প মূল্যায়ন ও নজরদারির সক্ষমতার ঘাটতি থাকে। ফলে ঋণের অর্থ অন্যত্র চলে যাওয়ার ঝুঁকি তৈরি হয়।”
খেলাপি তুলনামূলক কম সোনালী ব্যাংকের, তবে…
আলোচিত ছয় ব্যাংকের মধ্যে খেলাপি ঋণের পরিমাণে সোনালী ব্যাংকের অবস্থান ষষ্ঠ। বাংলাদেশ ব্যাংকের হিসাবে, গত জুন শেষে ব্যাংকটির খেলাপি ঋণ দাঁড়িয়েছে ১৫ হাজার ৪৮ কোটি ৩৯ লাখ টাকা। অঙ্কের হিসাবে এটি ইসলামী ব্যাংক বা জনতা ব্যাংকের তুলনায় অনেক কম হলেও ১৫ হাজার কোটি টাকার বেশি খেলাপি ঋণ রাষ্ট্রায়ত্ত একটি ব্যাংকের জন্য বড় বোঝাও। ২০২৫ সালের শেষে সোনালী ব্যাংকের শীর্ষ ২০ খেলাপির কাছে পাওনা ছিল ৬ হাজার ৭৪৩ কোটি টাকা। কিন্তু বছরজুড়ে এসব গ্রাহকের কাছ থেকে নগদ আদায় হয়েছে মাত্র ৯ কোটি টাকা।
সোনালী ব্যাংকের দীর্ঘদিনের খেলাপি ঋণের বড় উদাহরণ হল-মার্ক কেলেঙ্কারি। ২০১২ সালে সোনালী ব্যাংকের রূপসী বাংলা হোটেল শাখা থেকে হল-মার্কসহ কয়েকটি প্রতিষ্ঠানকে বিপুল অঙ্কের ঋণ দেওয়া হয়, যার বড় অংশই পরে খেলাপি হয়ে যায়। হল-মার্কের ঋণের অর্থ আদায় ও মামলা নিষ্পত্তির বিষয়টি এক দশকের বেশি সময় ধরে ব্যাংকের জন্য বড় চ্যালেঞ্জ হয়ে আছে। ফলে খেলাপি ঋণের হিসাবের পাশাপাশি দীর্ঘদিন ধরে আটকে থাকা অর্থ উদ্ধারও সোনালী ব্যাংকের জন্য বড় চ্যালেঞ্জ।
তবে খেলাপি ঋণের অনুপাতের দিক থেকে সোনালী ব্যাংকের অবস্থান জনতা বা অগ্রণীর তুলনায় ভিন্ন। ২০২৫ সালের শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল প্রায় ১৫ শতাংশ, যেখানে একই সময়ে জনতা ব্যাংকের হার ছিল প্রায় ৭০ শতাংশ এবং রূপালী ব্যাংকের ছিল প্রায় ৩৮ শতাংশ।
রাষ্ট্রায়ত্ত ব্যাংকগুলোর ঋণ বিতরণ ও আদায় নিয়ে আহসান এইচ মনসুর বলেন, “রাষ্ট্রায়ত্ত ব্যাংকগুলো ঋণ দেওয়ার পর সময়মতো তা আদায় করতে পারেনি। সঠিক গ্রাহক নির্বাচন ও ঋণ ব্যবহারের ওপর নজরদারি বাড়ানো না গেলে ভবিষ্যতে আরও ভয়াবহ পরিস্থিতি সৃষ্টি হবে।”
এই বিষয়ে জানতে সোনালী ও রূপালী ব্যাংকের এমডিসহ একাধিক কর্মকর্তার সঙ্গে যোগাযোগ করা হলেও তারা সাড়া দেননি।
৬ ব্যাংকের ঘাড়েই ৪৪ শতাংশ খেলাপি ঋণ
চলতি বছরের জুন শেষে দেশের ব্যাংক খাতে মোট খেলাপি ঋণ ছিল ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এর মধ্যে ইসলামী ব্যাংক, জনতা ব্যাংক, অগ্রণী ব্যাংক, ন্যাশনাল ব্যাংক, রূপালী ব্যাংক ও সোনালী ব্যাংকের খেলাপি ঋণ যোগ করলে দাঁড়ায় প্রায় ২ লাখ ৬৫ হাজার ৯৪৬ কোটি টাকা। অর্থাৎ, দেশের মোট খেলাপি ঋণের প্রায় ৪৩ দশমিক ৮৫ শতাংশ (প্রায় ৪৪ শতাংশ) রয়েছে এই ছয় ব্যাংকে।
অর্থাৎ, দেশের ব্যাংক খাতের মোট খেলাপি ঋণের প্রায় প্রতি ১০০ টাকার মধ্যে ৪৪ টাকার দায় চেপেছে মাত্র ছয়টি ব্যাংকের ঘাড়ে। অথচ, দেশের বাকি ৫৫টি ব্যাংক মিলে রয়েছে বাকি প্রায় ৫৬ শতাংশ খেলাপি ঋণ।
বাংলাদেশ ব্যাংকের সাম্প্রতিক পরিসংখ্যানে দেখা গেছে, খেলাপি ঋণের সমস্যা পুরো ব্যাংক খাতে সমানভাবে ছড়িয়ে নেই। বরং কয়েকটি ব্যাংকে তা কেন্দ্রীভূত হয়েছে। গত জুন শেষে ৬১টি ব্যাংকের মধ্যে মাত্র ১০টি ব্যাংকের কাছে ছিল ৪ লাখ ৩৯ হাজার ৫২৭ কোটি টাকা, যা পুরো ব্যাংক খাতের মোট খেলাপি ঋণের ৭২ শতাংশের বেশি।
আহসান এইচ মনসুর বলছেন, “আমি দায়িত্ব নিয়ে দেখলাম, পরিসংখ্যানে যা আছে তার চেয়েও বেশি খারাপ খেলাপি ঋণের পরিস্থিতি। খেলাপি ঋণ কমাতে হলে এখন আর আগের মতো প্রচলিত নিয়মে গেলে হবে না। এখন হার্ড লাইনে যেতে হবে। নয়তো খেলাপি ঋণ কমানো যাবে না।”
বিশ্লেষকেরা আরও বলছেন, অল্পসংখ্যক বড় গ্রাহকের কাছে বিপুল ঋণ কেন্দ্রীভূত হওয়া, ঋণের অর্থ যথাযথভাবে ব্যবহার হচ্ছে কি না তা নজরদারিতে দুর্বলতা এবং দীর্ঘদিন ধরে ঋণ পুনঃতফসিলের মাধ্যমে প্রকৃত সমস্যা আড়াল করার প্রবণতাই মূলত ব্যাংক খাতের ঝুঁকি বাড়িয়েছে।
ইসরায়েল ও আমেরিকার 'দোস্তি' কি শেষ হয়ে যাচ্ছে?
ইসরায়েলের জন্য সবচেয়ে বড় উদ্বেগের জায়গা হলো, যুক্তরাষ্ট্রের রাজনৈতিক পরিবর্তনের সঙ্গে দেশটির নিরাপত্তা ও সামরিক সম্পর্কের ভবিষ্যৎ ক্রমেই অনিশ্চিত হয়ে পড়ছে।
ভারতকে কি ভয় পাওয়ার কিছু আছে চীনের?
যুক্তরাষ্ট্র ও ইউরোপ সম্পর্কে স্যাকসের সমালোচনাও তার বৃহত্তর বিশ্বব্যবস্থার ধারণার সঙ্গে সম্পর্কিত। তিনি মনে করেন, যুক্তরাষ্ট্রের রাজনৈতিক চিন্তাভাবনা এখনো ১৯৫০-এর দশকের আধিপত্যবাদী মানসিকতায় আটকে আছে।
‘বিদেশি’ বনাম ‘ত্যাগী’: বিএনপির ভেতরে কি নেতৃত্বের দ্বন্দ্ব?
কে দেশে ছিলেন, আর কে বিদেশে ছিলেন—এমন প্রশ্নের চাইতে বিএনপির সামনে এখন বড় প্রশ্ন, দলের দুঃসময়ের পরীক্ষায় উত্তীর্ণ মানুষদের সঙ্গে ক্ষমতার সময়ের নেতৃত্ব কতটা ন্যায্য আচরণ করতে পারছে?
ইরানের সঙ্গে আবার যুদ্ধে জড়ানো যুক্তরাষ্ট্রের জন্য বড় জুয়া
প্রভাবশালী মার্কিন সাময়িকী ফরেন পলিসিতে প্রকাশিত জন হালটিওয়াঙ্গারের বিশ্লেষণ অনুযায়ী, মঙ্গলবারের মধ্যবর্তী নির্বাচনের পর ইরানের বিরুদ্ধে সামরিক অভিযান পুনরায় শুরু করতে পারেন ট্রাম্প।