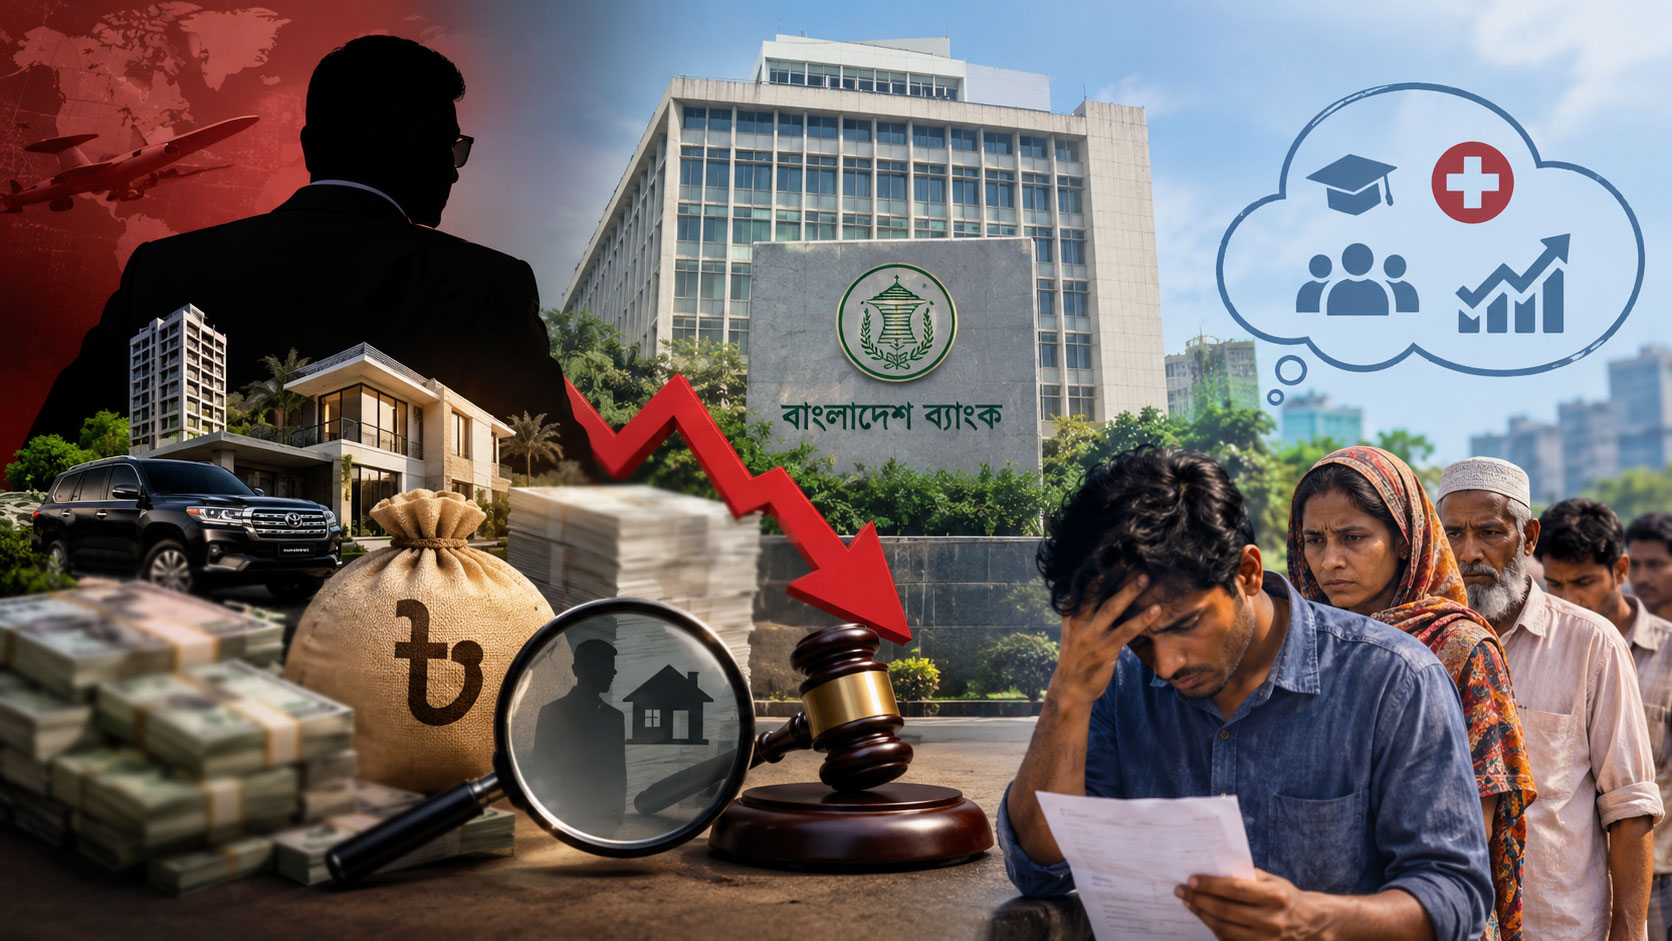
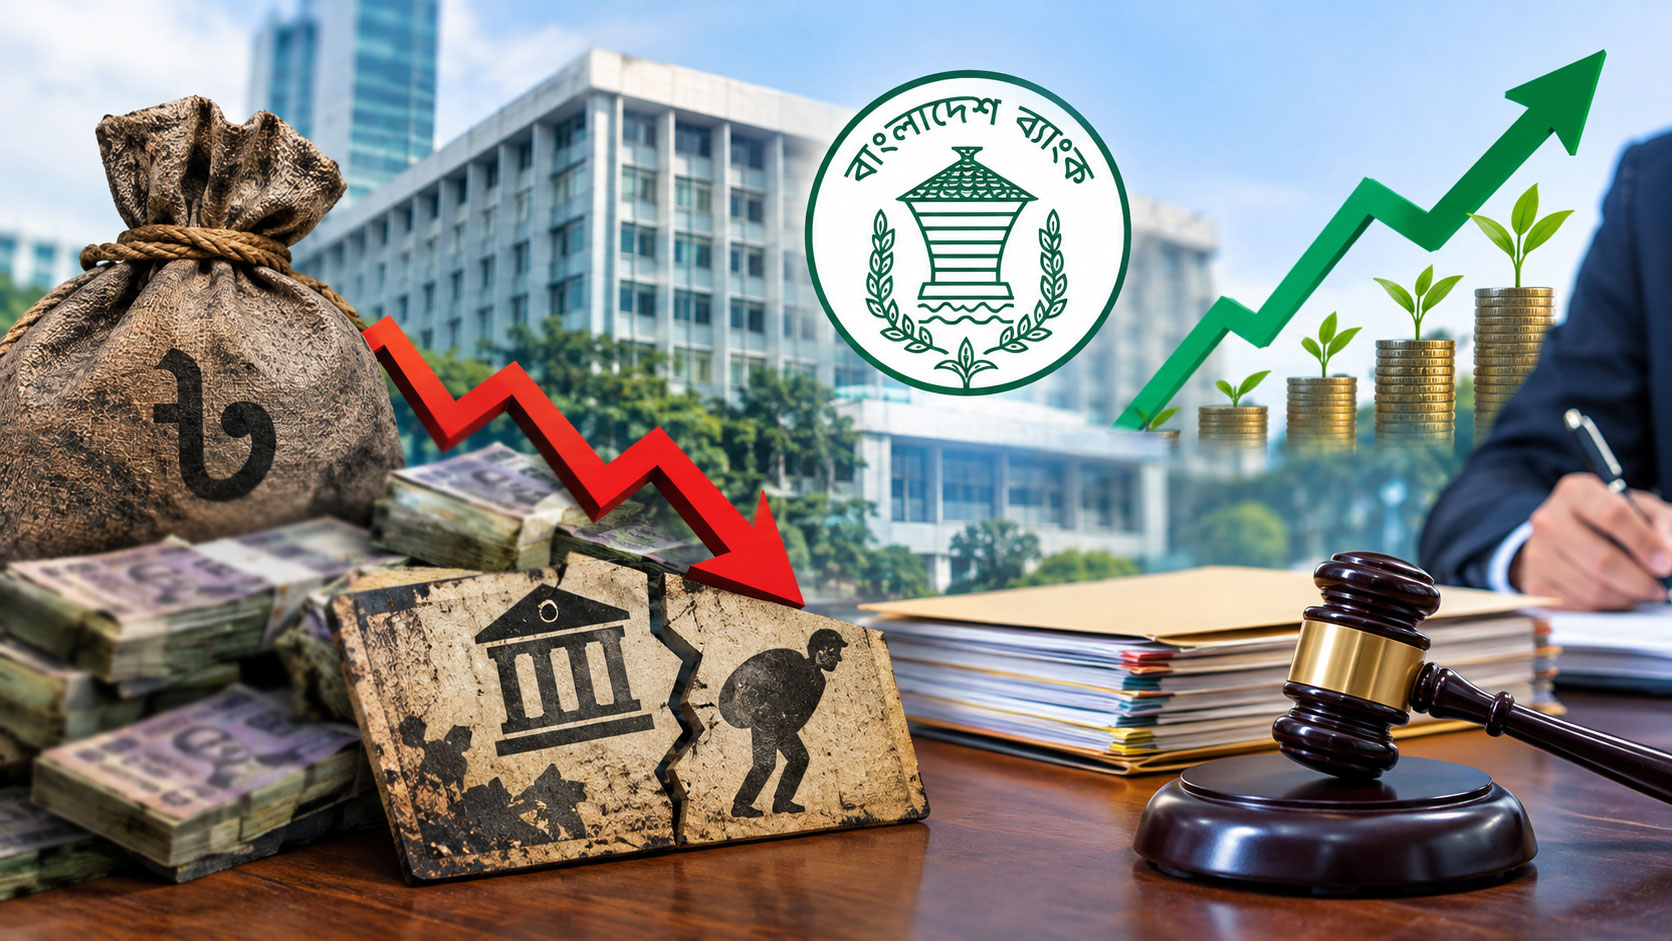
বাংলাদেশের ব্যাংক খাতের আর্থিক ক্ষতি কাটাতে আগামী পাঁচ থেকে আট বছর পর্যন্ত প্রতি বছর ৬০ হাজার কোটি টাকা প্রয়োজন হতে পারে বলে জানিয়েছেন বাংলাদেশ ব্যাংকের গভর্নর মোস্তাকুর রহমান। পাঁচ বছরে এই অর্থের পরিমাণ দাঁড়াবে ৩ লাখ কোটি টাকা, আট বছরে ৪ লাখ ৮০ হাজার কোটি টাকা। এখন প্রশ্ন হলো, ব্যাংক লুট ও অর্থ পাচারের দায় যাদের, তাদের কাছ থেকে টাকা উদ্ধার না করে, কেন সেই ক্ষতির বোঝা সাধারণ মানুষের ওপর চাপিয়ে দেওয়া হবে? ব্যাংক বাঁচানো অবশ্যই জরুরি; কিন্তু অপরাধীদের শক্ত হাতে না ধরে জনগণের করের টাকায় সেই ক্ষতি পূরণ করা কতটা ন্যায়সংগত?
সরকারের আয় মূলত কর, ভ্যাট, শুল্ক ও বিভিন্ন ফি থেকে আসে। এসব অর্থের বড় অংশই জনগণ ও ব্যবসা প্রতিষ্ঠানের কাছ থেকে সংগ্রহ করা হয়। সরকার অন্য কোনো উৎস থেকে ঋণ নিয়ে ব্যাংক খাতে অর্থ জোগালেও, সেই ঋণের সুদ ও আসল পরিশোধের দায় শেষ পর্যন্ত করদাতাদের ওপরই পড়ে। অর্থাৎ, ব্যাংক খাতের লুটপাটের ক্ষতি পূরণে রাষ্ট্রীয় অর্থ ব্যয় হলে তার বোঝা বহন করতে হবে সাধারণ জনগণকেই। যে টাকা শিক্ষা, স্বাস্থ্য, কর্মসংস্থান ও সামাজিক নিরাপত্তায় ব্যয় করা যেত, সেই অর্থ চলে যেতে পারে ব্যাংকের আর্থিক ঘাটতি মেটাতে।
অথচ একজন সাধারণ নাগরিক ঋণ পরিশোধে ব্যর্থ হলে তার বিরুদ্ধে মামলা হয়। সম্পদ নিলামে উঠতে পারে। কিন্তু প্রভাবশালীদের বিরুদ্ধে ঋণ আত্মসাৎ ও অর্থ পাচারের অভিযোগ উঠলে সেই অর্থ উদ্ধারে কতটা অগ্রগতি হচ্ছে, তা বেশির ভাগ সময়েই স্পষ্ট হয় না জনগণের সামনে।
বাংলাদেশ ব্যাংক এরই মধ্যে সংকটে থাকা ব্যাংকগুলোকে বিপুল তারল্য সহায়তা দিয়েছে। অর্থ মন্ত্রণালয়ের তথ্য অনুযায়ী, ২০২৬ সালের ৬ জুন পর্যন্ত বিভিন্ন ব্যাংককে জরুরি তারল্য সহায়তা দেওয়া হয়েছে ৭৫ হাজার ৯০৩ কোটি টাকা। এর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক পেয়েছে ১৫ হাজার ৮১০ কোটি টাকা, এক্সিম ব্যাংক ১২ হাজার ১০ কোটি টাকা, সোশ্যাল ইসলামী ব্যাংক ১০ হাজার ৮৪১ কোটি টাকা এবং ন্যাশনাল ব্যাংক ১০ হাজার ৫৬৮ কোটি টাকা। এ ছাড়া ইউনিয়ন ব্যাংককে দেওয়া হয়েছে ৫ হাজার ৪২০ কোটি টাকা, প্রিমিয়ার ব্যাংক ৫ হাজার কোটি টাকা, এবি ব্যাংক ৪ হাজার ২৭০ কোটি টাকা, গ্লোবাল ইসলামী ব্যাংক ৩ হাজার ৩ কোটি টাকা, বাংলাদেশ কমার্স ব্যাংক ৬২৪ কোটি টাকা, আইসিবি ইসলামী ব্যাংক ২৫২ কোটি টাকা, পদ্মা ব্যাংক ২৫২ কোটি টাকা এবং বেসিক ব্যাংক ১৯৫ কোটি টাকা। এই ১২টি ব্যাংকে করা সহায়তার পরিমাণ মোট ৬৮ হাজার ২৪৫ কোটি টাকা। আরও কিছু ব্যাংকে ছোট ছোট পরিমাণে বিভিন্ন সময় তারল্য সহায়তা হিসেবে দেওয়া হয়েছে আরও ৭ হাজার ৬৫৮ কোটি ১১ লাখ টাকা।
এসব সহায়তা সাধারণত শর্তসাপেক্ষ ঋণ। তাই পুরো অর্থকে সরকারি অনুদান বা চূড়ান্ত লোকসান বলা যাবে না। তবে এই অর্থ ফেরত পাওয়া এবং ব্যাংকগুলোর আর্থিক অবস্থার উন্নতি নিশ্চিত করা জরুরি। তা না হলে নতুন করে অর্থ জোগানোর চাপ তৈরি হতে পারে।
গত জুনে বিশ্বব্যাংকের প্রকাশিত তথ্য অনুযায়ী, এই বছরের মার্চ শেষে বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের অনুপাত দাঁড়ায় ৩২ দশমিক ৬ শতাংশ। অর্থাৎ, ব্যাংক খাতের সমস্যা শুধু তারল্য সংকটে সীমাবদ্ধ নয়। ঋণ আদায়, সুশাসন ও জবাবদিহির ঘাটতিও বড় সমস্যা।
তাই বছরে ৬০ হাজার কোটি টাকা বরাদ্দের প্রস্তাব বাস্তবায়নের আগে সরকারকে জানাতে হবে, প্রকৃত ক্ষতি কত, কত টাকা উদ্ধার করা সম্ভব এবং সহায়তার অর্থ কীভাবে ব্যবহার করা হবে। শুধু অর্থ ঢেলে ব্যাংক বাঁচালে চলবে না। যাদের কারণে এই পরিস্থিতি সৃষ্টি হয়েছে, তাদেরও বিচারের আওতায় আনতে হবে।
পাচারকারীদের ধরতে হবে সম্পদের সূত্র ধরে
অর্থ পাচারকারীদের ধরতে শুধু মামলা বা গ্রেপ্তারের ওপর নির্ভর করলে চলবে না। তাদের অর্থ কোথায় গেছে, কোন সম্পদ কেনা হয়েছে, কার নামে রাখা হয়েছে এবং কোন পথে বিদেশে পাঠানো হয়েছে, তার অনুসন্ধান করতে হবে। অনেক ক্ষেত্রে অপরাধলব্ধ অর্থ নিজের নামে না রেখে স্ত্রী, সন্তান, ভাইবোন, আত্মীয় কিংবা ঘনিষ্ঠ ব্যক্তির নামে সম্পদ কেনা হতে পারে। তাই তদন্তে শুধু অভিযুক্ত ব্যক্তির ব্যাংক হিসাব দেখলে হবে না। তার সম্পদের প্রকৃত মালিকানা ও অর্থের উৎসও খুঁজতে হবে।
বাংলাদেশে এ জন্য আইনি ভিত্তিও রয়েছে। মানি লন্ডারিং প্রতিরোধ আইন, ২০১২-এর ১৪ ধারায় আদালতের আদেশে দেশে-বিদেশে অপরাধের সঙ্গে সংশ্লিষ্ট সম্পদ অবরুদ্ধ বা ক্রোক করার সুযোগ রয়েছে। অপরাধের সঙ্গে সংশ্লিষ্ট সম্পদ শনাক্ত করা না গেলে নির্দিষ্ট আইনি শর্তে সমমূল্যের অন্য সম্পদও ক্রোক করা যায়। একই আইনের ১৭ ধারায় অপরাধলব্ধ সম্পদ বাজেয়াপ্ত করার বিধান রয়েছে। আদালতের অনুমতি নিয়ে বাজেয়াপ্ত সম্পদ নিলামেও বিক্রি করা যায়।
অর্থাৎ, শুধু নতুন আইন করলেই হবে না। বিদ্যমান আইনের প্রয়োগও জোরদার করতে হবে। তদন্তের শুরুতেই সম্পদ সরিয়ে ফেলার আশঙ্কা থাকলে, আইনসম্মত প্রক্রিয়ায় দ্রুত ব্যাংক হিসাব ও সম্পদ অবরুদ্ধ করার ব্যবস্থা নিতে হবে। এরপর আদালতের মাধ্যমে অপরাধলব্ধ সম্পদ বাজেয়াপ্ত করে বিক্রি করতে হবে। বিক্রির অর্থ রাষ্ট্রীয় কোষাগারে জমা দিয়ে আইন অনুযায়ী ক্ষতিগ্রস্ত ব্যাংক বা আমানতকারীদের স্বার্থে ব্যবহারের ব্যবস্থা করা যেতে পারে।
এ ক্ষেত্রে পাচারকারীর স্থাবর সম্পদের মধ্যে বাড়ি, ফ্ল্যাট, জমি, বাণিজ্যিক ভবন ও বিদেশে কেনা রিয়েল এস্টেটের খোঁজ করতে হবে। অস্থাবর সম্পদের মধ্যে ব্যাংক আমানত, শেয়ার, বন্ড, ব্যবসাপ্রতিষ্ঠানে বিনিয়োগ, বিলাসবহুল গাড়ি ও অন্যান্য মূল্যবান সম্পদও তদন্তের আওতায় আনতে হবে। অপরাধলব্ধ অর্থ দিয়ে সম্পদ কেনার প্রমাণ পাওয়া গেলে আদালতের আদেশে তা বাজেয়াপ্ত করে বিক্রি করা সম্ভব। আর কেউ যদি আগেই সম্পদ সরিয়ে ফেলে বা বিক্রি করে দিয়ে অর্থ উদ্ধারের পথ বন্ধ করে দেয়, সে ক্ষেত্রে আইনে থাকা বিধান প্রয়োগ করে সমমূল্যের সম্পদ ক্রোক ও অর্থদণ্ড আদায়ের সুযোগও কাজে লাগাতে হবে।
নিজের বদলে পরিবারের কারও নামে সম্পদ রাখলে কী হবে?
অর্থ পাচারকারীদের সম্পদ উদ্ধারের ক্ষেত্রে সবচেয়ে গুরুত্বপূর্ণ কৌশল হতে পারে প্রকৃত মালিকানা শনাক্ত করা। কোনো ব্যক্তি নিজের আয়ের সঙ্গে অসংগতিপূর্ণ সম্পদ স্ত্রী, সন্তান বা অন্য আত্মীয়ের নামে কিনেছেন কি না, তা যাচাই করতে হবে। সম্পদ কেনার সময় অর্থ কোথা থেকে এসেছে, কে মূল্য পরিশোধ করেছে, ব্যাংক লেনদেনের সঙ্গে ঘোষিত আয় মেলে কি না এবং সম্পদটি বাস্তবে কে নিয়ন্ত্রণ করেন, এসব বিষয় তদন্ত করা প্রয়োজন।
দুর্নীতি দমন কমিশন আইন, ২০০৪-এ নিজের ঘোষিত আয়ের সঙ্গে অসংগতিপূর্ণ সম্পদ নিজের নামে অথবা অন্যের নামে অর্জনের বিষয়ে বিধান রয়েছে। তাই অন্যের নামে সম্পদ রাখলেই যে প্রকৃত মালিক দায় এড়াতে পারবেন, বিষয়টা এমন নয়।
বর্তমানে যে পরিস্থিতি দাঁড়িয়েছে, তাতে অপরাধীর পরিবারের সদস্যদের নামে সম্পদ কেনার ক্ষেত্রে অর্থের উৎস যাচাই আরও কার্যকর করতে হবে। কোনো সরকারি কর্মকর্তা বা ব্যবসায়ীর ঘোষিত আয় সীমিত হলেও তার পরিবারের নামে বিপুল সম্পদ পাওয়া গেলে তদন্তকারীদের দেখতে হবে, সেই সম্পদ কেনার অর্থ কোথা থেকে এসেছে। সম্পদের প্রকৃত মালিকানা গোপন করা, ভুয়া লেনদেন দেখানো কিংবা অপরাধলব্ধ অর্থ স্থানান্তরের প্রমাণ পাওয়া গেলে সংশ্লিষ্ট ব্যক্তিদের বিরুদ্ধেও আইনগত ব্যবস্থা নিতে হবে।
তবে পরিবারের সদস্য হওয়াই তো আর অপরাধের প্রমাণ নয়! স্ত্রী, সন্তান বা আত্মীয়ের নিজস্ব বৈধ আয় ও সম্পদ থাকলে তা সুরক্ষিত রাখতে হবে। তাদের সম্পদ থেকে অর্থ আদায় করতে হলে প্রমাণ করতে হবে, সম্পদটি অপরাধলব্ধ অর্থ দিয়ে কেনা, নাকি প্রকৃতপক্ষে অভিযুক্ত ব্যক্তির মালিকানাধীন, নাকি বেআইনিভাবে হস্তান্তর করা হয়েছে। আদালতের যথাযথ প্রক্রিয়া ছাড়া পরিবারের সম্পদ বাজেয়াপ্ত করা ন্যায়বিচারের পরিপন্থী হতে পারে।
এ কারণে আইন সংশোধনের মাধ্যমে প্রকৃত সুবিধাভোগী মালিক বা বেনিফিশিয়াল ঔনার শনাক্তের ব্যবস্থা আরও শক্তিশালী করা প্রয়োজন। জমি, ফ্ল্যাট, কোম্পানির শেয়ার, ব্যাংক হিসাব ও বড় অঙ্কের সম্পদে প্রকৃত অর্থদাতা ও নিয়ন্ত্রণকারীর তথ্য যাচাইয়ের সুযোগ বাড়াতে হবে। সন্দেহজনক সম্পদ হস্তান্তরের তথ্য বিভিন্ন সরকারি সংস্থার মধ্যে দ্রুত আদান-প্রদানের ব্যবস্থাও গড়ে তুলতে হবে।
অবসরে গেলেও দুর্নীতির দায় থেকে মুক্তি নয়
সরকারি কর্মকর্তা-কর্মচারীদের দায়িত্ব পালনকালে দুর্নীতি, অবৈধ সুবিধা গ্রহণ কিংবা ব্যাংকের অর্থ আত্মসাতের ঘটনায় সংশ্লিষ্টতার অভিযোগ উঠলে অবসরে যাওয়ার কারণে যেন তদন্ত থেমে না যায়। দায়িত্বে থাকাকালে কোনো কর্মকর্তা অবৈধ ঋণ অনুমোদন, অনিয়মে সহায়তা কিংবা দুর্নীতির মাধ্যমে সম্পদ অর্জন করে থাকলে তার বিরুদ্ধে অবসরের পরও আইন অনুযায়ী ব্যবস্থা নিতে হবে।
এ জন্য দুর্নীতির অভিযোগে তদন্ত শুরু করার সময়সীমা, নথিপত্র সংরক্ষণ, অবসরের পরও আর্থিক দায় নির্ধারণ এবং ক্ষতিপূরণ আদায়ের প্রক্রিয়া আরও কার্যকর করা প্রয়োজন। সংশ্লিষ্ট কর্মকর্তা অবসরে যাওয়ার আগে বা পরে সম্পদ অন্যের নামে সরিয়ে ফেলেছেন কি না, সেটিও তদন্ত করতে হবে। দায়িত্ব পালনকালে নেওয়া সিদ্ধান্তের কারণে ব্যাংকের ক্ষতি হয়েছে কি না, তা নির্ধারণে স্বাধীন ও নিরপেক্ষ তদন্ত জরুরি।
এ ক্ষেত্রে একটি গুরুত্বপূর্ণ বিষয় মনে রাখতে হবে। কোনো সিদ্ধান্ত ভুল হয়েছে বলেই একজন কর্মকর্তাকে দুর্নীতিবাজ বলা যায় না। ইচ্ছাকৃত অনিয়ম, ক্ষমতার অপব্যবহার, ঘুষ গ্রহণ কিংবা অপরাধে সহায়তার প্রমাণ থাকতে হবে। তবে অপরাধ প্রমাণিত হলে ওই কর্মকর্তা অবসরে গেলেও তার দায় এড়ানোর সুযোগ থাকা উচিত নয়।
প্রয়োজনে আইন সংশোধন করে দুর্নীতির মাধ্যমে অর্জিত সম্পদ বাজেয়াপ্ত, ক্ষতিপূরণ আদায় এবং অপরাধলব্ধ সম্পদ অন্যের কাছে হস্তান্তরের বিরুদ্ধে কার্যকর বিধান আরও শক্তিশালী করা যেতে পারে। একই সঙ্গে তদন্ত ও বিচার দীর্ঘায়িত করার সুযোগ কমাতে হবে। তবে কোনো ব্যক্তিকে শুধু তার পদ বা সিদ্ধান্তের কারণে নয়, প্রমাণিত অপরাধ ও আইনগত দায়ের ভিত্তিতে জবাবদিহিতার আওতায় আনতে হবে।
বিদেশে পাচার হওয়া অর্থ ফেরাতে আন্তর্জাতিক সহযোগিতা
দেশের ভেতরে সম্পদ উদ্ধার করাই যথেষ্ট নয়। পাচার হওয়া অর্থের একটি অংশ বিদেশে ব্যাংক হিসাব, বাড়ি-ফ্ল্যাট, কোম্পানি ও বিভিন্ন বিনিয়োগের আড়ালে থাকতে পারে। এসব সম্পদ শনাক্ত ও ফেরত আনতে বিদেশি সরকারের সঙ্গে তথ্য বিনিময় এবং আইনি সহযোগিতা জরুরি।
বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের তথ্য অনুযায়ী, পাচার হওয়া সম্পদ শনাক্ত ও ফেরত আনার জন্য বিভিন্ন সংস্থার সমন্বয়ে আন্তঃসংস্থা টাস্কফোর্স রয়েছে। এতে বাংলাদেশ ব্যাংক, দুর্নীতি দমন কমিশন, পুলিশের অপরাধ তদন্ত বিভাগ, জাতীয় রাজস্ব বোর্ড এবং পররাষ্ট্র ও আইন মন্ত্রণালয়সহ সংশ্লিষ্ট সংস্থাগুলো যুক্ত রয়েছে।
এই ব্যবস্থাকে আরও কার্যকর করতে হবে। কোন দেশে কার সম্পদ রয়েছে, কোন কোম্পানির মাধ্যমে অর্থ সরানো হয়েছে এবং কোন ব্যাংক বা আর্থিক প্রতিষ্ঠানে অর্থ রাখা হয়েছে, তার নির্ভরযোগ্য তথ্য সংগ্রহ করতে হবে। এরপর সংশ্লিষ্ট দেশের আদালত ও কর্তৃপক্ষের মাধ্যমে সম্পদ অবরুদ্ধ এবং আইনগত প্রক্রিয়ায় ফেরত আনার উদ্যোগ নিতে হবে।
বিদেশে সম্পদ থাকলেই বাংলাদেশ থেকে একতরফাভাবে তা বাজেয়াপ্ত করা যায় না। সংশ্লিষ্ট দেশের আইন, আদালতের আদেশ এবং আন্তর্জাতিক সহযোগিতার প্রক্রিয়া অনুসরণ করতে হয়। তাই এ কাজে দক্ষ আইনজীবী, আর্থিক তদন্তকারী ও আন্তর্জাতিক সম্পদ পুনরুদ্ধার বিশেষজ্ঞ নিয়োগের প্রয়োজন রয়েছে।
একই সঙ্গে বাণিজ্যের আড়ালে অর্থ পাচার, আমদানি-রপ্তানিতে পণ্যের মূল্য কম বা বেশি দেখানো এবং ভুয়া কোম্পানির মাধ্যমে অর্থ স্থানান্তরের বিষয়েও নজরদারি বাড়াতে হবে। শুধু ব্যাংক হিসাব অনুসন্ধান করে অনেক সময় পাচারের কৌশল বোঝা যায় না। অর্থের উৎস থেকে চূড়ান্ত সুবিধাভোগী পর্যন্ত লেনদেনের ধারাবাহিকতা অনুসরণ করতে হবে।
আইন সংশোধন, দ্রুত বিচার ও সম্পদ উদ্ধারের লক্ষ্য নির্ধারণ
বাংলাদেশে দুর্নীতি ও অর্থ পাচার প্রতিরোধে আইন এবং সংশ্লিষ্ট প্রতিষ্ঠান রয়েছে। তাই সমস্যার সমাধান শুধু নতুন আইন প্রণয়নের মধ্যে সীমাবদ্ধ নয়। বিদ্যমান আইন প্রয়োগের দুর্বলতা দূর করা এবং যেখানে আইনি ফাঁক রয়েছে, সেখানে লক্ষ্যভিত্তিক সংশোধন আনা জরুরি।
প্রথমত, অপরাধলব্ধ সম্পদ দ্রুত শনাক্ত ও অবরুদ্ধ করার জন্য তদন্তকারী সংস্থার সক্ষমতা বাড়াতে হবে। দ্বিতীয়ত, সম্পদের প্রকৃত মালিকানা গোপন করা ও অবৈধভাবে অন্যের নামে সম্পদ রাখার ক্ষেত্রে প্রমাণ সংগ্রহের ব্যবস্থা শক্তিশালী করতে হবে। তৃতীয়ত, আদালতের মাধ্যমে সম্পদ বাজেয়াপ্ত ও বিক্রির প্রক্রিয়ার গতি বাড়াতে হবে। চতুর্থত, অবসরপ্রাপ্ত কর্মকর্তা বা সাবেক প্রভাবশালী ব্যক্তিদের বিরুদ্ধে দুর্নীতির প্রমাণ পাওয়া গেলে তদন্ত ও বিচার অব্যাহত রাখার ক্ষেত্রে যেন কোনো অযৌক্তিক বাধা না থাকে, তা নিশ্চিত করতে হবে।
এ ছাড়া ব্যাংক খাতের ক্ষতির জন্য যাদের দায় প্রমাণিত হবে, তাদের কাছ থেকে আইন অনুযায়ী ক্ষতিপূরণ আদায়ের ব্যবস্থা থাকতে হবে। বাংলাদেশে ২০২৬ সালের ব্যাংক রেজল্যুশন আইনেও ব্যাংকের সম্পদ বা তহবিলের অপব্যবহারের জন্য দায়ী ব্যক্তি এবং তাদের মাধ্যমে তৃতীয় পক্ষের কাছে যাওয়া সম্পদের বিষয়ে বিধান রাখা হয়েছে। এটি কার্যকরভাবে প্রয়োগ করা গেলে ব্যাংকের অর্থ আত্মসাতের ঘটনায় দায় নির্ধারণ ও অর্থ উদ্ধারের সুযোগ বাড়তে পারে।
তবে আইন সংশোধনের সময় ব্যক্তির মৌলিক অধিকার ও ন্যায়বিচার নিশ্চিত করাও জরুরি। শুধু আত্মীয়তার সম্পর্ক, সরকারি পদ কিংবা সন্দেহের ভিত্তিতে কারও সম্পদ বাজেয়াপ্ত করা যাবে না। একই সঙ্গে তদন্তের নামে বছরের পর বছর সম্পদ আটকে রেখে কাউকে হেনস্তা করা উচিত নয়। দ্রুত তদন্ত, বিচার এবং আপিলের সুযোগ থাকতে হবে।
জনগণ ‘গৌরী সেন’ নয়
সরকারকে প্রতি বছর ব্যাংক খাতের ক্ষতি, উদ্ধার করা অর্থ, বাজেয়াপ্ত সম্পদ, চলমান মামলা এবং সংশ্লিষ্ট ব্যক্তিদের বিরুদ্ধে গৃহীত পদক্ষেপের তথ্য প্রকাশ করতে হবে। এতে বোঝা যাবে, জনগণের অর্থ ব্যয়ের পাশাপাশি অপরাধীদের কাছ থেকে অর্থ উদ্ধারে কতটা অগ্রগতি হচ্ছে।
ব্যাংক খাতকে বাঁচানো রাষ্ট্রের দায়িত্ব। কিন্তু অপরাধীদের সৃষ্ট ক্ষতির দায় জনগণের ওপর চাপিয়ে দেওয়া উচিত নয়। পাচারকারীদের সম্পদ শনাক্ত, আইনগতভাবে বাজেয়াপ্ত, বিক্রি এবং বিদেশে থাকা অর্থ ফেরত আনার কার্যকর উদ্যোগ নিতে হবে। দুর্নীতির দায়ে অভিযুক্ত ব্যক্তিরা যেন সম্পদ অন্যের নামে রেখে কিংবা অবসরে গিয়ে দায় এড়াতে না পারেন, সেটিও নিশ্চিত করতে হবে।
প্রতি বছর ৬০ হাজার কোটি টাকা জনগণের অর্থ থেকে দেওয়ার প্রস্তাব বাস্তবায়নের আগে সরকারকে স্পষ্ট করতে হবে, কত টাকা উদ্ধার করা সম্ভব, কীভাবে সেই অর্থ আদায় করা হবে এবং কেন অতিরিক্ত সরকারি অর্থের প্রয়োজন হচ্ছে। ব্যাংক খাতের ক্ষতি পূরণ করতে হবে, কিন্তু তার আগে অপরাধীদের কাছ থেকে অর্থ উদ্ধারের সর্বোচ্চ চেষ্টা নিশ্চিত করতে হবে। অন্যথায় ব্যাংক বাঁচানোর ব্যয় জনগণ বহন করলেও ন্যায়বিচার প্রতিষ্ঠার প্রশ্নটি থেকেই যাবে।