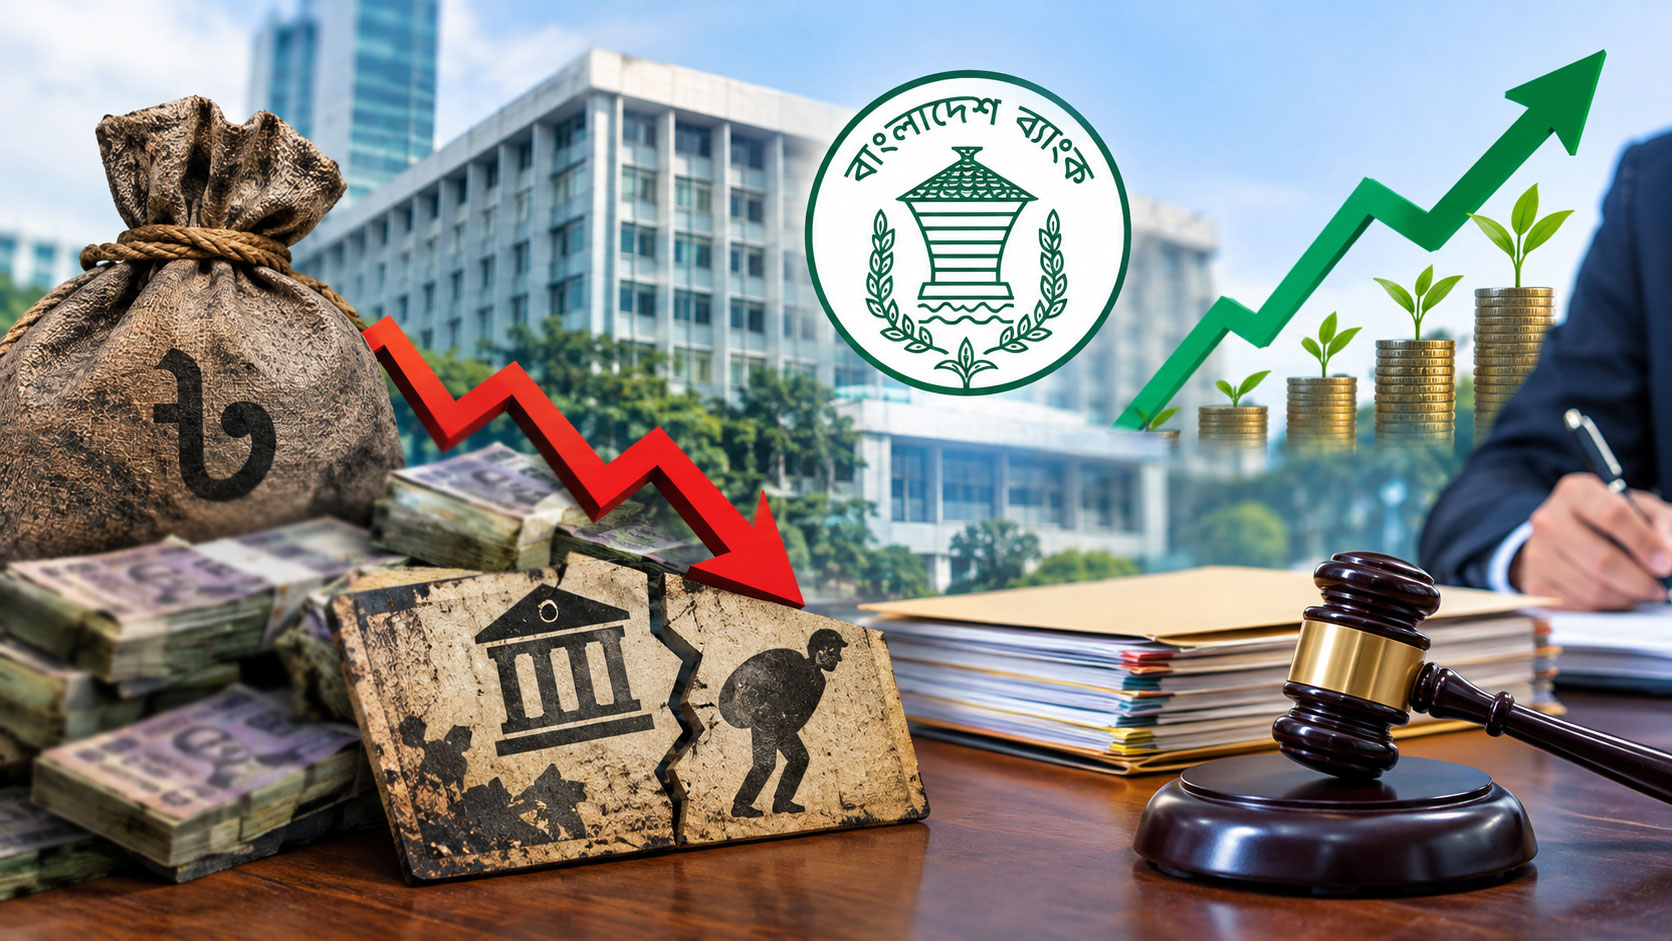
ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ৬ লাখ কোটি টাকা ছাড়িয়েছে। এ পরিস্থিতিতে ঋণ আদায় বাড়ানো, ব্যাংকের আর্থিক ভিত্তি শক্তিশালী করা এবং সুশাসন ফেরাতে নানা উদ্যোগ নিচ্ছে বাংলাদেশ ব্যাংক। ঋণ আদায়ে তদারকি জোরদার করার পাশাপাশি ব্যাংকিং খাতের আইন সংস্কার, ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনা কোম্পানি গঠন এবং ঋণ পুনর্গঠনের নীতিমালা তৈরির কাজ চলছে। সম্প্রতি বাংলাদেশ ব্যাংকের এক প্রতিবেদনে এসব তথ্য উঠে এসেছে।
বাংলাদেশ ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগের তথ্য বলছে, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে মোট ঋণের পরিমাণ দাঁড়িয়েছে ১৮ লাখ ৫০ হাজার ৫৯৫ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। অর্থাৎ, মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই খেলাপি ঋণ। এ পরিস্থিতিতে খেলাপি ঋণ আদায়, ঋণখেলাপিদের বিরুদ্ধে আইনি ব্যবস্থা এবং দুর্বল ব্যাংকগুলোর আর্থিক সক্ষমতা বাড়ানোর ওপর জোর দিচ্ছে কেন্দ্রীয় ব্যাংক। একই সঙ্গে ঋণ বিতরণে অনিয়ম ঠেকানো এবং ব্যাংক পরিচালনায় সুশাসন প্রতিষ্ঠার উদ্যোগও নেওয়া হচ্ছে।
এ প্রসঙ্গে বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর চরচাকে বলেন, “খেলাপি ঋণ কমাতে এখন আর ছোট খাটো পদক্ষেপ নিলে কাজ হবে না। সরকার যদি কঠোর হয় তাহলেই খেলাপি ঋণ কমতে পারে। এর জন্য যদি কোনো আইন সংস্কার করতে হয় সেটিও করতে হবে। আরও যদি কঠিন পদক্ষেপ থাকে তাহলে তা নিতে হবে। সরকার কখনোই খেলাপিদের শক্ত হাতে ধরেনি। তাই আজ এই পরিস্থিতির সৃষ্টি হয়েছে। এখন আর ছাড় দেওয়ার কোনো সুযোগ নেই। কারণ, এতে কোনো কাজ হবে না।”
সেন্টার ফর পলিসি ডায়ালগ-সিপিডির সম্মানীয় ফেলো অধ্যাপক মোস্তাফিজুর রহমান চরচাকে বলেন, “ব্যাংক খাতের সংকট কাটিয়ে উঠতে কাঠামোগত সংস্কারের কোনো বিকল্প নেই। শুধু খেলাপি ঋণের পরিমাণ কমানোর উদ্যোগ নিলেই হবে না, ঋণখেলাপিদের জবাবদিহির আওতায় আনতে হবে। একই সাথে ব্যাংক থেকে অনিয়মের মাধ্যমে বেরিয়ে যাওয়া অর্থ উদ্ধারে কার্যকর পদক্ষেপ নিতে হবে।”
ঋণ আদায়ে ব্যাংকগুলোকে নিয়মিত তদারকি
বাংলাদেশ ব্যাংকের প্রতিবেদনে বলা হয়েছে, খেলাপি ঋণ কমাতে বাংলাদেশ ব্যাংক স্বল্প, মধ্য ও দীর্ঘমেয়াদি পরিকল্পনা নিয়ে এগোচ্ছে। স্বল্পমেয়াদি পরিকল্পনার অংশ হিসেবে যেসব ব্যাংকে খেলাপি ঋণের হার ১০ শতাংশের বেশি, সেসব ব্যাংকের ব্যবস্থাপনা পরিচালকের (এমডি) সঙ্গে প্রতি তিন মাসে বৈঠক করছে কেন্দ্রীয় ব্যাংক।
এসব বৈঠকে ঋণ আদায়ের অগ্রগতি পর্যালোচনা করা হচ্ছে। পাশাপাশি আদায়ের পথে বাধা চিহ্নিত করে তা দূর করতে ব্যাংকগুলোর কাছ থেকে কর্মপরিকল্পনা নেওয়া হচ্ছে। কেন্দ্রীয় ব্যাংকের নিয়মিত ব্যাংকার্স সভায়ও বড় ঋণখেলাপিদের কাছ থেকে টাকা আদায়ের বিষয়টি গুরুত্ব পাচ্ছে। প্রতিটি ব্যাংকের শীর্ষ ২০ খেলাপি ও খেলাপি ঋণগ্রহীতার ঋণ আদায়ের অগ্রগতি পর্যালোচনা করা হচ্ছে।
খেলাপি ঋণের আন্তর্জাতিক মানদণ্ড
ঋণের প্রকৃত ঝুঁকি চিহ্নিত করতে আন্তর্জাতিক আর্থিক প্রতিবেদন মান বা আইএফআরএস-৯ অনুসারে ঋণ শ্রেণিকরণ ও প্রভিশন সংরক্ষণের নীতিমালা চালুর প্রক্রিয়াও চলছে।
মধ্য ও দীর্ঘমেয়াদি পরিকল্পনার অংশ হিসেবে খেলাপি ও ইচ্ছাকৃত খেলাপিদের তালিকা প্রকাশের আইনি দিক পর্যালোচনা করা হচ্ছে। একই সঙ্গে ঋণ আদায়ে কার্যকর ভূমিকা রাখা ব্যাংক কর্মকর্তাদের বিশেষ ভাতা দেওয়ার নীতিমালা এবং নিয়মিত ঋণ পরিশোধকারী গ্রাহকদের প্রণোদনা দেওয়ার উদ্যোগ নেওয়া হয়েছে।
একজন ঋণগ্রহীতা যাতে একাধিক ব্যাংক থেকে অতিরিক্ত ঋণ নিয়ে পুরো ব্যাংকিং ব্যবস্থাকে ঝুঁকিতে ফেলতে না পারে, সে জন্য সর্বোচ্চ ঋণসীমা কার্যকরের বিষয়েও গুরুত্ব দেওয়া হচ্ছে। ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে আইনি ব্যবস্থা জোরদার করার উদ্যোগ রয়েছে। ঋণ আদায়ের মামলা দীর্ঘায়িত হওয়া এবং উচ্চ আদালতে রিটের কারণে সৃষ্ট জটিলতা কমাতেও কাজ করছে কেন্দ্রীয় ব্যাংক। এ ক্ষেত্রে অ্যাটর্নি জেনারেলের কার্যালয়ের সঙ্গে যোগাযোগের মাধ্যমে আইনি প্রতিবন্ধকতা দূর করার উদ্যোগ নেওয়া হচ্ছে।
বাংলাদেশ ব্যাংক বলছে, বড় শিল্পপ্রতিষ্ঠানের অর্থায়নে ব্যাংকের ওপর চাপ কমাতে ১ হাজার কোটি টাকার বেশি অর্থায়নের ক্ষেত্রে ব্যাংকঋণের পরিবর্তে বন্ড ইস্যুকে বাধ্যতামূলক করার উদ্যোগও নেওয়া হচ্ছে।
আইন সংস্কারের উদ্যোগ
বাংলাদেশ ব্যাংকের প্রতিবেদনে আরও বলা হয়েছে, ব্যাংক খাতে সুশাসন প্রতিষ্ঠা এবং ঋণ আদায় সহজ করতে একাধিক আইন সংস্কারের উদ্যোগ নিয়েছে সরকার। এর মধ্যে রয়েছে ব্যাংক কোম্পানি আইন, অর্থঋণ আদালত আইন, ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনা এবং দেউলিয়াত্ব সংক্রান্ত আইনের সংস্কার।
ব্যাংক খাতে করপোরেট সুশাসন নিশ্চিত করতে ‘ব্যাংক কোম্পানি (সংশোধন) আইন, ২০২৬’-এর খসড়া তৈরি করে আইন, বিচার ও সংসদবিষয়ক মন্ত্রণালয়ে পাঠানো হয়েছে। অন্যদিকে, ঋণ আদায়ের প্রক্রিয়া দ্রুত করতে ‘অর্থঋণ আদালত (সংশোধন) আইন, ২০২৬’ প্রণয়নের কাজ এগিয়ে নেওয়া হচ্ছে।
ঝুঁকিপূর্ণ ও অনাদায়ী ঋণ ব্যবস্থাপনায় ‘ডিসট্রেসড অ্যাসেট ম্যানেজমেন্ট অ্যাক্ট, ২০২৬’ প্রণয়নের উদ্যোগ নেওয়া হয়েছে। এ আইনের আওতায় বেসরকারি খাতে অ্যাসেট ম্যানেজমেন্ট কোম্পানি বা এএমসি গঠনের আইনি কাঠামো তৈরির কাজ চলছে। এসব কোম্পানির মাধ্যমে ব্যাংকের ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনা ও ঋণ আদায়ের নতুন সুযোগ তৈরি হতে পারে।
এ ছাড়া বিদ্যমান দেউলিয়া আইনকে আন্তর্জাতিক মানের সঙ্গে সামঞ্জস্যপূর্ণ করতে বিশ্বব্যাংক গ্রুপের সহযোগী সংস্থা ইন্টারন্যাশনাল ফাইন্যান্স করপোরেশনের (আইএফসি) সহায়তায় ‘ইনসলভেন্সি অ্যান্ড ব্যাংকরাপসি অ্যাক্ট, ২০২৬’ প্রণয়নের কাজ চলছে।
ক্ষতিগ্রস্ত শিল্পপ্রতিষ্ঠান পুনর্গঠনে বিশেষ সুবিধা
বাংলাদেশ ব্যাংকের কৌশলের মধ্যে আরও রয়েছে, ব্যাংকঋণ পরিশোধে সমস্যায় পড়া শিল্প ও ব্যবসাপ্রতিষ্ঠানগুলোর জন্যও বিশেষ নীতি সহায়তার উদ্যোগ। পাঁচ সদস্যের বিশেষ বাছাই কমিটির সুপারিশের ভিত্তিতে প্রায় ৩০০টি ক্ষতিগ্রস্ত প্রতিষ্ঠানকে ত্রিপক্ষীয় বৈঠকের মাধ্যমে পুনর্গঠন ও নীতি সহায়তা দেওয়া হয়েছে।
এসব প্রতিষ্ঠানের আবেদনের সময়সীমা ২০২৬ সালের সেপ্টেম্বর পর্যন্ত বাড়ানো হয়েছিল। তবে এই উদ্যোগের মাধ্যমে কত টাকা ঋণ আদায় হয়েছে, কত ঋণ পুনর্গঠন করা হয়েছে এবং কত প্রতিষ্ঠান নিয়মিত ঋণ পরিশোধে ফিরেছে, তার বিস্তারিত হিসাব প্রকাশ করা হলে উদ্যোগটির কার্যকারিতা মূল্যায়ন সহজ হবে।
রাজনৈতিক প্রভাবমুক্ত হয়ে ঋণ আদায়ের তাগিদ
খেলাপি ঋণ নিয়ন্ত্রণে আইন সংস্কারের উদ্যোগকে সময়োপযোগী মনে করছেন অর্থনীতিবিদরা। তবে তারা এটাও বলছেন, শুধু আইন প্রণয়ন করলেই হবে না। প্রভাবশালী ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া এবং ঋণ আদায়ে রাজনৈতিক প্রভাব বন্ধ করাও জরুরি।
সিপিডির ফেলো মোস্তাফিজুর রহমান বলেন, “আওয়ামী লীগ সরকারের সময়ে ব্যাংক খাতের খেলাপি ঋণ নিয়ে যে পরিসংখ্যান প্রকাশ করা হয়েছে, তা খাতটির প্রকৃত চিত্র তুলে ধরতে পারেনি। তবে শ্বেতপত্রে ব্যাংক খাতের প্রকৃত খেলাপি ও সংকটাপন্ন ঋণের পরিমাণ প্রায় ৬ লাখ ৫০ হাজার কোটি টাকা বলে অনুমান করা হয়েছিল। অর্থাৎ, প্রকাশিত পরিসংখ্যানের সঙ্গে ব্যাংক খাতের প্রকৃত দুরবস্থার বড় ধরনের ব্যবধান ছিল। এ পরিস্থিতি থেকে উত্তরণে খেলাপি ঋণের প্রকৃত চিত্র নিরূপণ করা এবং ঋণ আদায়ে কার্যকর পদক্ষেপ নেওয়া জরুরি। রাজনৈতিক প্রভাবের বাইরে থেকে ব্যাংক পরিচালনা এবং ঋণসংক্রান্ত সিদ্ধান্ত নেওয়া নিশ্চিত করা না গেলে এ খাতের সংকট কাটবে না।”
সাউথ এশিয়ান নেটওয়ার্ক অন ইকোনমিক মডেলিংয়ের (সানেম) নির্বাহী পরিচালক সেলিম রায়হান এক নিবন্ধে লিখেছেন, খেলাপি ঋণ দেশের অর্থনৈতিক স্থিতিশীলতার জন্য বড় ঝুঁকি তৈরি করেছে। ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনা ও দেউলিয়াত্বসংক্রান্ত আইন আধুনিকায়নের উদ্যোগ ইতিবাচক। তবে এসব উদ্যোগের বাস্তবায়নই হবে মূল চ্যালেঞ্জ। রাজনৈতিক প্রভাবের বাইরে থেকে আইন প্রয়োগ এবং প্রভাবশালী ঋণখেলাপিদের বিরুদ্ধে দৃশ্যমান ব্যবস্থা নিশ্চিত করতে পারলেই ব্যাংক খাতে সুশাসন আসতে পারে।
দুর্বল ব্যাংক পুনর্গঠন ও আমানত সুরক্ষায় উদ্যোগ
ব্যাংক খাতে সুশাসন ফেরাতে পরিচালনা পর্ষদ পুনর্গঠন এবং দুর্বল ব্যাংকগুলোর কাঠামোগত সংস্কারের উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের উদ্যোগে ১৯টি ব্যাংকের পরিচালনা পর্ষদ বাতিল ও পুনর্গঠন করা হয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
অন্যদিকে, আমানতকারীদের সুরক্ষার আওতা বাড়ানোর উদ্যোগও নেওয়া হয়েছে। প্রতিবেদনে উল্লেখ করা হয়েছে, আমানত সুরক্ষা আইনের আওতায় সুরক্ষা সীমা ১ লাখ টাকা থেকে বাড়িয়ে ২ লাখ টাকা করা হয়েছে। এ পরিবর্তন কার্যকর হলে নির্ধারিত সীমার মধ্যে আমানতকারীদের সুরক্ষা বাড়বে।
ব্যাংকগুলোর আর্থিক ঝুঁকি দ্রুত শনাক্ত করতে চলতি বছরের জানুয়ারি থেকে ঝুঁকিভিত্তিক তদারকি বা রিস্ক বেজড সুপারভিশন চালুর উদ্যোগ নেওয়া হয়েছে। পাশাপাশি ব্যাংকের মূলধন কাঠামো শক্তিশালী করতে নগদ লভ্যাংশ বিতরণের ক্ষেত্রে ন্যূনতম পরিশোধিত মূলধন ২ হাজার কোটি টাকা নির্ধারণের শর্ত আরোপের কথাও প্রতিবেদনে উল্লেখ করা হয়েছে।
বাস্তবায়নই হবে সবচেয়ে বড় পরীক্ষা
ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ৬ লাখ কোটি টাকা ছাড়িয়ে যাওয়ায় সংকট মোকাবিলায় বাংলাদেশ ব্যাংকের সামনে বড় চ্যালেঞ্জ তৈরি হয়েছে। আইন সংস্কার, ঋণ আদায়ে তদারকি, ঝুঁকিপূর্ণ সম্পদ ব্যবস্থাপনা এবং দুর্বল ব্যাংক পুনর্গঠনের উদ্যোগগুলো কার্যকরভাবে বাস্তবায়ন করা গেলে পরিস্থিতির উন্নতি হতে পারে।
তবে অর্থনীতিবিদরা বলছেন, এসব উদ্যোগের সাফল্য নির্ভর করবে ঋণ আদায়ের প্রকৃত অগ্রগতি, বড় ঋণখেলাপিদের বিরুদ্ধে আইনের প্রয়োগ এবং ব্যাংক পরিচালনায় জবাবদিহি নিশ্চিত করার ওপর। পাশাপাশি নতুন করে অনিয়মের মাধ্যমে ঋণ বিতরণ বন্ধ করা এবং নিয়মিত ঋণ পরিশোধের সংস্কৃতি গড়ে তোলাও জরুরি। ব্যাংক খাতে আস্থা ফেরাতে তাই শুধু নতুন নীতি বা আইন প্রণয়ন যথেষ্ট নয়। খেলাপি ঋণ কতটা আদায় হচ্ছে, ব্যাংকগুলোর আর্থিক অবস্থার কতটা উন্নতি হচ্ছে এবং আমানতকারীদের স্বার্থ কতটা সুরক্ষিত থাকছে, তার স্বচ্ছ হিসাবও নিয়মিত প্রকাশ করতে হবে।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান চরচাকে বলেন, “খেলাপি ঋণ কমাতে বাংলাদেশ ব্যাংক বিভিন্ন ধরনের উদ্যোগ নিয়েছে। আগে গোপন থাকা বা পুনঃতফসিলের মাধ্যমে আড়াল করা অনেক ঋণের প্রকৃত অবস্থা এখন প্রকাশিত হয়েছে। এসব উদ্যোগ সফল হলে খেলাপি ঋণ অনেকটা কমে যাবে।”