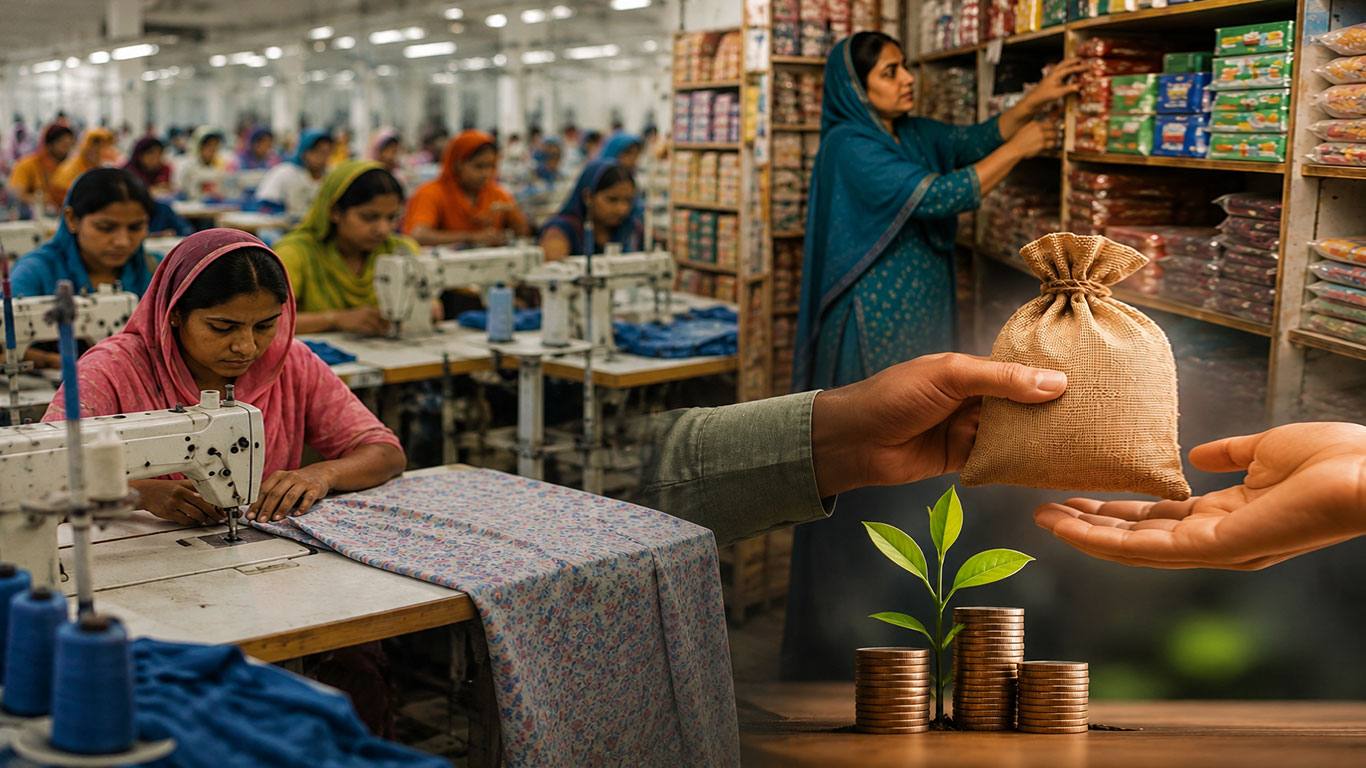
দেশের অর্থনীতিতে লাখ লাখ নারী যুক্ত থাকলেও ব্যবসার মালিকানা ও ব্যাংকঋণে তাদের অংশ খুবই কম। বাংলাদেশ অর্থনৈতিক শুমারি ২০২৪-এর তথ্য বলছে, দেশের বিভিন্ন অর্থনৈতিক কর্মকাণ্ডে যুক্ত মানুষের প্রায় ১৭ শতাংশ নারী। কিন্তু ব্যবসার মালিকানায় নারীর অংশ ৯ শতাংশেরও কম। একই চিত্র দেখা যাচ্ছে ক্ষুদ্র, ছোট ও মাঝারি শিল্পের (সিএমএসএমই) ঋণেও। চলতি বছরের মার্চ শেষে মোট এসএমই ঋণের মাত্র ৭ দশমিক ২৮ শতাংশ ছিল নারী উদ্যোক্তাদের কাছে।
বাংলাদেশ ব্যাংকের পরিসংখ্যানে দেখা গেছে, চলতি বছরের মার্চ শেষে নারী উদ্যোক্তাদের কাছে সিএমএসএমই ঋণের স্থিতি দাঁড়িয়েছে ২১ হাজার ৬৯২ কোটি ৫৮ লাখ টাকা। মোট সিএমএসএমই ঋণের তুলনায় এটি ৭ দশমিক ২৮ শতাংশ। গত বছরের মার্চে নারী উদ্যোক্তাদের কাছে থাকা ঋণের অংশ ছিল ৬ দশমিক ৪৫ শতাংশ। অর্থাৎ, এক বছরে নারী উদ্যোক্তাদের ঋণের অংশ বেড়েছে শূন্য দশমিক ৮৩ শতাংশ পয়েন্ট। অর্থাৎ, অংশগ্রহণ কিছুটা বেড়েছে।
অর্থনীতিতে ৫২ লাখ নারী, মালিকানায় ৯ শতাংশের কম
বাংলাদেশ অর্থনৈতিক শুমারি ২০২৪-এর তথ্য বলছে, দেশের সব ধরনের অর্থনৈতিক প্রতিষ্ঠানে মোট ৩ কোটি ৬ লাখ ৯ হাজার ২৩৩ জন মানুষ যুক্ত রয়েছেন। এর মধ্যে নারী ৫১ লাখ ৯১ হাজার ২৭১ জন। অর্থাৎ, অর্থনৈতিক কর্মকাণ্ডে যুক্ত মানুষের প্রায় ১৭ শতাংশ নারী। পুরুষের সংখ্যা ২ কোটি ৫৫ লাখ ১৭ হাজার ৯৬২ জন।
ব্যবসার মালিকানার ক্ষেত্রেও নারীর অংশ তুলনামূলক কম। দেশের মোট অর্থনৈতিক প্রতিষ্ঠান (ইকোনোমিক ইউনিট) রয়েছে প্রায় ১ কোটি ২৫ লাখ ৮৯ হাজার ৯৭০টি। এর মধ্যে নারীর মালিকানাভুক্ত প্রতিষ্ঠানের সংখ্যা মাত্র ১১ লাখ ২ হাজার ৩৬৪টি। অর্থাৎ, অর্থনৈতিক প্রতিষ্ঠান বা ব্যবসা প্রতিষ্ঠানের মালিকানাতে নারীর অংশ প্রায় ৮ দশমিক ৮ শতাংশ।
শুমারির তথ্যে আরও দেখা যায়, অর্থনৈতিক কর্মকাণ্ডে যুক্ত নারীদের একটি বড় অংশ ব্যবসার মালিক হিসেবে নয়, অন্য ধরনের কাজে যুক্ত। মালিক নন কিন্তু পরিবারের কারও ব্যবসায় অবৈতনিক কাজ করেন–এমন কর্মীর সংখ্যা প্রায় ৮ লাখ ৯৮ হাজার ৪৭৭। এর মধ্যে নারী প্রায় ২ লাখ ৬ হাজার ৮০৯ জন। অর্থাৎ, অবৈতনিক পারিবারিক কাজে যুক্তদের প্রায় ২৩ শতাংশ নারী। এ ছাড়া পূর্ণকালীন কর্মীদের মধ্যে নারী ৩ লাখ ৪৫ হাজার ৬৮৭ জন, খণ্ডকালীন কর্মীদের মধ্যে ২০ হাজার ৮৯৭ জন এবং অনিয়মিত কর্মীদের মধ্যে ৭১ হাজার ৫২৫ জন। শিক্ষানবীশ হিসেবেও যুক্ত রয়েছেন ৬৩ হাজার ৩৪ জন নারী।
গ্রাম ও শহরেও নারীদের অর্থনৈতিক অংশগ্রহণে পার্থক্য রয়েছে। গ্রামীণ ব্যবসা প্রতিষ্ঠানগুলোতে যুক্ত মোট ১ কোটি ৫৫ লাখ ৩৫ হাজার ১২৩ জনের মধ্যে নারী প্রায় ২৪ লাখ ২ হাজার ৭৫১ জন। আর শহরাঞ্চলে মোট ১ কোটি ৫০ লাখ ৫৯ হাজার ৮০০ জনের মধ্যে নারী প্রায় ২৭ লাখ ১৬ হাজার ৫২০ জন। অর্থাৎ, মোট জনগোষ্ঠীর অর্ধেক নারী হলেও অর্থনৈতিক অন্তর্ভুক্তি তাদের কম।
এ প্রসঙ্গে উইমেন অন্ট্রাপ্রেনার্স অ্যাসোসিয়েশন, বাংলাদেশের (ডব্লিউইএ) সাবেক সভাপতি শীজান খান চরচাকে বলেন, “আমাদের সমাজে এখনো নারীকে পিছিয়ে রাখার একটা প্রবণতা রয়েছে। তবে আগের তুলনায় নারীদের অর্থনৈতিক কর্মকাণ্ডে অংশগ্রহণ বেড়েছে। আমাদের নারীরা অনেক মেধাবী ও প্রতিভাবান। তারা নিজেরা কিছু করতে চান, উদ্যোক্তা হতে চান। কিন্তু দেশের আর্থিক ব্যবস্থা, বিশেষ করে ব্যাংকিং ব্যবস্থা সম্পর্কে অনেক নারী উদ্যোক্তারই পর্যাপ্ত ধারণা নেই। ফলে তারা ব্যাংকঋণসহ প্রাতিষ্ঠানিক অর্থায়নের সুযোগ নিতে গিয়ে নানা সমস্যার মুখে পড়েন।”
ঋণ বাড়ছে, কিন্তু অংশ এখনো ১০ শতাংশের নিচে
নারী উদ্যোক্তাদের ঋণপ্রাপ্তি বাড়লেও সামগ্রিক সিএমএসএমই অর্থায়নে তাদের অংশ এখনো খুবই কম। চলতি বছরের জানুয়ারি থেকে মার্চ সময়ে নারী উদ্যোক্তাদের মধ্যে ৪ হাজার ৯৯৪ কোটি ৮৮ লাখ টাকা ঋণ বিতরণ করা হয়েছে। এতে ঋণ পেয়েছেন ১ লাখ ৪৯ হাজার আটজন উদ্যোক্তা।
গত বছরের মার্চে মোট সিএমএসএমই ঋণে নারী উদ্যোক্তাদের অংশ ছিল ৬ দশমিক ৪৫ শতাংশ। এক বছর পর তা বেড়ে হয়েছে ৭ দশমিক ২৮ শতাংশ। অর্থাৎ, এক বছরে কিছুটা অগ্রগতি হলেও মোট সিএমএসএমই ঋণের ৯২ দশমিক ৭২ শতাংশ এখনো নারী উদ্যোক্তাদের বাইরে।
নারী উদ্যোক্তাদের ঋণপ্রাপ্তি বাড়াতে বাংলাদেশ ব্যাংকের বিশেষ পুনঃঅর্থায়ন ব্যবস্থাও রয়েছে। জানুয়ারি থেকে মার্চ সময়ে নারী উদ্যোক্তাদের জন্য পরিচালিত ক্ষুদ্র উদ্যোগ পুনঃঅর্থায়ন স্কিম থেকে ৫৪৭ কোটি ২ লাখ টাকা ঋণ বিতরণ করা হয়েছে। এই অর্থ পেয়েছেন ১ হাজার ৮৯৯টি প্রতিষ্ঠান। নারী উদ্যোক্তাদের মোট সিএমএসএমই ঋণ বিতরণের প্রায় ১১ শতাংশ এসেছে এই স্কিম থেকে।
তবে অনেক উদ্যোক্তা আছে, যারা এই ঋণ সম্পর্কে জানেন না। ঢাকার মোহাম্মদপুরের এমএস ক্রাফট পান্ডার কর্ণধার নাজনিন আখতার চরচাকে বলেন, “আমি কাঠের ছোট ছোট পাত্র বা শো-পিস তৈরি করি। এতদিন নিজের অর্থায়নে ব্যবসাটা চালিয়ে যাচ্ছি। তবে এখন এটাকে বড় করা দরকার। এর জন্য ঋণ প্রয়োজন। কিন্তু আমি জানি না, নারীদের জন্য কম সুদে কোনো ঋণ আছে কিনা। সেটা পেলে ভালো হতো।”
এই উদ্যোক্তা আরও জানান, ব্যাংকিং ব্যবস্থার সাথে তিনি তেমন অভ্যস্ত নন। আর ঋণ নিতে কী কী কাগজপত্র বা যোগ্যতা প্রয়োজন হয়, তাও তিনি জানেন না। অর্থাৎ, তার মতো অনেক নারী উদ্যোক্তা আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরেই থেকে গেছেন।
জামানত ও কাগজপত্রের বাধা
খাত সংশ্লিষ্টরা বলছেন, নারী উদ্যোক্তাদের ঋণপ্রাপ্তি কম থাকার পেছনে ব্যবসার নথিপত্র, ব্যাংকের সঙ্গে লেনদেনের ইতিহাস, জামানত এবং ব্যবসার আনুষ্ঠানিক কাঠামোর মতো বিষয়গুলো বাধা হয়ে দাঁড়াচ্ছে। বিশেষ করে ছোট পরিসরে ব্যবসা করা অনেক নারী উদ্যোক্তার প্রয়োজনীয় কাগজপত্র না থাকায় ঋণ পাচ্ছে না। তবে সম্প্রতি বাংলাদেশ ব্যাংকের উদ্যোগে জামানতবিহীন ঋণের সুযোগ বাড়ছে। মার্চ শেষে জামানতবিহীন সিএমএসএমই ঋণের স্থিতি দাঁড়িয়েছে ৪৭ হাজার ১৩ কোটি ২৬ লাখ টাকা, যা এ খাতে মোট ঋণের ১৫ দশমিক ৭৭ শতাংশ। জানুয়ারি থেকে মার্চ সময়ে ১ লাখ ৮৫ হাজার ৮৮টি প্রতিষ্ঠানে জামানতবিহীন ১৪ হাজার ৬৬৩ কোটি ৮৩ লাখ টাকা ঋণ বিতরণ করা হয়েছে।
এই ধরনের ঋণ নারী এবং নতুন উদ্যোক্তাদের জন্য সুযোগ সৃষ্টি করতে পারে। কারণ, জামানতের বাধা কমলে যেসব উদ্যোক্তা ব্যাংকঋণ নিতে পারছেন না, তাদের একটি অংশও ঋণের আওতায় চলে আসবে।
এক্ষেত্রে সরকারের কাছে থেকে কোনো ধরনের সহযোগিতা পাওয়া যায় না জানিয়ে শীজান খান বলেন, “আমি প্রায় ৪০ বছর ধরে এ বিষয়ে কাজ করছি। কিন্তু এত বছর পরও মনে হয় নারী উদ্যোক্তাদের জন্য এই সহযোগিতা যথেষ্ট নয়। সরকার থেকেও আমরা সহযোগিতা পাচ্ছি না। অথচ দেশের মোট জনসংখ্যার প্রায় অর্ধেকই নারী। এই বিশাল জনগোষ্ঠীকে যদি অর্থনৈতিকভাবে পিছিয়ে রাখা হয়, তাহলে কোনোভাবেই একটি জাতি টেকসইভাবে এগিয়ে যেতে পারে না। নারীদের অর্থনীতির মূলধারায় আরও বেশি করে যুক্ত করতে হলে তাদের উদ্যোক্তা হওয়ার সুযোগ, অর্থায়ন এবং প্রয়োজনীয় প্রাতিষ্ঠানিক সহায়তা নিশ্চিত করতে হবে।”
বিকল্প ব্যবস্থায় নারীর অংশগ্রহণ বেড়েছে
ব্যাংকের বাইরে ক্ষুদ্রঋণ প্রতিষ্ঠানের সঙ্গে সংযোগের মাধ্যমে নারী উদ্যোক্তাদের কাছে ঋণ পৌঁছানোর ক্ষেত্রে তুলনামূলক ভালো চিত্র দেখা যাচ্ছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জানুয়ারি থেকে মার্চ সময়ে ক্ষুদ্রঋণ প্রতিষ্ঠান বা এমএফআইয়ের মাধ্যমে ১ লাখ ৭০ হাজার ৫০৭টি প্রতিষ্ঠানে ১ হাজার ৪৯৯ কোটি ৪০ লাখ টাকা ঋণ বিতরণ করা হয়েছে। এর মধ্যে নারী মালিকানাধীন প্রতিষ্ঠানের অংশ ৮৩ দশমিক ১৯ শতাংশ।
অর্থাৎ, প্রচলিত ব্যাংকিং ব্যবস্থার তুলনায় ক্ষুদ্রঋণ প্রতিষ্ঠানের মাধ্যমে অর্থায়নে নারীদের অংশগ্রহণ অনেক বেশি। এতে বোঝা যায়, ব্যাংকের প্রচলিত ঋণ ব্যবস্থায় যেসব নারী উদ্যোক্তা সহজে ঋণ পাচ্ছেন না, বিকল্প অর্থায়ন ব্যবস্থার মাধ্যমে তাদের একটি বড় অংশ ঋণের আওতায় আসছেন।
গ্রামীণ অর্থনীতিতেও নারী উদ্যোক্তাদের জন্য বড় সম্ভাবনা রয়েছে। মার্চ শেষে গ্রামীণ উদ্যোগগুলোর কাছে সিএমএসএমই ঋণের স্থিতি ছিল ৭১ হাজার ৮০৩ কোটি ৬৪ লাখ টাকা, যা মোট সিএমএসএমই ঋণের ২৪ দশমিক ০৯ শতাংশ। একই সময়ে নতুন উদ্যোক্তাদের কাছে ঋণের স্থিতি দাঁড়িয়েছে ২১ হাজার ৮৬২ কোটি ৩৮ লাখ টাকা, যা মোট সিএমএসএমই ঋণের ৭ দশমিক ৩৩ শতাংশ।
অর্থনীতিতে অংশগ্রহণ, অর্থায়নে বড় ফাঁক
সব মিলিয়ে দেশের অর্থনৈতিক কর্মকাণ্ডে নারীদের অংশগ্রহণ থাকলেও সেই তুলনায় ব্যবসার মালিকানা ও প্রাতিষ্ঠানিক অর্থায়নে তাদের উপস্থিতি অনেক কম। অর্থনৈতিক কর্মকাণ্ডে যুক্ত প্রায় ৫২ লাখ নারী থাকলেও ব্যবসার মালিক হিসেবে রয়েছেন প্রায় ১১ লাখ। আবার মোট সিএমএসএমই ঋণের মাত্র ৭ দশমিক ২৮ শতাংশ রয়েছে নারী উদ্যোক্তাদের কাছে। অর্থাৎ, অর্থনীতিতে নারীর অংশগ্রহণ যতটা, ব্যবসার মালিকানা ও ব্যাংকঋণে তাদের অংশগ্রহণ তার তুলনায় অনেক কম। এক বছরে সিএমএসএমই ঋণে নারীদের অংশ শূন্য দশমিক ৮৩ শতাংশ পয়েন্ট বাড়লেও এখনো তা ১০ শতাংশের নিচে।
খাত সংশ্লিষ্টরা বলছেন, এই ব্যবধান কমাতে নারী উদ্যোক্তাদের জন্য শুধু বিশেষ ঋণ বা পুনঃঅর্থায়ন বাড়ালেই হবে না। ছোট ও অনানুষ্ঠানিক ব্যবসাকে আনুষ্ঠানিক কাঠামোয় আনা, প্রয়োজনীয় কাগজপত্র সহজ করা, জামানতের বাধা কমানো এবং ব্যাংকের বাইরে বিকল্প অর্থায়নের সুযোগ বাড়ানোও জরুরি। তাহলে অর্থনীতিতে যুক্ত লাখ লাখ নারী শুধু কর্মী হিসেবে নয়, আরও বেশি সংখ্যায় ব্যবসার মালিক ও উদ্যোক্তা হিসেবেও সামনে আসতে পারবেন।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান চরচাকে বলেন, “আমরা বর্তমানে করপোরেট ঋণের ওপর নির্ভরশীলতা কমিয়ে এসএমই ঋণের দিকে ঝুঁকছি। কারণ এসএমই খাত শক্তিশালী না হলে বাংলাদেশের অর্থনীতি শক্তিশালী হবে না। এ জন্য আমরা নতুন একটা প্রকল্প হাতে নিয়েছি। যেটার নাম ‘উদ্যোগ’। এর মাধ্যমে আমরা সারাদেশের উপজেলা পর্যায় থেকে উদ্যোক্তাদের সহায়তা করব। তাদের জামানতবিহীন সর্বোচ্চ ২০ লাখ টাকা পযন্ত ঋণের ব্যবস্থা করে দেব।”
নারীর অর্থায়ন প্রসঙ্গে তিনি বলেন, “বাংলাদেশ ব্যাংক নারীর অর্থায়নেও বিভিন্ন স্কিম ঘোষণা করেছে। সেখানে তাদের সুবিধামতো ঋণ দেওয়া হয়। তবে সবাই হয়তো সেই তথ্যগুলো জানেন না। এই এটা নিয়ে আরও প্রচার-প্রচারণা দরকার। আমরা বর্তমানে এটাতে জোর দিচ্ছি।”