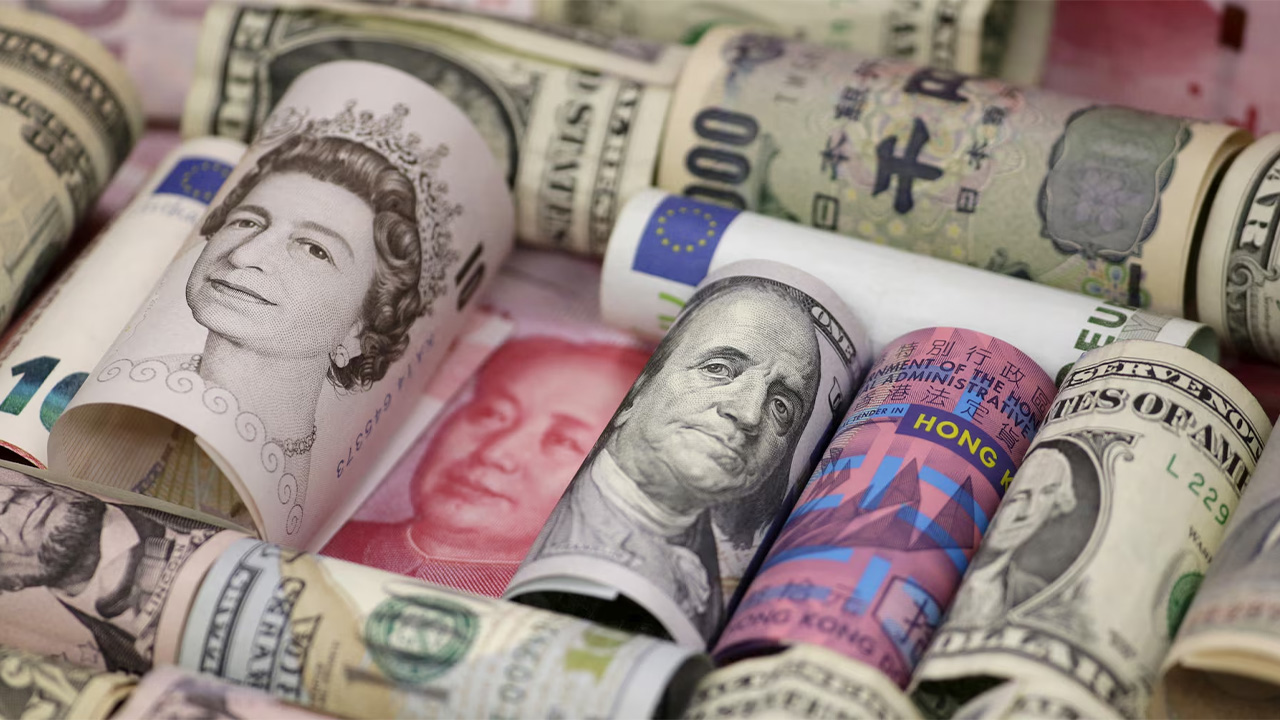
বিভিন্ন দেশে সরকারি বন্ডের সুদের হার বাড়ায় দেশগুলোর সরকারের অর্থব্যবস্থায় চাপ বাড়ছে। এর প্রভাব পড়তে পারে আবাসন বাজারেও। যুক্তরাষ্ট্রে বেশির ভাগ গৃহঋণের সুদের হার ১০ বছর মেয়াদি সরকারি ট্রেজারি বন্ডের সুদের হারের সঙ্গে সরাসরি সম্পর্কিত। এই বন্ডের সুদের হার এখন প্রায় ৫ শতাংশ, যা গত দুই দশকের মধ্যে সর্বোচ্চ।
জার্মানিতেও দীর্ঘমেয়াদি সরকারি বন্ডের সুদের হারের ওপর ভিত্তি করে গৃহঋণের সুদ নির্ধারণ করা হয়। অন্যান্য উন্নত দেশেও একই ধরনের ব্যবস্থা রয়েছে।
ব্রিটিশ সাময়িকী দ্য ইকোনমিস্টের এক প্রতিবেদনে এসব তথ্য উঠে এসেছে। সুদের হার যদি দীর্ঘ সময় ধরে এত বেশি থাকে, অথবা আরও বেড়ে যায়, তাহলে কয়েকটি কারণ একসঙ্গে বাড়ির দামের ওপর দীর্ঘমেয়াদি নেতিবাচক প্রভাব ফেলতে পারে।
২০২২-২৩ সালে সুদের হার সর্বশেষ বাড়ার পরও বিশ্বজুড়ে আবাসন বাজারে বড় ধরনের ধাক্কা লাগেনি। সাম্প্রতিক বছরগুলোর মূল্যস্ফীতি হিসাব করার পরও দেখা যায়, উন্নত দেশগুলোর বাড়ির দাম এখন সর্বকালের সর্বোচ্চ দামের তুলনায় মাত্র ৪ শতাংশ কম। তবে কয়েকটি দেশের আবাসন বাজারে বড় পরিবর্তন এসেছে। নিউজিল্যান্ডে করোনাভাইরাস মহামারির সময় বাড়ির দাম দেশটির অর্থনীতির বাস্তব অবস্থার তুলনায় অনেকটাই বেড়ে গিয়েছিল। এখন দেশটিতে বাড়ির প্রকৃত মূল্য সর্বোচ্চ অবস্থানের তুলনায় ২৫ শতাংশ কমেছে।
জার্মানির আবাসন বাজার সাধারণত বেশ স্থিতিশীল। তবে সেখানেও বাড়ির দাম উল্লেখযোগ্যভাবে কমেছে। অন্যদিকে, বিশ্বের আরও অনেক জায়গায় আবাসন বাজারে দাম বাড়ছে। অস্ট্রেলিয়ায় বাড়ির প্রকৃত দাম করোনাভাইরাস মহামারির সময়ের সর্বোচ্চ দামের চেয়েও সামান্য বেশি।
সান ফ্রান্সিসকোর সবচেয়ে অভিজাত এলাকাগুলোতে গত এক বছরে বাড়ির দাম ২০ শতাংশ বেড়েছে। এসব এলাকায় স্যাম অল্টম্যান, জেনসেন হুয়াংসহ এআই খাতের কয়েকজন ধনকুবেরের বাড়ি রয়েছে। কিছু দেশের আবাসন বাজার বাড়ির মালিকদের জন্য আরও লাভজনক হয়েছে, আবার ক্রেতাদের জন্য আরও ব্যয়বহুল হয়ে উঠেছে। উদাহরণ হিসেবে বলা যায়, ২০১৩ সালে ইউরোজোনের ঋণসংকটের কঠিন সময়ে কেউ যদি পর্তুগালে একটি বাড়ি কিনে থাকেন, তাহলে এখন সেই বাড়ির প্রকৃত মূল্য প্রায় ২০০ শতাংশ বেড়ে গেছে।
সুদের হার ভবিষ্যতে কোন দিকে যাবে, তা কেউই জানে না। তবে বিনিয়োগকারীরা আবাসন খাত নিয়ে উদ্বিগ্ন। যুক্তরাষ্ট্রে আবাসন-সংশ্লিষ্ট শেয়ার, যেমন নির্মাণ প্রতিষ্ঠানগুলোর শেয়ার, জুন থেকে বৃহত্তর বাজারের তুলনায় ১৬ শতাংশীয় পয়েন্ট পিছিয়ে আছে।
ব্যাংক ইউবিএসের হিসাব অনুযায়ী, আগামী বছর ব্রিটিশ আবাসন নির্মাতাদের মুনাফার হার ২০০৭-০৯ সালের বৈশ্বিক আর্থিক সংকটের পরের সময়ের মধ্যে সর্বনিম্ন পর্যায়ে নেমে যেতে পারে। এমনকি অস্ট্রেলিয়াতেও, যেখানে আপাতদৃষ্টিতে কোনো কিছুই আবাসন বাজারকে টলাতে পারে না, সেখানকার আবাসন নির্মাতা প্রতিষ্ঠানগুলোর শেয়ারের দাম সাম্প্রতিক সর্বোচ্চ অবস্থান থেকে ১০ শতাংশ কমেছে।
তিনটি বিষয় থেকে বোঝা যায়, উচ্চ সুদের হারের কারণে উন্নত বিশ্বের আবাসন বাজার ঝুঁকির মুখে পড়তে পারে। এগুলো হলো বন্ধকি ঋণ, পরিবারের আর্থিক অবস্থা এবং আবাসন সরবরাহ।
প্রথমে বন্ধকি ঋণের বিষয়টি দেখা যাক। সর্বশেষ ধাক্কার আগে পরিবারগুলো বেশ ভালোভাবেই সুরক্ষিত ছিল। মহামারির সময় অনেক মার্কিন নাগরিক ৩০ বছরের জন্য ৩ শতাংশ সুদে ঋণ পুনঃঅর্থায়ন করেছিলেন। অস্ট্রেলিয়ানরাও দ্রুত নির্দিষ্ট সুদের হারে বন্ধকি ঋণ নিয়েছিলেন। দেশটির কেন্দ্রীয় ব্যাংক কার্যত পরিবর্তনশীল সুদের হারের ঋণের তুলনায় নির্দিষ্ট সুদের হারের ঋণকে বেশি সুবিধা দিয়েছিল। এর পেছনে ছিল ‘টার্ম ফান্ডিং ফ্যাসিলিটি’। এর মাধ্যমে বাণিজ্যিক ব্যাংকগুলো নির্দিষ্ট মেয়াদের জন্য অত্যন্ত কম সুদে ঋণ নিতে পারত।
যুক্তরাজ্যে ২০২২ সালের মধ্যে বন্ধকি ঋণের একটি ছোট অংশের সুদের হার ১০ বছরেরও বেশি সময়ের জন্য নির্দিষ্ট ছিল। একসময় বিষয়টিকে এতটাই বিরল মনে করা হতো, যেন লক নেস দানবের একটি উচ্চ-রেজল্যুশনের ছবি পাওয়া। এসব নির্দিষ্ট সুদের হার ঋণগ্রহীতাদের সুদের হার বাড়ার সময় কিছুটা সুরক্ষা দিয়েছিল।
এখন বন্ধকি ঋণগ্রহীতাদের সেই সুরক্ষা কমে গেছে। দ্য ইকোনমিস্ট যে দেশগুলোর নির্ভরযোগ্য তথ্য পেয়েছে, সেগুলোর বেশির ভাগ দেশেই পরিবারগুলো পরিবর্তনশীল সুদের হারের ঋণ নিয়েছে। তাদের আশা, সুদের হার কমবে। অস্ট্রেলিয়ায় নির্দিষ্ট সুদের হারে থাকা বন্ধকি ঋণের অনুপাত ২০২২ সালের প্রায় ৪০ শতাংশ থেকে কমে এখন প্রায় ৫ শতাংশে দাঁড়িয়েছে।
কানাডায় পরিবর্তনশীল সুদের হারে থাকা বন্ধকি ঋণের অনুপাত ২০২০ সালের তুলনায় দ্বিগুণ হয়েছে। এমনকি দীর্ঘমেয়াদি নির্দিষ্ট সুদের হারের বন্ধকি ঋণের জন্য পরিচিত যুক্তরাষ্ট্রেও ২০২১ সালের তুলনায় পরিবর্তনশীল সুদের হার এখন বেশি প্রচলিত।
যেসব পরিবার এখনো বন্ধকি ঋণের সুদের হার নির্দিষ্ট করছে, তারাও অনেক সময় আগের তুলনায় কম সময়ের জন্য তা করছে। হিসাব বলছে, বর্তমানে যে ব্রিটিশ নাগরিকেরা বন্ধকি ঋণের সুদের হার নির্দিষ্ট করছেন, তারা গড়ে ২ দশমিক ৪ বছরের জন্য তা নির্দিষ্ট করছেন। সম্প্রতি এই সময়ের সর্বোচ্চ গড় ছিল ২ দশমিক ৭ বছর। কানাডায় কার্যকরভাবে সুদের হার নির্দিষ্ট রাখার মেয়াদ কমার হার আরও বেশি। ২০২২-২৩ সালে আবাসন বাজারকে টিকিয়ে রাখার দ্বিতীয় সহায়তা ছিল নগদ অর্থ।
কোভিড মহামারির সময়ে দেওয়া উদার সরকারি সহায়তার ফলে উন্নত বিশ্বের পরিবারগুলোর হাতে ‘অতিরিক্ত’ সঞ্চয়ের পরিমাণ দাঁড়িয়েছিল ৫ ট্রিলিয়ন ডলার। এটি সে সময়ের মোট দেশজ উৎপাদনের (জিডিপি) এক-দশমাংশের সমান। পণ্য ও সেবার দাম এবং সুদের হার বাড়তে থাকায় মানুষ ‘জীবনযাত্রার ব্যয়-সংকট’ নিয়ে অভিযোগ করছিল। তবে তাদের অনেকেই দৈনন্দিন খরচ মেটাতে ওই সঞ্চয় ব্যবহার করতে পেরেছিল।
এখন সেই অতিরিক্ত সঞ্চয়ও ফুরিয়ে গেছে। সান ফ্রান্সিসকো ফেডারেল রিজার্ভ প্রকাশিত এক গবেষণা অনুযায়ী, মার্কিন নাগরিকেরা ২০২৪ সালের মাঝামাঝি সময়ের মধ্যে তাদের ২ ট্রিলিয়ন ডলারের সঞ্চয় শেষ করে ফেলেছিল। ইউরোপীয় ইউনিয়নে (ইইউ) পরিবারগুলোর ব্যাংক আমানতের পরিমাণ এখন জিডিপির ৬৭ শতাংশ, যা সাম্প্রতিক সর্বোচ্চ ৭৭ শতাংশ থেকে কম।
আবাসন বাজারকে টিকিয়ে রাখার তৃতীয় ও শেষ সহায়তাটি ছিল আবাসন সরবরাহ।
২০২২-২৩ সালে সুদের হার বাড়ানোর আগে দীর্ঘ সময় ধরে আবাসন নির্মাণের গতি ছিল অস্বাভাবিকভাবে ধীর। ভাড়া বাসা থেকে নিজেদের বাড়ির মালিক হওয়ার প্রত্যাশায় থাকা মিলেনিয়াল প্রজন্মের সামনে সীমিত যে পরিমাণ আবাসন ছিল, তার জন্য বেশি দাম দেওয়া ছাড়া তেমন কোনো বিকল্প ছিল না। তবে সাম্প্রতিক বছরগুলোতে সুদের হার বাড়লেও, বেশির ভাগ দেশে ২০১০-এর দশকের মাঝামাঝি সময়ের তুলনায় এখন বেশি বাড়িঘর নির্মাণ হচ্ছে। ব্যাংকগুলোও শক্ত অবস্থানে আছে। আর ‘ইয়িম্বি’ (YIMBY) সমর্থকেরা, যারা নিজেদের এলাকায় নতুন বাড়ি নির্মাণের পক্ষে, স্থানীয় সরকারগুলোকে আবাসন নির্মাণের নিয়ম সহজ করতে চাপ দিয়েছেন।
গত পাঁচ বছরে যুক্তরাষ্ট্রে ৭৩ লাখ নতুন বাড়ি তৈরি হয়েছে। এর আগের পাঁচ বছরে তৈরি হয়েছিল ৬১ লাখ। নিউজিল্যান্ডের সবচেয়ে বড় শহর অকল্যান্ডেও গত বছর বাড়ি নির্মাণের অনুমোদন বেড়ে ১৬ হাজারে পৌঁছেছে। মহামারির আগের সময়ের তুলনায় এই সংখ্যা অনেক বেশি। বিক্রির জন্য থাকা বাড়ির সংখ্যাও বাড়ছে। ফলে ক্রেতারা এখন বাড়ির দাম নিয়ে বিক্রেতাদের সঙ্গে বেশি দর-কষাকষি করতে পারছেন। অনেক বছর পর এবারই প্রথম আবাসনের দাম শুধু বাড়তেই থাকবে, এমনটা নিশ্চিত করে বলা যাচ্ছে না।