ইরানকে কেন্দ্র করে মধ্যপ্রাচ্যের যুদ্ধ বিশ্ব জ্বালানি বাজারের দীর্ঘদিনের কাঠামোকে বড় ধরনের পরীক্ষার মুখে ফেলেছে। এই সংঘাতের প্রভাব শুধু তেলের উৎপাদন, রপ্তানি কিংবা আন্তর্জাতিক বাজারে দামের ওঠানামার মধ্যে সীমাবদ্ধ নেই। বরং এটি বিশ্ব জ্বালানি সরবরাহব্যবস্থার নিরাপত্তা, প্রধান উৎপাদক দেশগুলোর প্রভাব, এশিয়ার আমদানিনির্ভর অর্থনীতির ঝুঁকি এবং ভবিষ্যতে জ্বালানি বাণিজ্যের ভূরাজনৈতিক কাঠামো নিয়ে নতুন প্রশ্ন তৈরি করেছে। বিশেষ করে উপসাগরীয় সহযোগিতা পরিষদের (জিসিসি) দেশগুলোর ওপর বিশ্বের বড় অংশের জ্বালানি সরবরাহ নির্ভরশীল হওয়ায় যুদ্ধের প্রভাব আন্তর্জাতিক অর্থনীতিতে ছড়িয়ে পড়েছে।
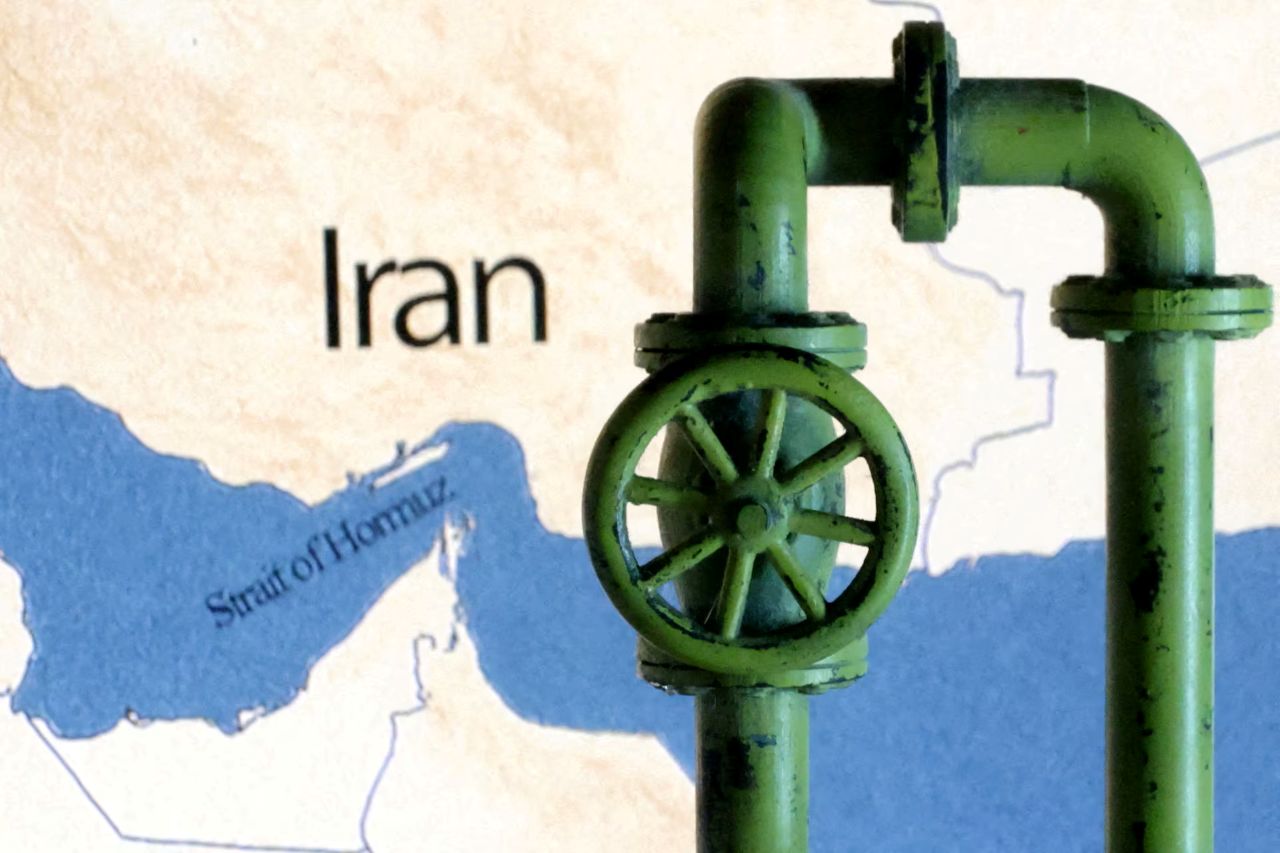
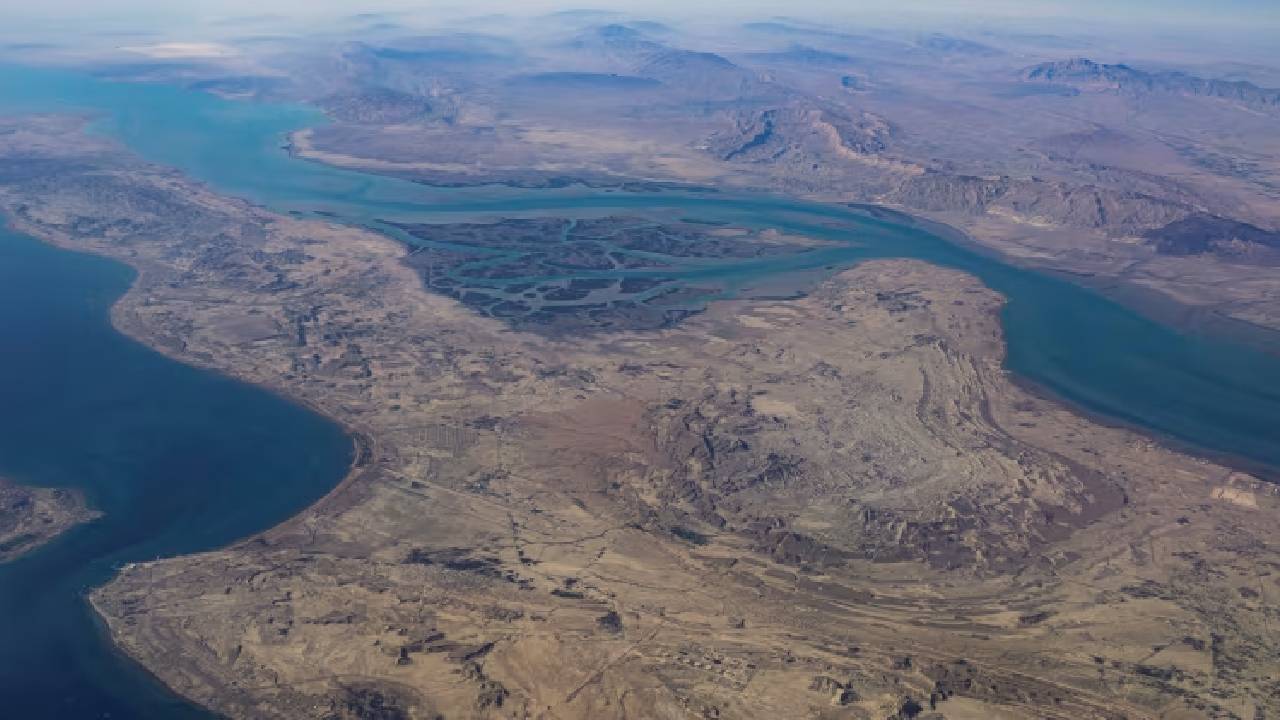
বিশ্ব জ্বালানি বাজারে উপসাগরীয় অঞ্চলের গুরুত্ব বোঝার জন্য হরমুজ প্রণালির দিকে তাকানো প্রয়োজন। আন্তর্জাতিক জ্বালানি সংস্থার (আইইএ) তথ্য অনুযায়ী, ২০২৫ সালে এই প্রণালি দিয়ে প্রতিদিন গড়ে প্রায় ২ কোটি ব্যারেল অপরিশোধিত তেল ও পেট্রোলিয়াম পণ্য পরিবাহিত হয়েছে। এটি বিশ্বের মোট সামুদ্রিক তেল বাণিজ্যের প্রায় এক-চতুর্থাংশ। চীন, ভারত ও জাপান এই পথ দিয়ে পরিবাহিত তেলের বড় ক্রেতা। একারণে হরমুজে দীর্ঘস্থায়ী অচলাবস্থা তৈরি হলে তার প্রভাব শুধু মধ্যপ্রাচ্যে সীমাবদ্ধ থাকবে না। এই সংকট এশিয়া, ইউরোপ ও বিশ্ব অর্থনীতিতে ছড়িয়ে পড়ে।

সৌদি আরব ও সংযুক্ত আরব আমিরাতের কিছু বিকল্প পাইপলাইন থাকলেও সেগুলো দিয়ে হরমুজ প্রণালির স্বাভাবিক সরবরাহের সম্পূর্ণ বিকল্প তৈরি করা সম্ভব নয়। আইইএয়ের হিসাবে, বিকল্প রুট দিয়ে দৈনিক প্রায় ৩৫ লাখ থেকে ৫৫ লাখ ব্যারেল অপরিশোধিত তেল পরিবহনের সক্ষমতা রয়েছে। বিপরীতে হরমুজ প্রণালি দিয়ে পরিবাহিত তেলের পরিমাণ এর কয়েক গুণ। ইরাক, কুয়েত, কাতার ও বাহরাইনের মতো দেশগুলোর রপ্তানিও এই নৌপথের ওপর ব্যাপকভাবে নির্ভরশীল। ফলে সৌদি আরবের বিকল্প পাইপলাইন থাকলেও পুরো উপসাগরীয় অঞ্চলের রপ্তানি নিরাপদ রাখার নিশ্চয়তা নেই।
এই পরিস্থিতিতে সৌদি আরবের ভূমিকা বিশেষ গুরুত্বপূর্ণ। দেশটি শুধু বড় তেল উৎপাদক নয়, আন্তর্জাতিক বাজারে অতিরিক্ত উৎপাদন সক্ষমতা ব্যবহারের ক্ষেত্রেও গুরুত্বপূর্ণ ভূমিকা রাখে। বিশ্ববাজারে সরবরাহ কমে গেলে সৌদি আরব উৎপাদন বাড়িয়ে ভারসাম্য ফিরিয়ে আনার চেষ্টা করতে পারে। কিন্তু যুদ্ধের কারণে উৎপাদন অবকাঠামো, বন্দর, পাইপলাইন ও সমুদ্রপথ আক্রান্ত হলে এই সক্ষমতার কার্যকারিতা কমে যায়। অর্থাৎ উৎপাদন সক্ষমতা থাকা এবং নিরাপদে তেল রপ্তানি করতে পারা এক বিষয় নয়।
অন্যদিকে যুক্তরাষ্ট্র বিশ্ব তেলের বাজারে ক্রমেই গুরুত্বপূর্ণ সরবরাহকারী হয়ে উঠেছে। শেল অয়েল উৎপাদনের বিস্তার দেশটিকে বড় উৎপাদক ও রপ্তানিকারকে পরিণত করেছে। শেল অয়েল (Shale Oil) হলো এক ধরনের অপরিশোধিত জ্বালানি তেল, যা মাটির গভীরে থাকা শেল নামের সূক্ষ্ম দানাদার পাললিক শিলাস্তরের মধ্যে আটকে থাকে। বিশেষ প্রযুক্তির সাহায্যে এই তেল উত্তোলন করা হয়।) ব্রাজিল, কানাডা, গায়ানা, নাইজেরিয়া ও কাজাখস্তানের মতো দেশও বিকল্প সরবরাহের সুযোগ পাচ্ছে। কিন্তু এসব দেশের পক্ষে উপসাগরীয় অঞ্চলের সম্পূর্ণ সরবরাহ দ্রুত প্রতিস্থাপন করা সম্ভব নয়। কারণ নতুন উৎপাদন বাড়াতে সময় লাগে, পরিবহন অবকাঠামোর সীমাবদ্ধতা রয়েছে এবং সব ধরনের অপরিশোধিত তেল সব শোধনাগারে সমানভাবে ব্যবহার করা যায় না।
রাশিয়াও এই পরিবর্তনের গুরুত্বপূর্ণ অংশ। মধ্যপ্রাচ্যের সরবরাহ ব্যাহত হলে এশিয়ার দেশগুলোর কাছে রুশ তেলের গুরুত্ব বাড়তে পারে। বিশেষ করে চীন ও ভারত বিকল্প উৎস হিসেবে রাশিয়ার ওপর নির্ভরতা বাড়ানোর সুযোগ পায়। তবে পশ্চিমা নিষেধাজ্ঞা, পরিবহন ব্যয়, বিমা এবং আন্তর্জাতিক বাণিজ্যের সীমাবদ্ধতা রাশিয়ার সরবরাহ সম্প্রসারণে বাধা তৈরি করে। ফলে যুদ্ধ থেকে রাশিয়া কিছু অর্থনৈতিক সুবিধা পেলেও তাকে নিঃশর্ত বিজয়ী বলা যাবে না।
এশিয়ার দেশগুলোর জ্বালানি আমদানির কৌশলেও পরিবর্তন দেখা যাচ্ছে। ভারত, চীন, জাপান, দক্ষিণ কোরিয়া ও তাইওয়ানের শোধনাগারগুলো যুক্তরাষ্ট্র, ব্রাজিল, আফ্রিকা ও অন্যান্য অঞ্চল থেকে তেল সংগ্রহের চেষ্টা করেছে। তবে ২ নভেম্বর ২০২৬-এ প্রকাশিত রয়টার্সের প্রতিবেদন একটি গুরুত্বপূর্ণ পরিবর্তনের ইঙ্গিত দিয়েছে।
প্রতিবেদনের হিসাবে, এশিয়ার অপরিশোধিত তেল আমদানি অক্টোবরে দৈনিক ২ কোটি ৬৩ লাখ ৯০ হাজার ব্যারেলে পৌঁছেছে, যা যুদ্ধের আগের প্রায় ২ কোটি ৭০ লাখ ব্যারেলের কাছাকাছি ছিল। রাশিয়া ও যুক্তরাষ্ট্রের সরবরাহ এই পুনরুদ্ধারে ভূমিকা রেখেছে। কিন্তু পরিশোধিত জ্বালানির আমদানি, বিশেষ করে ডিজেল ও পেট্রলের সরবরাহ, যুদ্ধপূর্ব গড়ের তুলনায় প্রায় ১০ শতাংশ কম ছিল। অর্থাৎ অপরিশোধিত তেলের সরবরাহ কিছুটা স্বাভাবিক হলেও পরিশোধিত জ্বালানির সংকট রয়ে গেছে।
চীনের অবস্থান এখানে বিশেষ তাৎপর্যপূর্ণ। দেশটি রাশিয়া, মধ্যপ্রাচ্য, আফ্রিকা ও লাতিন আমেরিকা থেকে তেল আমদানি করে এবং কৌশলগত মজুত গড়ে তুলেছে। একই সঙ্গে বৈদ্যুতিক গাড়ি ও নবায়নযোগ্য জ্বালানিতে বিনিয়োগ বাড়িয়েছে। আইএয়ের গ্লোবাল ইভি আউটলুক ২০২৬ অনুযায়ী, ২০২৫ সালে বৈদ্যুতিক গাড়ির ব্যবহার বিশ্বে দৈনিক প্রায় ১৭ লাখ ব্যারেল তেলের চাহিদা কমিয়েছে। বর্তমান নীতির ধারাবাহিকতা বজায় থাকলে ২০৩০ সালে এই পরিমাণ প্রায় ৫০ লাখ ব্যারেলে পৌঁছাতে পারে। দীর্ঘমেয়াদে এটি তেলের বাজারে নতুন পরিবর্তন আনতে পারে।
তেলের দাম নির্ধারণে শুধু উৎপাদন ও চাহিদা কাজ করে না। যুদ্ধের আশঙ্কা, ভবিষ্যৎ সরবরাহের অনিশ্চয়তা, ডলারের বিনিময় হার, জাহাজের ভাড়া, বিমা এবং আন্তর্জাতিক মজুতের পরিমাণও গুরুত্বপূর্ণ। এ কারণে বাস্তবে সরবরাহ বন্ধ হওয়ার আগেই বাজারে দাম বাড়তে পারে। ওপেক ও ওপেক প্লাস উৎপাদন নীতির মাধ্যমে বাজারে প্রভাব বিস্তার করলেও যুক্তরাষ্ট্র, ব্রাজিল ও অন্যান্য নন-ওপেক উৎপাদকদের ক্রমবর্ধমান ভূমিকা তাদের একক নিয়ন্ত্রণের ক্ষমতা সীমিত করেছে। একইভাবে আন্তর্জাতিক তেল বাণিজ্যে ডলারের আধিপত্যও এখনো গুরুত্বপূর্ণ। বিকল্প মুদ্রায় লেনদেনের উদ্যোগ থাকলেও বিশ্ববাজারে ডলারের অবস্থান দ্রুত পরিবর্তিত হওয়ার সম্ভাবনা সীমিত।
হরমুজ প্রণালি। ছবি: রয়টার্স
জরুরি পরিস্থিতিতে বিভিন্ন দেশের কৌশলগত তেলের মজুত বাজারে সরবরাহ করে সংকটের চাপ কিছুটা কমানো যায়। কিন্তু এই মজুত সীমাহীন নয়। দীর্ঘস্থায়ী যুদ্ধের ক্ষেত্রে মজুত কমতে থাকলে বাজারের ঝুঁকি বাড়ে। বিশ্বব্যাংকের ২৮ অক্টোবর ২০২৬-এর কমোডিটি মার্কেট আউটলুক অনুযায়ী, মধ্যপ্রাচ্যের সংঘাতের কারণে ২০২৬ সালে জ্বালানি পণ্যের দাম ৩২ শতাংশ বাড়তে পারে। সংস্থাটি আরও বলেছে, বিশ্ব তেলের উৎপাদন এ বছর ৫ দশমিক ২ শতাংশ কমার আশঙ্কা রয়েছে। উচ্চমূল্য ও সরবরাহের ঘাটতি একদিকে চাহিদা কমাচ্ছে, অন্যদিকে মূল্যস্ফীতি ও অর্থনৈতিক প্রবৃদ্ধির ওপর চাপ সৃষ্টি করছে।
এই সংকটের প্রভাব বাংলাদেশের জন্যও গুরুত্বপূর্ণ। বাংলাদেশ অপরিশোধিত তেল ও পরিশোধিত জ্বালানি আমদানির ওপর নির্ভরশীল। আন্তর্জাতিক বাজারে দাম ও পরিবহন ব্যয় বাড়লে আমদানি ব্যয়, বৈদেশিক মুদ্রার রিজার্ভ, বিদ্যুৎ উৎপাদন এবং পরিবহন খাতে চাপ তৈরি হয়। ডিজেল ও অন্যান্য জ্বালানির দাম বাড়লে কৃষি, শিল্প ও পণ্য পরিবহনের ব্যয়ও বাড়তে পারে। তাই বাংলাদেশের জন্য আমদানির উৎস বৈচিত্র্য করা, পর্যাপ্ত মজুত নিশ্চিত করা, দীর্ঘমেয়াদি সরবরাহ চুক্তি এবং নবায়নযোগ্য জ্বালানিতে বিনিয়োগ বাড়ানো গুরুত্বপূর্ণ।
তাই, ইরান যুদ্ধ বিশ্ব জ্বালানি বাজারের ক্ষমতার ভারসাম্য পরিবর্তনের সম্ভাবনা তৈরি করেছে। তবে এর অর্থ এই নয় যে জিসিসি দেশগুলো তাদের বাজারের অবস্থান হারিয়ে ফেলবে। বরং যুক্তরাষ্ট্র, রাশিয়া, ব্রাজিল ও আফ্রিকার উৎপাদকদের সঙ্গে প্রতিযোগিতা বাড়বে এবং এশিয়ার আমদানিকারক দেশগুলো সরবরাহের উৎস আরও বৈচিত্র্যময় করার চেষ্টা করবে। দীর্ঘমেয়াদে বৈদ্যুতিক গাড়ি, নবায়নযোগ্য জ্বালানি ও জ্বালানি দক্ষতার উন্নয়নও তেলের চাহিদার কাঠামো বদলে দিতে পারে।
সবচেয়ে বড় শিক্ষা হলো, কোনো একটি অঞ্চল বা নৌপথের ওপর অতিরিক্ত নির্ভরতা বিশ্ব জ্বালানি নিরাপত্তাকে ঝুঁকির মধ্যে ফেলে। ভবিষ্যতের জ্বালানি বাজারে শুধু কে কত তেল উৎপাদন করে, সেটিই গুরুত্বপূর্ণ হবে না; কে নিরাপদে, নিরবচ্ছিন্নভাবে এবং প্রতিযোগিতামূলক মূল্যে সেই তেল সরবরাহ করতে পারে, সেটিই নির্ধারণ করবে বৈশ্বিক জ্বালানি বাণিজ্যের নতুন ক্ষমতার ভারসাম্য।