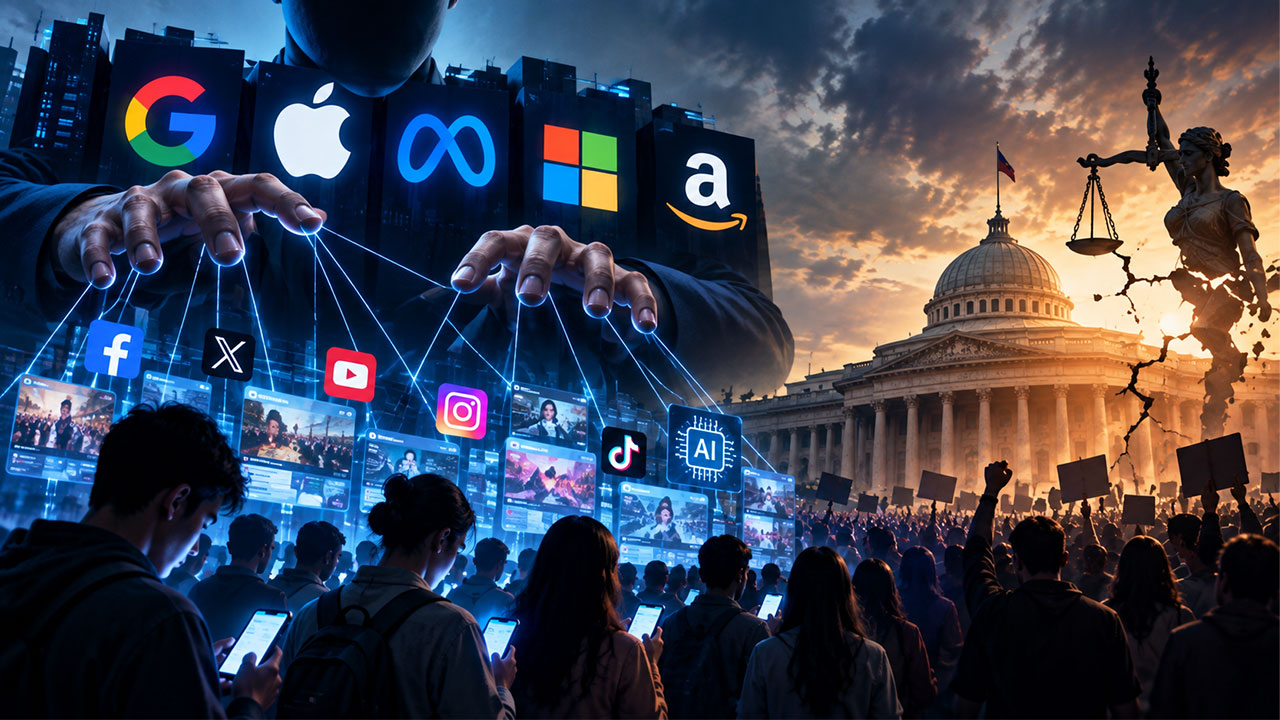
বিশ্ব অর্থনীতি বর্তমানে কৃত্রিম বুদ্ধিমত্তা বা এআই-কেন্দ্রিক এক ঝুঁকিপূর্ণ আর্থিক ‘বাবল’-এর ওপর দাঁড়িয়ে আছে, যা ভেঙে পড়লে বিশ্বব্যাপী একটি চরম অর্থনৈতিক বিপর্যয় ঘটাতে পারে। এআই বাবল বলতে বোঝায় কৃত্রিম বুদ্ধিমত্তা খাতে অতিরিক্ত বিনিয়োগ এবং কোম্পানিগুলোর শেয়ারের দাম অস্বাভাবিকভাবে বেড়ে যাওয়ার অবস্থা।
বর্তমানে কৃত্রিম বুদ্ধিমত্তা কেবল একটি চটকদার স্মার্টফোন ইন্টারফেস বা সাধারণ সফটওয়্যার আপগ্রেডের স্তরে সীমাবদ্ধ নেই; এটি বিশ্ব অর্থনীতির একটি মৌলিক স্তম্ভে রূপান্তরিত হয়েছে। কিন্তু এই রূপান্তরের পেছনে যে বিশাল পরিমাণ মূলধন ডিজিটাল অবকাঠামোতে প্রবাহিত হচ্ছে, তা বিশ্ব অর্থনীতির স্থিতিশীলতার জন্য গভীর উদ্বেগের কারণ হয়ে দাঁড়িয়েছে। সিলিকন ভ্যালি তার সম্ভাব্য সব আর্থিক ঝুঁকি বাস্তব বিশ্বের কাঁধে চাপিয়ে দিয়েছে, যার মাশুল ভবিষ্যতে সাধারণ মানুষকেও দিতে হতে পারে। মার্কিন সংবাদমাধ্যম দ্য হিল–এ লেখা জন ম্যাক গ্লিয়নের এক নিবন্ধে এই সতর্কতা উচ্চারণ করা হয়েছে।
জন ম্যাক গ্লিয়নের মূল বক্তব্যের দিকে তাকালে দেখা যায়, বর্তমানে বিশ্বখ্যাত বিগ টেক বা বড় প্রযুক্তি প্রতিষ্ঠানগুলোর মূলধনী ব্যয়ের পরিমাণ আর সাধারণ করপোরেট বাজেটের মতো মনে হয় না, বরং তা শক্তিশালী সার্বভৌম কোনো রাষ্ট্রের প্রতিরক্ষা বাজেটের আকার ধারণ করেছে। ট্রিলিয়ন ট্রিলিয়ন ডলার আজ সরাসরি সিলিকন চিপ, লিকুইড-কুলড ডেটা সেন্টার, বিশাল কংক্রিটের কাঠামো, পারমাণবিক বিদ্যুৎ কেন্দ্র পুনঃচালুকরণ এবং উচ্চ-ভোল্টেজ পাওয়ার গ্রিডগুলোর মধ্যে প্রবাহিত হচ্ছে। প্রযুক্তি খাতের বাইরে থাকা ভারি শিল্প, বাণিজ্যিক রিয়েল এস্টেট, ইউটিলিটি সরবরাহকারী কোম্পানি এবং নবায়নযোগ্য শক্তি বা গ্রিন এনার্জি ডেভেলপাররা পর্যন্ত তাদের দীর্ঘমেয়াদী বৃদ্ধির পূর্বাভাসকে কম্পিউটার প্রযুক্তির অন্তহীন চাহিদার সাথে যুক্ত করে ফেলেছে।
এর ফলে সমস্যাটি কেবল প্রযুক্তি খাতের মধ্যে সীমাবদ্ধ নেই। বিনিয়োগকারীরা যদি হঠাৎ করে এই সিদ্ধান্তে উপনীত হন যে, এই বিশাল ভৌত ও অবকাঠামোগত সম্পদগুলো থেকে কখনোই অর্থবহ বা প্রত্যাশিত আর্থিক রিটার্ন আসবে না, তবে তার অর্থনৈতিক ধাক্কা ক্যালিফোর্নিয়ার প্রযুক্তি কেন্দ্রগুলোতে পৌঁছানোর অনেক আগেই ভারী সিমেন্ট কারখানা এবং বিদ্যুৎ উৎপাদন কেন্দ্রগুলোকে ধসিয়ে দেবে।
এই চরম ঝুঁকিপূর্ণ পরিস্থিতির মূলে রয়েছে ফটকাবাজি বা অনুমানভিত্তিক অঙ্কের এক বিশাল পাহাড়। প্রযুক্তি সংস্থা এবং ভেঞ্চার ক্যাপিটাল ফার্মগুলো কেবল এমন সফটওয়্যারের চাহিদা পূরণের আশায় অবকাঠামো তৈরিতে বিলিয়ন বিলিয়ন ডলার ঢালছে, যার বাস্তবে মূল অস্তিত্ব এখনো মূলত বিভিন্ন পিচ ডেকে বা ব্যবসায়িক উপস্থাপনায় সীমাবদ্ধ। একটি আধুনিক ডেটা সেন্টার নির্মাণের জন্য শুরুতেই শত শত মিলিয়ন ডলার অগ্রিম বিনিয়োগের প্রয়োজন হয়, যার পেছনে থাকে কয়েক দশক মেয়াদী বিদ্যুৎ চুক্তি এবং দ্রুত মূল্য হ্রাস পাওয়া হার্ডওয়্যার সম্পদ।
উদাহরণস্বরূপ, এনভিডিয়া-র জিপিইউগুলোর কথাই ধরা যাক; বাজারে আরও দ্রুতগতির নতুন চিপ আসার সাথে সাথেই এগুলো অত্যন্ত দ্রুত তাদের মূল্য হারায়, যা বিলাসবহুল স্পোর্টস কারের অবচয়ের চেয়েও দ্রুত ঘটে থাকে। এন্টারপ্রাইজ সফটওয়্যার খাত থেকে অর্জিত মূল রাজস্ব যদি বর্তমান পূর্বাভাসের এক সামান্য ভগ্নাংশ মাত্র হয়, তবে নতুন নির্মিত এই চোখধাঁধানো সার্ভার ফার্মগুলো শেষ পর্যন্ত অতিরিক্ত বিনিয়োগের বিশাল স্মৃতিসৌধে পরিণত হবে। জ্যামিতিক বৃদ্ধির পূর্বাভাসের ওপর ভিত্তি করে গড়ে ওঠা এই বাজার মূল্যায়ন এক রাতেই কর্পূরের মতো উবে যেতে পারে এবং বৃহৎ করপোরেশনগুলোর হাতে থেকে যাবে কেবল কোটি কোটি টাকার অপ্রচলিত ও পুরোনো হার্ডওয়্যারে ঠাসা গুদামঘর।
সবচেয়ে উদ্বেগের বিষয় হলো, যে সাধারণ নাগরিকরা প্রযুক্তির খবর খুব একটা রাখেন না বা প্রযুক্তি থেকে দূরে থাকেন, তারাও অজান্তে এই সম্ভাব্য টাইম বোমার মারাত্মক ঝুঁকিতে পড়ে আছেন। আধুনিক শেয়ারবাজার ঐতিহাসিকভাবে অতিমাত্রায় শীর্ষ-নির্ভর হয়ে পড়েছে, যেখানে হাতে গোনা কয়েকটি মেগা-ক্যাপ প্রযুক্তি প্রতিষ্ঠান সমগ্র শেয়ারবাজারের বিশাল সূচকের সিংহভাগ রিটার্ন পরিচালনা করছে। ফলে সাধারণ পেনসন ফান্ড, রাজ্যভিত্তিক অবসরকালীন তহবিল, ইনডেক্স-ট্র্যাকিং মিউচুয়াল ফান্ড এবং অবসরকালীন সঞ্চয় অ্যাকাউন্টগুলো বছরের পর বছর ধরে স্বয়ংক্রিয়ভাবে এই সমস্ত করপোরেট জায়ান্টদের শেয়ার কিনে চলেছে। টেক্সাসের একজন শিক্ষক বা ওহিওর একজন অফিস কর্মী হয়তো জানেনই না যে একটি এলএলএম এবং একটি জিপিইউ-র মধ্যে মূল পার্থক্য কী, কিংবা এটি নিয়ে তাদের কোনো আগ্রহও হয়তো নেই। তবুও তাদের সারাজীবনের অর্জিত আর্থিক নিরাপত্তা আজ প্রত্যক্ষভাবে এআই প্রযুক্তির শেয়ার মূল্যায়নের ওপর ঝুঁকে রয়েছে। ফলে সিলিকন ভ্যালির কয়েকটি করপোরেট বোর্ডের বৈঠকে নেওয়া ভুল সিদ্ধান্তের কারণে সৃষ্ট আকস্মিক পতন সাধারণ মানুষের অবসরকালীন সঞ্চয়ের ওপর সরাসরি একটি বড় ধরনের আঘাত হিসেবে নেমে আসবে।
এদিকে কর্মসংস্থান বাজারের ক্ষেত্রে এই পরিস্থিতি তৈরি করেছে এক জটিল ও বিপরীতমুখী বৈপরীত্য বা প্যারাডক্স। গত তিন বছর ধরে অর্থায়ন, লজিস্টিকস এবং খুচরা বিক্রয় খাতের করপোরেট নেতারা শেয়ারহোল্ডারদের প্রতিশ্রুতি দিয়েছিলেন যে অটোমেশন বা এআই শিগগিরই শ্রম খরচ নাটকীয়ভাবে কমিয়ে আনবে। এই অজুহাতে তারা ব্যাপক হারে নতুন কর্মী নিয়োগ বন্ধ রেখেছে, অফিস সম্প্রসারণ করেছে এবং প্রচুর মূলধন ঋণ হিসেবে গ্রহণ করেছে। এই পরিবর্তনের গভীরতা ও অভূতপূর্ব তীব্রতা তুলে ধরে মাইক্রোসফটের একজন শীর্ষস্থানীয় ব্যক্তিত্ব সম্প্রতি মন্তব্য করেছেন যে, সমগ্র জেনারেটিভ এআই মডেলটি মূলত মানব ইতিহাসের সবচেয়ে বড় শ্রম চুরির ওপর দাঁড়িয়ে আছে। করপোরেট নির্বাহীরা মূলত ভবিষ্যৎ উৎপাদনশীলতা বৃদ্ধির অনিশ্চিত আশ্বাসের বিপরীতে বড় অংকের ঋণ নিয়ে রেখেছেন, যা জাতীয় অর্থনৈতিক উপাত্ত বা তথ্যে এখনো দৃশ্যমানই হয়নি। সফটওয়্যার যদি শেষ পর্যন্ত সাধারণ প্রশাসনিক কাজগুলোকে ব্যাপকভাবে স্বয়ংক্রিয় বা অটোমেট করতে ব্যর্থ হয়, তবে সেই একই নির্বাহীদের ওপর কোম্পানির মুনাফার মার্জিন ধরে রাখার তীব্র চাপ তৈরি হবে। প্রত্যাশিত লক্ষ্যমাত্রা অর্জনে ব্যর্থতার প্রতিক্রিয়া হিসেবে করপোরেট সংস্থাগুলো পরবর্তীতে অত্যন্ত দ্রুত ও আগ্রাসী প্রক্রিয়ায় খরচ কমানোর পথ বেছে নেবে। এর ফলে অব্যবহৃত সফটওয়্যার সাবস্ক্রিপশন এবং অপ্রয়োজনীয় অবকাঠামোগত বিনিয়োগের বিশাল ক্ষতি পুষিয়ে নিতে কোম্পানিগুলো যখন দিশেহারা হবে, তখন হাজার হাজার মানুষ মুহূর্তের মধ্যে তাদের চাকরি হারাবে।
এই পুরো সংকটময় পরিস্থিতির ওপর ঝুঁকিপূর্ণ চূড়ান্ত মাত্রা যোগ করেছে বিশ্ব আর্থিক ব্যবস্থা স্বয়ং। ওয়াল স্ট্রিট ব্যাংক, প্রাইভেট ইকুইটি ফান্ড এবং অ-ব্যাংকিং ঋণদাতা প্রতিষ্ঠানগুলো বছরের পর বছর ধরে ডেটা সেন্টার নির্মাণ, বিদ্যুৎ খাতের অধিগ্রহণ এবং বিশেষায়িত হার্ডওয়্যার লিজিংয়ের পেছনে বিপুল অর্থায়ন করে এসেছে। বিশেষ করে প্রাইভেট ক্রেডিট ফান্ডগুলো অস্থির বাজারে উচ্চ লভ্যাংশ পাওয়ার আশায় অপ্রমাণিত ও অনুমিত প্রযুক্তি উদ্যোগগুলোতে বিলিয়ন বিলিয়ন ডলারের ঋণ দিচ্ছে। কিন্তু এই ধরনের অত্যধিক ঋণের ওপর ভিত্তি করে গড়ে ওঠা সম্পদ যখন হঠাৎ করেই তার রাজস্ব আয় করার সম্ভাবনা হারিয়ে ফেলে, তখন সেই বিশাল ঋণ আপনাআপনি অদৃশ্য হয়ে যায় না। ফলে কম ব্যবহৃত বা অব্যবহৃত ডেটা সেন্টারের বিপরীতে থাকা খেলাপী ঋণগুলো করপোরেট ব্যালেন্স শিট থেকে বের হয়ে সরাসরি আঞ্চলিক ব্যাংক ও প্রাইভেট ক্রেডিট মার্কেটগুলোতে ছড়িয়ে পড়বে।
আমরা অতীতেও একই ধরনের অর্থনৈতিক প্রতিক্রিয়া দেখেছি, যখন ঝুঁকিপূর্ণ আবাসন খাতের ঋণ পুরো বিশ্বের আর্থিক প্রতিষ্ঠানগুলোর মধ্যে ছড়িয়ে পড়ে বিশাল ধস নামিয়েছিল। এআই হার্ডওয়্যারের মূল্যায়নে হঠাৎ করে ধস নামলে সফটওয়্যারের ব্যবসায়িক ব্যর্থতা দেখতে দেখতে এক ভয়াবহ ব্যাংকিং দুঃস্বপ্নে রূপান্তরিত হবে। যার ফলে দেখা দেবে তীব্র তারল্য সংকট এবং স্থবির হয়ে পড়বে ঋণ বাজার। আর্থিক খাতের বর্তমান আমলাতান্ত্রিক ও প্রাতিষ্ঠানিক সর্বসম্মত ধারণা ধরেই নিয়েছে যে, ডিজিটাল অবকাঠামো একটি বুলেটপ্রুফ বা সম্পূর্ণ নিরাপদ সম্পদ যার কোনো নিম্নমুখী ঝুঁকি নেই। কিন্তু ইতিহাসের শিক্ষা হলো, ওয়াল স্ট্রিট যখনই কোনো ফটকাবাজি অনিশ্চিত ভবিষ্যৎ মুনাফাকে সুনিশ্চিত নিশ্চয়তা হিসেবে ধরে নিয়েছে, তার চড়া মাশুল ও ভয়াবহ বিল শেষ পর্যন্ত ভারী সুদসহ পুরো বিশ্ব অর্থনীতিকে পরিশোধ করতে হয়েছে।