দীর্ঘদিনের তারল্য সংকট, আমানত ফেরত দিতে না পারা এবং গ্রাহকদের আস্থার সংকট কাটিয়ে স্বাভাবিক ব্যাংকিংয়ে ফেরার চেষ্টা করছে সম্মিলিত ইসলামী ব্যাংক। সেপ্টেম্বরের প্রথম ২০ দিনের তথ্য বলছে, টাকা ফেরত নেওয়ার আবেদন থাকলেও অনেকে টাকা তোলেনি। উল্টো নতুন আমানত ও নতুন হিসাবও বেড়েছে। তাই ব্যাংকটি আবার ঘুরে দাঁড়ানোর পরিস্থিতিতে ইতিবাচক ইঙ্গিত পাওয়া যাচ্ছে।
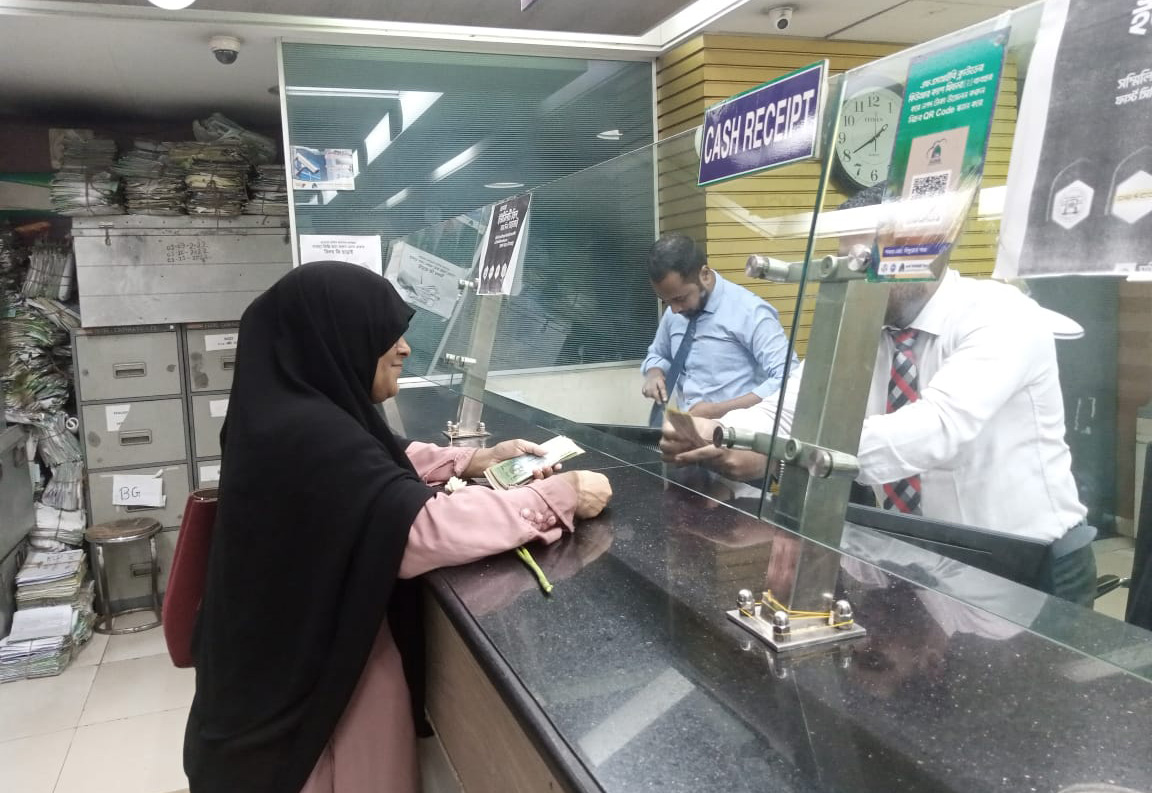
সম্মিলিত ইসলামী ব্যাংক সূত্রে জানা গেছে, গত ১ থেকে ২০ সেপ্টেম্বর পর্যন্ত ১ লাখ ৭৯ হাজার ৬৮২ জন গ্রাহক ৬ হাজার ৯৭৫ কোটি টাকা উত্তোলনের আবেদন করেছেন। তবে এর মধ্যে ৯০ হাজার ৯৮ জন গ্রাহক ৩ হাজার ২৪৫ কোটি টাকা তুলেছেন। অর্থাৎ আবেদন করা গ্রাহকদের প্রায় অর্ধেক এখনো তাদের টাকা তোলেননি। একইভাবে আবেদন করা টাকার অর্ধেকেরও বেশি এখনো ব্যাংকেই রয়েছে গেছে।
ব্যাংক কতৃপক্ষ বলছে, এটা তাদের জন্য ইতিবাচক দিক। কারণ, সেপ্টেম্বরের শুরুতে টাকা তোলার আবেদন গ্রহণ শুরু হলে গ্রাহকদের বড় একটি অংশ একসঙ্গে আমানত তুলে নিতে পারেন, এমন আশঙ্কা ছিল। এরই মধ্যে বাংলাদেশ ব্যাংক ব্যক্তি আমানতকারীদের অর্থ ফেরত দিতে সম্মিলিত ইসলামী ব্যাংককে তারল্য সহায়তা দেয়। ৭ সেপ্টেম্বর থেকে শুরু হয় আমানত ফেরত দেওয়ার কার্যক্রম।
প্রথম দিন ১৮ হাজার ৪৬ জন গ্রাহক ১ হাজার ৩২৫ কোটি টাকা উত্তোলনের আবেদন করেছিলেন। তাদের মধ্যে ৮ হাজার ১২৫ জন সেদিন ৩১৯ কোটি টাকা তুলে নেন। একই দিনে ব্যাংকটিতে নগদ টাকা, আরটিজিএস, বিফটিএন ও ক্লিয়ারিংয়ের মাধ্যমে ১৪১ কোটি টাকা জমা হয়। মোট লেনদেন হয় ১৬ হাজার ৬০০টি।
এরপরও অনেক গ্রাহক আবেদন করলেও শেষ পর্যন্ত টাকা না তুলে ফিরে গেছেন। ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) মো. আবেদুর রহমান সিকদার তখন চরচাকে বলেছিলেন, “অনেক গ্রাহক শাখায় এসে সামগ্রিক লেনদেন পরিস্থিতি দেখে আমানত না তুলেই চলে যাচ্ছেন। একই সময়ে নতুন গ্রাহকেরা বিভিন্ন শাখায় নতুন আমানত হিসাবও খুলছেন। অর্থাৎ, গ্রাহক আমাদের প্রতি আস্থা রাখছেন।”
নতুন আমানতও আসছে, খুলছে নতুন হিসাব
সম্মিলিত ইসলামী ব্যাংক সূত্রগুলো, সবচেয়ে গুরুত্বপূর্ণ পরিবর্তনগুলোর একটি হলো, টাকা ফেরত দেওয়ার পাশাপাশি নতুন আমানতও আসছে। ১ থেকে ২০ সেপ্টেম্বর পর্যন্ত প্রায় ২৭০০ কোটি টাকার নতুন আমানত এসেছে। একই সময়ে ৩২ হাজার ৭৪টি নতুন ব্যাংক হিসাব খোলা হয়েছে। এসব নতুন হিসাবে জমা পড়েছে প্রায় ৩৭৮ কোটি টাকা।
অর্থাৎ একদিকে পুরনো আমানতকারীদের একটি অংশ টাকা তুলে নিচ্ছেন, অন্যদিকে অন্য গ্রাহকরা ব্যাংকে নতুন করে অর্থ রাখছেন। পাশাপাশি যারা টাকা তোলার আবেদন করেছেন, তাদের একটি বড় অংশও এখনো টাকা তোলেনি। ব্যাংকের স্বাভাবিক তারল্য ব্যবস্থাপনার ক্ষেত্রে এই তিন ইঙ্গিত গুরুত্বপূর্ণ বলে মনে করছে ব্যাংকটি।
সম্মিলিত ইসলামী ব্যাংকে আমানতকারীদের আস্থা ধরে রাখার পেছনে ব্যাংক খাত সংস্কারে নেওয়া সাম্প্রতিক কিছু দৃশ্যমান পদক্ষেপ ভূমিকা রাখছে বলে মনে করেন সেন্টার ফর পলিসি ডায়ালগ সিপিডির সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন। তিনি সিপিডির ওয়েবসাইটে প্রকাশিত এক নিবন্ধে লিখেছেন, “ব্যাংক খাত এরই মধ্যে অত্যন্ত খারাপ পরিস্থিতির মধ্য দিয়ে গেছে। বড় ধরনের অনিশ্চয়তা তৈরি হওয়ার পরও সরকারের বিভিন্ন পদক্ষেপের কারণে গ্রাহকেরা এখনো ব্যাংকিং ব্যবস্থার ওপর আস্থা রাখছেন, যা ইতিবাচক লক্ষণ।”
তবে সম্মিলিত ইসলামী ব্যাংক গঠনের পর এর কার্যক্রম যেন সঠিকভাবে পরিচালিত হয় এবং ব্যাংকটির বিশ্বাসযোগ্যতা ধরে রাখা যায়, সে বিষয়ে সতর্ক থাকার পরামর্শ দিয়েছেন এই অর্থনীতিবিদ। লিখেছেন, “পাঁচ ব্যাংককে একীভূত করে যে নতুন ব্যবস্থা তৈরি হয়েছে, সেটির পুনর্গঠন প্রক্রিয়া সঠিকভাবে সম্পন্ন করা এবং ভবিষ্যতে ব্যাংকটির পরিচালনায় সুশাসন নিশ্চিত করা জরুরি।”
ব্যাংকটির এমডি আবেদুর রহমান সিকদারও বিষয়টিকে ইতিবাচকভাবে দেখেছেন। তিনি বলেন, “গ্রাহকদের অর্থ পরিশোধের পাশাপাশি ব্যাংকে অর্থের প্রবাহও অব্যাহত রয়েছে এবং ব্যক্তিগত হিসাবগুলোতে স্বাভাবিক লেনদেন চলছে। অর্থাৎ, আমাদের সামনে এখন ভালো দিন অপেক্ষা করছে। কারণ, আমরা ইতোমধ্যেই খারাপ দিনগুলো পার করে ফেলেছি।”
পাঁচ সংকটাপন্ন ব্যাংক থেকে নতুন ব্যাংকের জন্ম
সংকটে পড়া এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংককে একীভূত করে নতুন সম্মিলিত ইসলামী ব্যাংক গঠন করা হয়। দীর্ঘদিনের আর্থিক দুর্বলতা, তারল্য সংকট ও ঋণ অনিয়মের পর ব্যাংকগুলোকে ব্যাংক রেজল্যুশন প্রক্রিয়ার আওতায় আনা হয়। ২০২৫ সালের ১ ডিসেম্বর সম্মিলিত ইসলামী ব্যাংকের নামে চূড়ান্ত লাইসেন্স দেয় বাংলাদেশ ব্যাংক।
একীভূত পাঁচ ব্যাংকের ওপর ২০২৫ সালের নভেম্বরে প্রশাসক নিয়োগ করা হয়েছিল। পরে ধাপে ধাপে প্রশাসকদের সরিয়ে সম্মিলিত ইসলামী ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনার হাতে নিয়ন্ত্রণ দেওয়া হয়। চলতি বছরের ১৬ জুলাই আবেদুর রহমান সিকদার এমডি হিসেবে দায়িত্ব নেন এবং আগস্টে পাঁচ ব্যাংকের নিয়ন্ত্রণ পুরোপুরি নতুন ব্যাংকটির হাতে আসে। এরপর একক ব্যবস্থাপনায় কার্যক্রম শুরু করে সম্মিলিত ইসলামী ব্যাংক।
ব্যাংকটির পরিশোধিত মূলধন ৩৫ হাজার কোটি টাকা। এর মধ্যে সরকার দিয়েছে ২০ হাজার কোটি টাকা। পাঁচ ব্যাংকের বিদ্যমান নেটওয়ার্ক নিয়ে নতুন ব্যাংকটির রয়েছে প্রায় ৭৬০টি শাখা, ৬৯৮টি উপশাখা, ৫১১টি এজেন্ট ব্যাংকিং আউটলেট ও ৯৭৫টি এটিএম বুথ।
কিন্তু বড় নেটওয়ার্ক ও বড় মূলধন কাঠামোর পাশাপাশি পুরনো সংকটও কম নয়। বাংলাদেশ ব্যাংকের হালনাগাদ তথ্য বলছে, ২০২৬ সালের মার্চ শেষে একীভূত পাঁচ ব্যাংকের খেলাপি ঋণের পরিমাণ ছিল ১ লাখ ৬৫ হাজার ৭৭৯ কোটি টাকা যা ব্যাংকগুলোর মোট ঋণের ৮৪ দশমিক ২২ শতাংশ। ফলে নতুন ব্যাংকটির সামনে সবচেয়ে বড় চ্যালেঞ্জ এখনো পুরনো ঋণ, সম্পদের মান এবং আর্থিক পুনর্গঠন।
আস্থার পাশাপাশি ব্যবসায় ফেরার পরিকল্পনা
শুধু আমানত ফেরত দেওয়া নয়, ব্যাংকটির ব্যবস্থাপনা এখন স্বাভাবিক ব্যাংকিং কার্যক্রম ফিরিয়ে আনার ওপরও জোর দিচ্ছে। এমডি আবেদুর রহমান সিকদার বলেন, “গ্রাহকদের আস্থা ফেরানোই এখন আমাদের অন্যতম প্রধান লক্ষ্য। স্বাভাবিক লেনদেনের সুযোগ পাওয়ার পর অনেক গ্রাহক পুরো টাকা তুলে নেওয়ার বদলে ব্যাংকে অর্থ রেখে লেনদেন চালিয়ে যেতে আগ্রহ দেখিয়েছেন।”
চরচাকে তিনি আরও বলেন, “আমাদের মূলত তিনটি প্রায়োরিটি আছে। প্রথমত, গ্রাহক। দ্বিতীয়ত, গ্রাহক। এবং তৃতীয়ত, গ্রাহক। অর্থাৎ গ্রাহককে ভালো সার্ভিস দেওয়া ছাড়া আমাদের আর কোনো লক্ষ্য নেই।”
গ্রাহকদের আবার ব্যাংকটির সঙ্গে ফিরিয়ে আনার পরিকল্পনা করছে ব্যাংকটি। সাম্প্রতিক সীমাবদ্ধতার কারণে কিছু ব্যবসায়ী অন্য ব্যাংকের সঙ্গে লেনদেন বাড়িয়েছিলেন। এখন পুরনো ও বিশ্বস্ত গ্রাহকদের সঙ্গে সম্পর্ক শক্তিশালী করে ধীরে ধীরে ব্যবসা বাড়ানোর পরিকল্পনার কথা জানিয়েছেন এমডি।
এর অংশ হিসেবে সেপ্টেম্বরের মধ্যে রাজধানীর গুলশানে একটি মডেল শাখা চালুর পরিকল্পনা রয়েছে। এই শাখা সম্মিলিত ইসলামী ব্যাংকের নিজস্ব পরিচয়ে পরিচালিত হবে এবং আগের পাঁচ ব্যাংকের গ্রাহকেরাও সেখান থেকে সেবা নিতে পারবেন। ভবিষ্যতে প্রয়োজন অনুযায়ী আগের পাঁচ ব্যাংকের কাছাকাছি থাকা শাখাগুলো সমন্বয়ের পরিকল্পনার কথাও জানিয়েছে ব্যবস্থাপনা।