


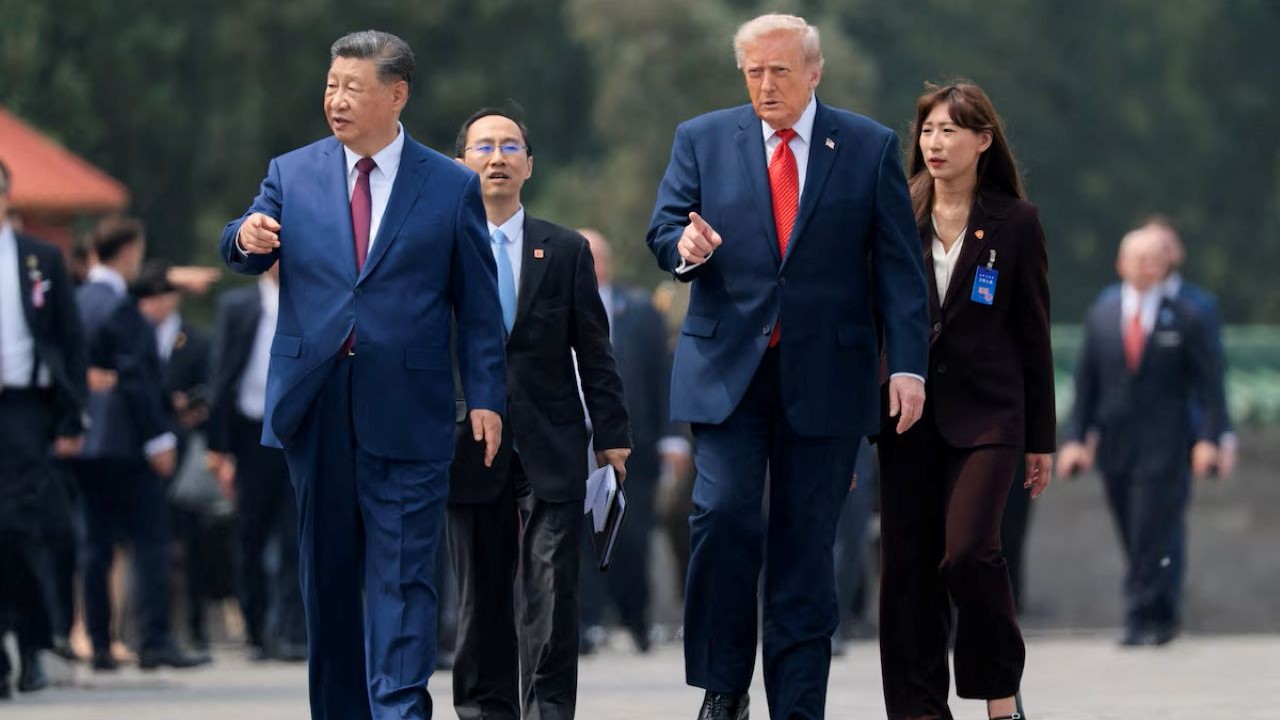
চীনের সঙ্গে বাণিজ্য সংঘাতে কেন নমনীয় ট্রাম্প?
হাউস অব রিপ্রেজেন্টেটিভসের চায়না সিলেক্ট কমিটির চেয়ারম্যান জন মুলেনারের মতো রিপাবলিকান আইনপ্রণেতারা আগামী সপ্তাহের বৈঠকের আগে ওয়াশিংটনের সাম্প্রতিক পদক্ষেপের প্রশংসা করেছেন।

রাষ্ট্রায়ত্ত বা সরকারি ব্যাংকগুলোকে শক্তিশালী ভাবা হয়। কিন্তু বাস্তবে কি তাই? বাংলাদেশ ব্যাংকের ক্রেডিট রেটিং নীতিমালা অনুযায়ী বাণিজ্যিক ব্যাংকগুলোর আর্থিক শক্তির বিচারে প্রকাশিত প্রতিবেদনে দেখা যায়, দেশের একাধিক বেসরকারি ব্যাংকের চেয়ে পিছিয়ে রয়েছে সোনালী, জনতা, অগ্রণী, রূপালীসহ আরও কয়েকটি সরকারি ব্যাংক। তবে সরকারি এসব ব্যাংকের পেছনে সরকারের গ্যারান্টি থাকায় এই আর্থিক প্রতিষ্ঠানগুলোর ওপর আস্থা রাখে গ্রাহকরা।

প্রতিবেদনে দেখা যায়, সরকারি সহায়তার সুবিধাকে বিবেচনায় না ধরলে দেশের চার রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের একটিও সর্বোচ্চ ‘ট্রিপল এ’ রেটিং অর্জন করতে পারেনি। ক্রেডিট রেটিং সংস্থা সিআরআইএসএলের মূল্যায়নে সোনালী ব্যাংক ‘ডাবল এ’ মাইনাস রেটিং পেয়েছে। সরকারি ব্যাংকের মধ্যে এটি তুলনামূলক ভালো অবস্থানে থাকলেও বেসরকারি খাতের শীর্ষ ব্যাংকগুলোর চেয়ে পিছিয়ে রয়েছে।

এছাড়া সিআরএবির মূল্যায়ন অনুযায়ী, জনতা ব্যাংকের রেটিং দাঁড়িয়েছে ‘এ-সাব-৩’-এ। এটি ‘এ’ ক্যাটাগরির সর্বনিম্ন রেটিং। এনসিআরএলের মূল্যায়নে অগ্রণী ব্যাংকও ‘এ’ রেটিং পেয়েছে। সরকারি ব্যাংকগুলোর মধ্যে সবচেয়ে দুর্বল অবস্থায় রয়েছে রূপালী ব্যাংক। ব্যাংকটির রেটিং নেমে এসেছে ট্রিপল ‘বি প্লাস’-এ।
সরকারি গ্যারান্টি তুলে নিলে বা স্ট্যান্ডঅ্যালোন বিচারে এই ব্যাংকগুলোর স্বল্পমেয়াদি পরিশোধ সক্ষমতাও ‘এসটি-টু’ থেকে ‘এসটি-থ্রি’ পর্যায়ে অবস্থান করছে। অর্থাৎ, এই ব্যাংকগুলোর দীর্ঘমেয়াদি ও স্বল্পমেয়াদি কোনো রেটিংই ভালো নয়।
কোন রেটিংয়ের কী অর্থ
বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, তফসিলি ব্যাংকগুলোর সার্বিক ঝুঁকি ও আর্থিক সামর্থ্য মূল্যায়নের জন্য ক্রেডিট রেটিং করা হয়। ব্যাংকিং খাতের এই ঋণমান মূল্যায়নে ক্রেডিট রেটিং তথ্য সেবা সংস্থা বা ইসিএআই হিসেবে বেশ কয়েকটি স্বীকৃত রেটিং সংস্থা কাজ করে থাকে। এগুলোর মধ্যে উল্লেখযোগ্য হলো- সিআরআইএসএল, সিআরএবি, এনসিআরএল, ইসিআরএল, আর্গাস এবং আলফা।
এছাড়া, বাংলাদেশে পরিচালিত আন্তর্জাতিক ব্যাংকগুলোর ক্ষেত্রে মূল প্রতিষ্ঠানগুলোর বৈশ্বিক রেটিং সংস্থা যেমন- মুডিজ, এসঅ্যান্ডপি এবং ফিচের মূল্যায়নও বিবেচনা করা হয়। তবে আন্তর্জাতিক রেটিং সংস্থাগুলো বাংলাদেশের ব্যাংক খাত নিয়ে সার্বিক রেটিং প্রকাশ করে। একেকটি ব্যাংকের আলাদা আলাদা রেটিং তেমন পাওয়া যায় না। তাই একেকটি ব্যাংকের নিজস্ব রেটিংয়ের জন্য দেশের রেটিং সংস্থাগুলোর ওপর নির্ভর করতে হয়।
ক্রেডিট রেটিং নির্ধারণের ক্ষেত্রে সংস্থাগুলো একটি ব্যাংকের আর্থিক ও পরিচালনগত সূচক বিশ্লেষণ করে। এর মধ্যে ব্যাংকের মূলধন পর্যাপ্ততা, খেলাপি ঋণের পরিমাণ ও এর বিপরীতে নিরাপত্তার হার, আমানতের বিপরীতে তারল্য ব্যবস্থাপনা, সম্পদের গুণগত মান, বিতরণকৃত ঋণের নিরাপত্তা, পরিচালনা পর্ষদ ও ব্যবস্থাপনা কর্তৃপক্ষের সুশাসন, মুনাফা অর্জনের ধারাবাহিক সক্ষমতা এবং সামষ্টিক অর্থনৈতিক ঝুঁকি মোকাবিলার মতো বিষয়গুলো প্রধান ভূমিকা পালন করে।
ক্রেডিট রেটিংকে মূলত দুটি সময়সীমার ভিত্তিতে ভাগ করা হয়। একটি হলো, দীর্ঘমেয়াদি বা লংটার্ম রেটিং অন্যটি হলো স্বল্পমেয়াদি বা শর্টটার্ম রেটিং। কোনো ব্যাংকের দীর্ঘমেয়াদে আর্থিক স্বাস্থ্য বোঝার জন্য লংটার্ম রেটিং বিবেচনায় নিতে হয়। আর দৈনন্দিন লেনদেন বা অল্প টাকা রাখা বা বিনিয়োগের ক্ষেত্রে কোনো ব্যাংকের স্বল্পমেয়াদের রেটিং দেখলেই চলে।

দীর্ঘমেয়াদি রেটিংয়ের সর্বোচ্চ মান হলো ট্রিপল ‘এ’, যা প্রকাশ করে- একটি ব্যাংকের আর্থিক সক্ষমতা অত্যন্ত শক্তিশালী এবং গ্রাহকের আমানত প্রায় পুরোপুরি নিরাপদ।
এরপর রয়েছে ডাবল ‘এ প্লাস’, ডাবল ‘এ’, ডাবল ‘এ মাইনাস’, ‘এ প্লাস’, ‘এ’, ‘এ মাইনাস’, ট্রিপল ‘বি প্লাস’, ট্রিপল ‘বি’ এবং ট্রিপল ‘বি মাইনাস’।
ট্রিপল ‘বি’ শ্রেণি পর্যন্ত বিনিয়োগ বা আমানত নিরাপদ বলে গণ্য হলেও ঝুঁকি মাঝারি পর্যায়ের থাকে। এর নিচে নেমে গেলে যেমন- ডাবল ‘বি প্লাস’, ডাবল ‘বি’, ‘বি প্লাস’ বা ‘বি’ ক্যাটাগরি প্রকাশ করে যে, ব্যাংকের আর্থিক অবস্থা নড়বড়ে এবং আমানতের অর্থ ফেরত নাও আসতে পারে।
আর স্বল্পমেয়াদি রেটিং সাধারণত এক বছর বা তার কম সময়ের দায় পরিশোধের সক্ষমতা নির্দেশ করে। এই স্কেলে সর্বোচ্চ সুরক্ষা নির্দেশ করে ‘এসটি-ওয়ান’, যার অর্থ হলো ব্যাংকটির স্বল্পমেয়াদে নগদ অর্থের কোনো সংকটে পড়ার আশঙ্কা নেই এবং তারা দ্রুত যেকোনো দায় মেটাতে পুরোপুরি প্রস্তুত।
এরপর ধারাবাহিকভাবে আসে ‘এসটি-টু’, ‘এসটি-থ্রি’, ‘এসটি-ফোর’ এবং সর্বনিম্ন পর্যায় হলো ‘এসটি-ফাইভ’।
‘এসটি-ফাইভ’ নির্দেশ করে যে, ব্যাংকটির তাৎক্ষণিক দেনা মেটানোর ক্ষমতা ঝুঁকিতে রয়েছে এবং তাদের তারল্য সংকট চরম আকার ধারণ করেছে।
এই প্রতিবেদনে দেওয়া রেটিংগুলোর মেয়াদ ২০২৬ ও ২০২৭ পর্যন্ত রয়েছে। এর মধ্যে কোনো ব্যাংকের রেটিংয়ের মেয়াদ জুন-জুলাইয়ের মধ্যে শেষ হয়েছে, আবার কোনো কোনো ব্যাংকের রেটিংয়ের মেয়াদ ডিসেম্বর বা তার চেয়ে আরও কিছু সময় থাকবে। নতুন রেটিং আসার আগ পর্যন্ত বর্তমান রেটিংকে মানদণ্ড হিসেবে প্রতিবেদনটি তৈরি করা হয়েছে।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর চরচাকে বলেন, “প্রথমত, সরকারি ব্যাংকগুলোর অবস্থা খারাপ হয়েছে রাজনৈতিক কারণে। এই ব্যাংকগুলোতে রাজনৈতিক লুটতরাজ হয়েছে। দ্বিতীয়ত, সরকারি ব্যাংকের কর্মকর্তা-কর্মচারীদের মধ্যে দুর্নীতির প্রবণতা বেশি। আর সরকার এসব ব্যাংক নন-প্রফেশনাল, নন-কমার্শিয়াল ওয়েতে পরিচালনা করেছে। এর মধ্যে সোনালী ব্যাংক গত দুই বছরে কিছুটা ভালো করেছে।”
সোনালী ব্যাংকের আর্থিক বিবরণী বিশ্লেষণ করে দেখা যায়, ব্যাংকটির মুনাফার সিংহভাগই এসেছে সরকারি বন্ডে বিনিয়োগের মাধ্যমে। অর্থাৎ, সোনালী ব্যাংক গ্রাহককে ঋণ কম দিয়েছে, অপেক্ষাকৃত নিরাপদ খাতে বিনিয়োগ করে লাভ করেছে।
এ প্রসঙ্গে আহসান এইচ মনসুর বলেন, “আসলে সোনালী ব্যাংক বাইরে ঋণ কম দিয়েছে। মূলকথা হলো, সোনালী ব্যাংক একটা সরকারি ব্যাংক, তারা তো সরকারকে টাকা দেবেই। এখন সরকার কেন ব্যাংক থেকে এত টাকা ঋণ নিচ্ছে, সেটাই দেখার বিষয়। সরকার যদি ব্যাংক থেকে বেশি ঋণ নেয়, তাহলে বেসরকারি খাতে ঋণপ্রবাহ কমবে। এতে দেশের শিল্প খাতে নেতিবাচক প্রভাব পড়বে।”
দেশের সেরা ৬টি বেসরকারি ব্যাংক
রাষ্ট্রায়ত্ত ব্যাংকগুলোর দুর্বল পরিস্থিতির বিপরীতে বেসরকারি বাণিজ্যিক ব্যাংকগুলোর একটি বড় অংশ শক্ত আর্থিক ভিত্তির ওপর আছে। ক্রেডিট রেটিং তালিকায় দীর্ঘমেয়াদে সর্বোচ্চ ট্রিপল ‘এ’ রেটিং অর্জন করেছে দেশের ছয়টি বেসরকারি ব্যাংক।
ইস্টার্ন ব্যাংক সিআরএবির মূল্যায়নে দীর্ঘমেয়াদে ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে সর্বোচ্চ ‘এসটি-ওয়ান’ রেটিং পেয়েছে। একই সংস্থা কর্তৃক মূল্যায়িত হয়ে ডাচ্-বাংলা ব্যাংকও দীর্ঘমেয়াদে ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং ধরে রেখেছে।
পুবালী ব্যাংক সিআরআইএসএলের মূল্যায়নে দীর্ঘমেয়াদে ট্রিপল ‘এ’ ও স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং অর্জন করেছে। পাশাপাশি সিটি ব্যাংক সিআরএবির মূল্যায়নে দীর্ঘমেয়াদে ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং পেয়েছে।
সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক (এমডি) ও প্রধান নির্বাহী কর্মকর্তা মাসরুর আরেফিন চরচাকে বলেন, “সিটি ব্যাংকের অবস্থা খুবই ভালো। আমাদের ক্রেডিট রেটিং ভালো, বোর্ড মেম্বাররাও স্বাধীনভাবে কাজ করে। ব্যাংকের সবগুলো সূচক খুব ভালো। নিজেদের ব্যাংক নিয়ে আর বেশি কিছু বলা ঠিক হবে না। ট্রিপল ‘এ’ রেটিং নিয়ে সিটি ব্যাংক অন্যান্য ব্যাংকের চেয়ে অনেকটা এগিয়ে আছে।”
ব্র্যাক ব্যাংক সিআরএবি এবং ইসিআরএল, দুই মূল্যায়ন সংস্থার বিচারে দীর্ঘমেয়াদে ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং পেয়ে শীর্ষ অবস্থানে রয়েছে। এছাড়া, প্রাইম ব্যাংক সিআরএবির মূল্যায়নে দীর্ঘমেয়াদে ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং বজায় রেখেছে।
বেসরকারি ছয়টি ব্যাংকের প্রসঙ্গে আহসান এইচ মনসুর চরচাকে বলেন, “বেসরকারি ব্যাংকের সঙ্গে সরকারি ব্যাংকগুলোর তুলনা করে লাভ নাই। কারণ, যে ছয়টা ব্যাংক ভালো করেছে সেগুলোর আর্থিক অবস্থা সরকারি ব্যাংকের চেয়ে অনেক ভালো। যেমন- এবার ব্র্যাক ব্যাংক তিন হাজার কোটি টাকা প্রফিট করেছে। এসব ব্যাংকের আর্থিক অবস্থা খুবই ভালো।”
বাকি বেসরকারি ব্যাংকগুলোর অবস্থা
শীর্ষ ছয়টি ব্যাংকের বাইরেও কিছু বেসরকারি বাণিজ্যিক ব্যাংক দীর্ঘমেয়াদে ভালো ঋণমান বজায় রেখেছে। তবে এর মধ্যে কিছু ব্যাংকের অবস্থা বেশ আশঙ্কাজনক।
মিউচুয়াল ট্রাস্ট ব্যাংক, ব্যাংক এশিয়া, এনসিসি ব্যাংক এবং ঢাকা ব্যাংক ডাবল ‘এ প্লাস’ রেটিং অর্জন করে ভালো অবস্থানে রয়েছে।
এছাড়া, মার্কেন্টাইল ব্যাংক, ওয়ান ব্যাংক, স্ট্যান্ডার্ড ব্যাংক, উত্তরা ব্যাংক, যমুনা ব্যাংক, ইউনাইটেড কমার্শিয়াল ব্যাংক, দ্য প্রিমিয়ার ব্যাংক, সাউথইস্ট ব্যাংক এবং ট্রাস্ট ব্যাংক দীর্ঘমেয়াদে ডাবল ‘এ’ রেটিং ধরে রেখেছে। অর্থাৎ, এই ব্যাংকগুলোর অবস্থাও মোটামুটি ভালো।
এছাড়া, এবি ব্যাংক পেয়েছে ‘এ মাইনাস’ রেটিং। আর বেশ কয়েকটি বেসরকারি ব্যাংকের আর্থিক অবস্থা দুর্বল হয়ে ট্রিপল ‘বি’ শ্রেণিতে নেমে এসেছে।
আইএফআইসি ব্যাংক ট্রিপল ‘বি প্লাস’ রেটিং পেয়েছে। ন্যাশনাল ব্যাংকের অবস্থান নেমেছে ট্রিপল ‘বি’ রেটিংয়ে। বাংলাদেশ কমার্স ব্যাংক চার নম্বর রেটিং সমতুল্য ‘বিবি প্লাস’ রেটিং নিয়ে ঝুঁকিপূর্ণ অবস্থায় রয়েছে।
বিদেশি ব্যাংকগুলোর অবস্থা
বাংলাদেশে পরিচালিত বিদেশি বাণিজ্যিক ব্যাংকগুলো ক্রেডিট রেটিংয়ে সামগ্রিকভাবে শক্তিশালী। আন্তর্জাতিক মূল্যায়নে অধিকাংশ বিদেশি ব্যাংকই সর্বোচ্চ রেটিং অর্জন করতে সক্ষম হয়েছে।
স্ট্যান্ডার্ড চার্টার্ড ব্যাংক বাংলাদেশ, কমার্শিয়াল ব্যাংক অব সিলন, এইচএসবিসি বাংলাদেশ, উরি ব্যাংক বাংলাদেশ এবং স্টেট ব্যাংক অব ইন্ডিয়া বাংলাদেশ দীর্ঘমেয়াদে সর্বোচ্চ ট্রিপল ‘এ’ এবং স্বল্পমেয়াদে ‘এসটি-ওয়ান’ রেটিং ধরে রেখেছে। ব্যাংক আল ফালাহ অর্জন করেছে ডাবল ‘এ প্লাস’ রেটিং এবং হাবিব ব্যাংক ডাবল ‘এ মাইনাস’ রেটিং পেয়েছে।
বিশ্বের শীর্ষ রেটিং সংস্থা মূডিস, এসঅ্যান্ডপি এবং ফিচ কর্তৃক মূল্যায়িত সিটি ব্যাংক এনএ বাংলাদেশ সর্বোচ্চ ক্যাটাগরির রেটিং বজায় রেখেছে। তবে ন্যাশনাল ব্যাংক অব পাকিস্তান এ ক্ষেত্রে পিছিয়ে থেকে ট্রিপল ‘বি’ এবং স্বল্পমেয়াদে ‘এসটি-থ্রি’ রেটিং পেয়েছে।
ইসলামী ব্যাংকগুলো কেমন করছে
সম্পূর্ণ ইসলামী শরিয়াহভিত্তিক পরিচালিত ব্যাংকগুলোর সার্বিক ক্রেডিট রেটিংয়ে বড় ধরনের বৈচিত্র্য ও টানাপোড়েন দেখা গেছে। দেশের কয়েকটি শরিয়াহ ব্যাংক ভালো রেটিং পেলেও বেশ কয়েকটি ব্যাংক পিছিয়ে রয়েছে বা অনির্ধারিত (আনরেটেড) অবস্থায় আছে।
শাহজালাল ইসলামী ব্যাংক দীর্ঘমেয়াদে ডাবল ‘এ প্লাস’ এবং স্বল্পমেয়াদে ‘এসটি-টু’ রেটিং পেয়ে এই ক্যাটাগরিতে সবচেয়ে এগিয়ে আছে। আল-আরাফাহ ইসলামী ব্যাংক অর্জন করেছে ডাবল ‘এ মাইনাস’ রেটিং। ইসলামী ব্যাংক বাংলাদেশ নেমে এসেছে ‘এ’ রেটিংয়ে এবং সোশ্যাল ইসলামী ব্যাংক ট্রিপল ‘বি প্লাস’ রেটিং পেয়ে তৃতীয় সারিতে স্থান নিয়েছে।
ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক ‘বিবি প্লাস’ রেটিংয়ে নেমে গিয়ে ঝুঁকিপূর্ণ অবস্থায় পড়েছে। এর বাইরে এক্সিম ব্যাংক এবং আইসিবি ইসলামী ব্যাংক রেটিং রেটিংবিহীন বা আনরেটেড অবস্থায় রয়েছে।
বিশেষায়িত ব্যাংকগুলোর অবস্থা
দেশের উন্নয়ন ও কৃষি খাতের বিশেষায়িত ব্যাংকগুলোর আর্থিক সক্ষমতা ও রেটিং অবস্থা সার্বিকভাবে বেশ দুর্বল ও ঝুঁকিপূর্ণ।
বাংলাদেশ ডেভেলপমেন্ট ব্যাংক সরকারি সহায়তার বাইরে স্ট্যান্ডঅ্যালোন বা নিজস্ব আর্থিক সক্ষমতার বিচারে এ রেটিং পেয়েছে, যার মান নির্ধারণ করা হয়েছে দুই নম্বর ক্যাটাগরিতে।
অন্যদিকে, বেসিক ব্যাংকের রেটিং নেমে গেছে ‘বি প্লাসে’ এবং স্বল্পমেয়াদে ‘এসটি-ফাইভ’ পর্যায়ে, যা রেটিং স্কেলের পাঁচ নম্বর মানদণ্ডে পড়ে। বাংলাদেশ কৃষি ব্যাংক অর্জন করেছে ডাবল ‘বি’ রেটিং।
আর রাজশাহী কৃষি উন্নয়ন ব্যাংক এবং প্রবাসী কল্যাণ ব্যাংকের কোনো ঋণমান নির্ধারিত হয়নি। অর্থাৎ, ব্যাংক দুটি আনরেটেড তালিকায় রয়েছে। আর আনরেটেড অবস্থান রেটিং প্রাপ্তদের অবস্থার চেয়েও ঝুঁকিপূর্ণ।
নতুন ব্যাংকগুলোর অবস্থা কেমন
অপেক্ষাকৃত নতুন ব্যাংকগুলোর মধ্যে কয়েকটি ভালো রেটিং ধরে রাখতে পারলেও বড় একটি অংশের অবস্থা বেশ নড়বড়ে।
নতুন ব্যাংকগুলোর মধ্যে মেঘনা ব্যাংক দীর্ঘমেয়াদে ডাবল ‘এ প্লাস’ রেটিং অর্জন করে কিছুটা ভালো অবস্থানে রয়েছে। মধুমতি ব্যাংক অর্জন করেছে ডাবল ‘এ’ রেটিং। পাশাপাশি বেঙ্গল কমার্শিয়াল ব্যাংক এবং কমিউনিটি ব্যাংক ডাবল ‘এ মাইনাস’ রেটিং বজায় রাখতে সক্ষম হয়েছে।
এনআরবি ব্যাংক, এসবিএসি ব্যাংক, মিডল্যান্ড ব্যাংক, সীমান্ত ব্যাংক এবং সিটিজেনস ব্যাংক দীর্ঘমেয়াদে ‘এ’ রেটিং পেয়েছে। এনআরবি কমার্শিয়াল ব্যাংক পেয়েছে এ প্লাস রেটিং। অপরদিকে, গ্লোবাল ইসলামী ব্যাংক এবং ইউনিয়ন ব্যাংক আনরেটেড বা রেটিংবিহীন অবস্থায় রয়েছে। আর নতুন ব্যাংকগুলোর মধ্যে সবচেয়ে করুণ অবস্থায় পড়েছে পদ্মা ব্যাংক, যার দীর্ঘমেয়াদি রেটিং ‘বি প্লাস’ এবং স্বল্পমেয়াদি রেটিং ‘এসটি-ফাইভ’ পর্যন্ত নেমে গেছে।
চীনের সঙ্গে বাণিজ্য সংঘাতে কেন নমনীয় ট্রাম্প?
হাউস অব রিপ্রেজেন্টেটিভসের চায়না সিলেক্ট কমিটির চেয়ারম্যান জন মুলেনারের মতো রিপাবলিকান আইনপ্রণেতারা আগামী সপ্তাহের বৈঠকের আগে ওয়াশিংটনের সাম্প্রতিক পদক্ষেপের প্রশংসা করেছেন।
হুতিদের ঠেকাতে সৌদিকে সামরিক সহায়তা দেবে তুরস্ক?
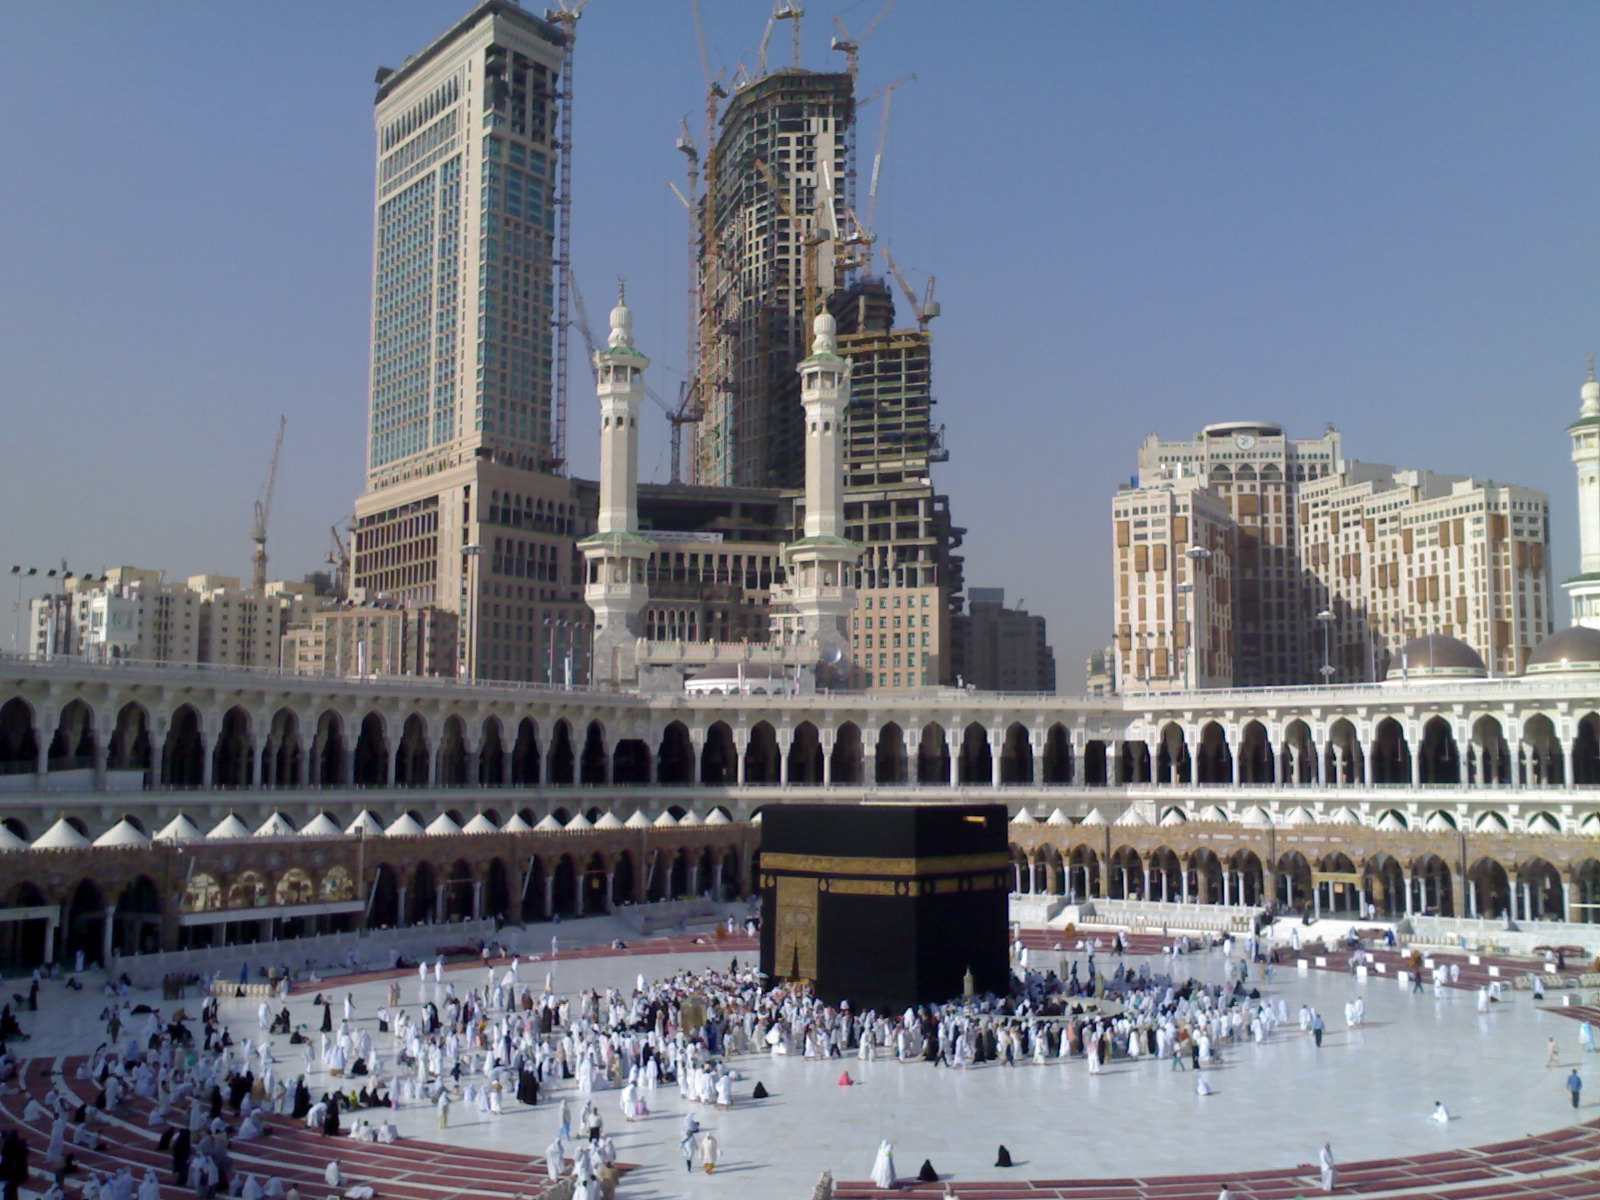
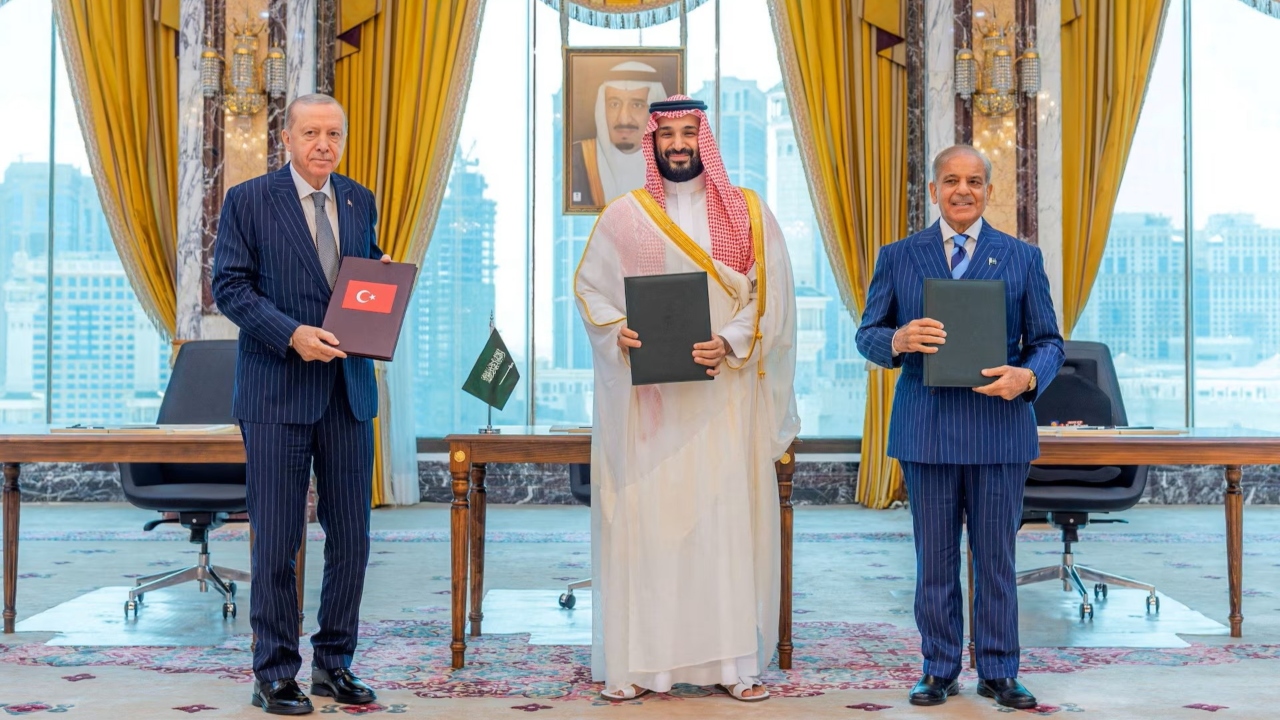
ইয়েমেনের হুতি বাহিনীর সঙ্গে সংঘাতে সৌদি আরবের সামরিক প্রয়োজন মেটাতে সহায়তা করতে প্রস্তুত বলে জানিয়েছে তুরস্ক। এর ফলে সম্প্রতি সই হওয়া মক্কা প্রতিরক্ষা চুক্তি প্রথম বড় পরীক্ষার মুখে পড়তে পারে।
ফের বাড়ল তেলের দাম, চাপে সাধারণ মানুষ
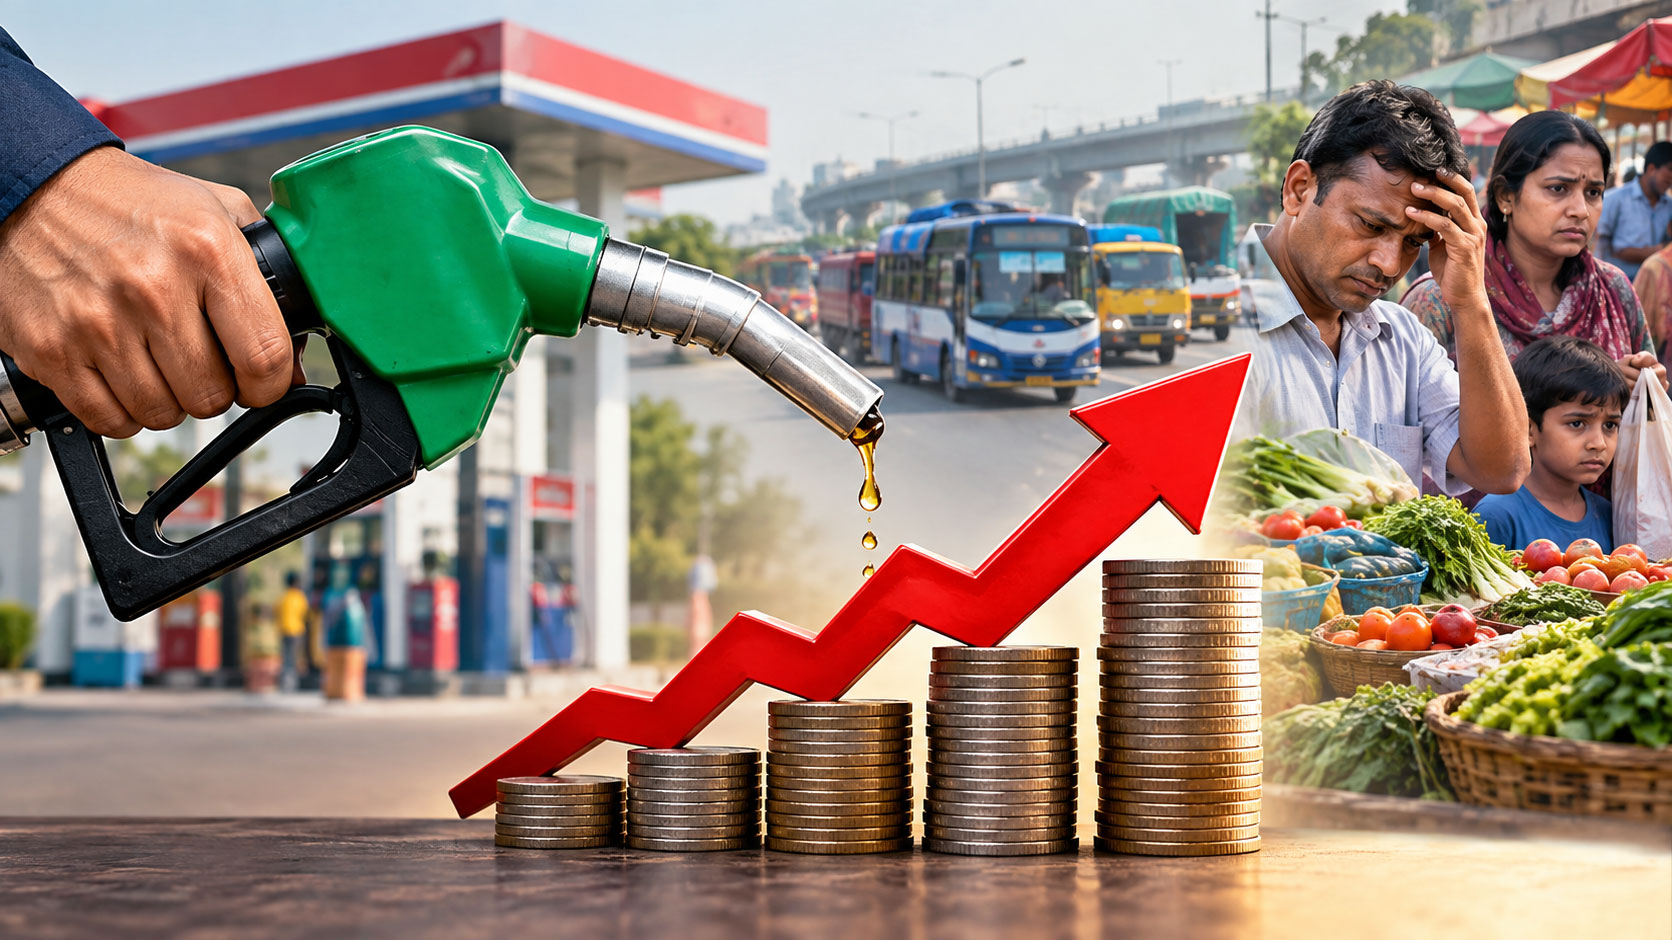
দেশে জ্বালানি তেলের দাম একলাফে সবচেয়ে বেশি বাড়ানো হয়েছিল ২০২২ সালের আগস্টে। তৎকালীন আওয়ামী লীগ সরকার ওই বছর ডিজেলের দাম লিটারপ্রতি ৩৪ টাকা বাড়িয়ে ১১৪ টাকা নির্ধারণ করেছিল। পরে সমালোচনার মুখে ৫ টাকা কমানো হয়। এরপর থেকে জ্বালানি তেলের দাম নানা কারণে ঊর্ধ্বমুখী।
মক্কা চুক্তির প্রথম পরীক্ষা
ইয়েমেন সংকট বর্তমানে দেশটির সীমানা ছাড়িয়ে বৃহত্তর আঞ্চলিক নিরাপত্তাহীনতা তৈরি করেছে। হুতিদের আগ্রাসনের জবাবে সৌদি আরব পাঁচ দিনে প্রায় তিন শ বিমান হামলা চালিয়েছে এবং নিজ ভৌগোলিক ভূখণ্ডে যেকোনো আঘাতের বিরুদ্ধে কঠোর পদক্ষেপ নেওয়ার প্রতিশ্রুতি দিয়েছে।