


এনভিডিয়ায় ফিরতে চান জেনসেন হুয়াং, পথে কাঁটা বোর্ড ও ওয়াশিংটন
হুয়াং ফিরতে চাইলেও তার পথটি সহজ নয়। রয়টার্স এবং সিবিএস নিউজের সূত্রগুলো বলছে, এনভিডিয়ার পরিচালনা পর্ষদ তাকে সিইও বা অন্য কোনো পদে ফিরিয়ে আনার বিষয়ে কোনো আগ্রহ দেখাচ্ছে না।

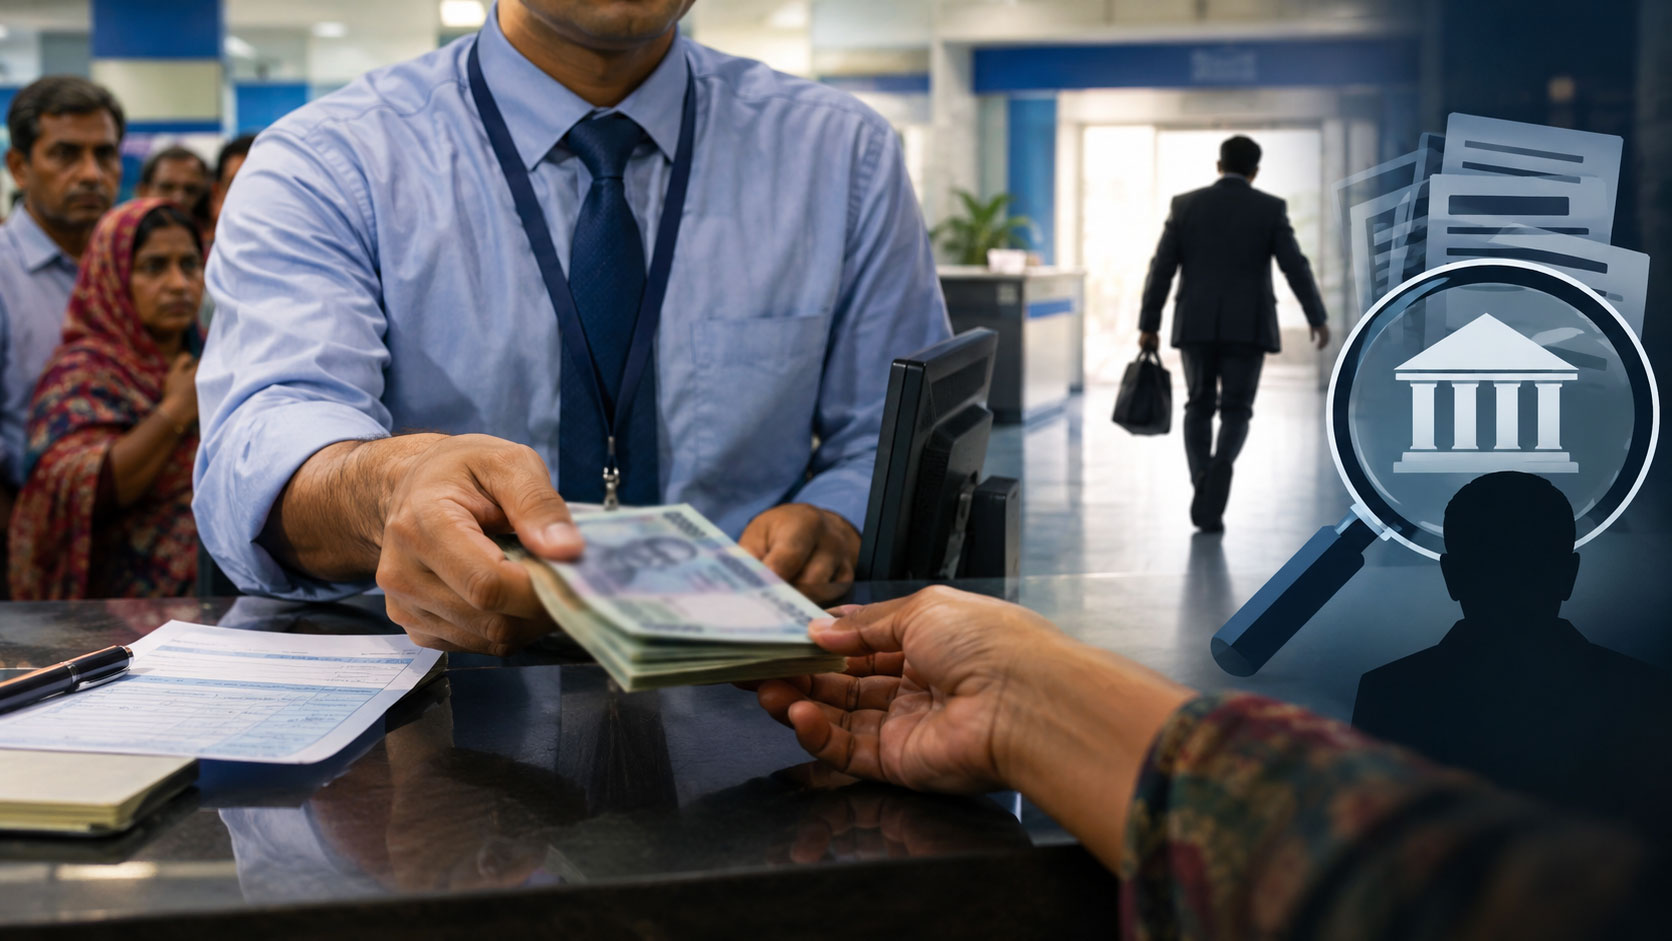
দেশের ব্যাংকগুলোর কাছ থেকে বেশি ঋণ পাচ্ছে সরকার ও দেশের বড় বড় শিল্পগ্রুপ। একদিকে বাজেট ঘাটতি মেটাতে ব্যাংকের ওপর নির্ভরশীল হয়ে পড়ছে সরকার, অন্যদিকে বড় শিল্পগ্রুপগুলো ব্যাংকঋণের বড় একটা অংশ নিয়ে যাচ্ছে। এই পরিস্থিতিতে ক্ষুদ্র উদ্যোক্তারা ঋণ পাচ্ছেন না। কিন্তু কেন ব্যাংকগুলো এই দুই খাতের প্রতি বেশি আগ্রহী? ব্যক্তিগত ঋণ, ক্ষুদ্র উদ্যোক্তা কিংবা নতুন ব্যবসায়ীদের তুলনায় সরকার ও বড় করপোরেট প্রতিষ্ঠানকে ব্যাংকগুলো কেন বেশি ঋণ দিতে চায়?
সরকারের বাজেট ঘাটতি মেটানোর অন্যতম প্রধান উৎস ব্যাংকঋণ। রাজস্ব আয় দিয়ে সরকারের পরিচালন ও উন্নয়ন ব্যয় মেটানো সম্ভব না হলে ঘাটতি পূরণে অভ্যন্তরীণ ও বৈদেশিক উৎস থেকে ঋণ নিতে হয়। সরকার সাধারণত ট্রেজারি বিল ও বন্ড ইস্যু করে ব্যাংক থেকে এই অর্থ সংগ্রহ করে।
বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, ২০২০-২১ অর্থবছরে ব্যাংক থেকে সরকারের নিট ঋণ নেওয়ার পরিমাণ ছিল ৩৯ হাজার ৭৯০ কোটি টাকা। পরের অর্থবছর অর্থাৎ ২০২১-২২ সালে তা বেড়ে দাঁড়ায় ৬১ হাজার ৯৪১ কোটি টাকা। ২০২২-২৩ অর্থবছরে সরকারের ব্যাংকঋণ আরও বেড়ে ১ লাখ ২ হাজার ১৭ কোটি টাকায় পৌঁছায়।
তবে ২০২৩-২৪ অর্থবছরে ব্যাংক থেকে সরকারের নিট ঋণ নেওয়ার পরিমাণ কমে ৩৭ হাজার ৫৬৪ কোটি টাকায় নেমে আসে। এরপর ২০২৪-২৫ অর্থবছরে আবারও ব্যাংকঋণের ওপর নির্ভরতা বাড়ায় সরকার। ওই অর্থবছরে ব্যাংকব্যবস্থা থেকে সরকারের নিট ঋণ দাঁড়ায় ৬২ হাজার ২২২ কোটি টাকা।
অর্থাৎ, পাঁচ অর্থবছরে ব্যাংক থেকে সরকারের নিট ঋণ নেওয়ার পরিমাণ প্রায় তিন লাখ তিন হাজার ৫৩৩ কোটি টাকা। এখানে নিট ঋণ বলতে সরকার ব্যাংক থেকে যত টাকা নিয়েছে, তার বিপরীতে যত টাকা পরিশোধ করেছে, তা বাদ দেওয়ার পর অবশিষ্ট অর্থকে বোঝানো হয়েছে।
গত ৫ বছরে করপোরেট খাতে কত ঋণ দিয়েছে ব্যাংক?
ব্যাংকঋণের আরেকটি বড় অংশ যায় শিল্প ও বাণিজ্য খাতে। বিশেষ করে বড় শিল্পপ্রতিষ্ঠান, আমদানিকারক, রপ্তানিকারক এবং ব্যবসায়িক গ্রুপগুলো ব্যাংকের বড় ঋণগ্রহীতা। বাংলাদেশ ব্যাংকের বার্ষিক প্রতিবেদন অনুযায়ী, ২০২০-২১ অর্থবছরের জুন শেষে শিল্প খাতে ব্যাংকঋণের স্থিতি ছিল দুই লাখ ৩৬ হাজার ৯৮০ কোটি টাকা। একই সময়ে কার্যকরী মূলধন বাবদ ঋণ ছিল দুই লাখ ৩৭ হাজার ৩৪০ কোটি টাকা। আর বাণিজ্য ও ব্যবসা খাতে ঋণের স্থিতি ছিল তিন লাখ ৮৪ হাজার ৭৯০ কোটি টাকা। তিনটি খাত মিলিয়ে ঋণের পরিমাণ দাঁড়ায় প্রায় আট লাখ ৫৯ হাজার কোটি টাকা।
২০২১-২২ অর্থবছর শেষে এই তিন খাতের ঋণের স্থিতি বেড়ে প্রায় ৯ লাখ ৭৪ হাজার কোটি টাকা হয়। ২০২২-২৩ অর্থবছরে তা আরও বেড়ে ১০ লাখ ৬৬ হাজার কোটি টাকায় পৌঁছায়। ২০২৩-২৪ অর্থবছর শেষে তিন খাতের ঋণের স্থিতি দাঁড়ায় প্রায় ১২ লাখ এক হাজার কোটি টাকা।
২০২৪-২৫ অর্থবছর শেষে শিল্প খাতে ঋণের স্থিতি ছিল তিন লাখ ৮৭ হাজার ১৫০ কোটি টাকা। মূলধন বাবদ ঋণ ছিল তিন লাখ ৪৮ হাজার ৯০ কোটি টাকা। আর বাণিজ্য ও ব্যবসা খাতে ঋণ ছিল পাঁচ লাখ ৮৯ হাজার ২৬০ কোটি টাকা। সব মিলিয়ে এই তিন খাতে ঋণের স্থিতি দাঁড়ায় প্রায় ১৩ লাখ ২৪ হাজার ৫০০ কোটি টাকা।
বাংলাদেশ ব্যাংকের ২০২৪-২৫ অর্থবছরের পরিসংখ্যান বলছে, ব্যাংকঋণের মধ্যে বাণিজ্য ও ব্যবসা খাতের অংশ ছিল ৩৩ দশমিক ৯ শতাংশ। শিল্প খাতের অংশ ২২ দশমিক ৩ শতাংশ এবং কার্যকরী মূলধন অর্থায়নের অংশ ছিল ২০ শতাংশ। অর্থাৎ, এই তিন খাতেই ব্যাংকের মোট ঋণের প্রায় ৭৬ শতাংশ দেওয়া হয়েছে।
সিএসএমই খাতে ঋণ কত দিয়েছে?
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২০-২১ অর্থবছর শেষে ব্যাংকগুলোর কটেজ, মাইক্রো, ক্ষুদ্র ও মাঝারি (সিএসএমই) খাতে ঋণের স্থিতি ছিল দুই লাখ ৪৩ হাজার ৭৫ কোটি টাকা। ওই সময়ে ব্যাংকগুলোর মোট ঋণের মধ্যে এই খাতের অংশ ছিল প্রায় ২০ দশমিক ৪ শতাংশ। ২০২১-২২ অর্থবছরে সিএসএমই ঋণের স্থিতি বেড়ে দাঁড়ায় দুই লাখ ৭১ হাজার ৪৪৯ কোটি টাকা, যা মোট ঋণের প্রায় ১৯ দশমিক ৯ শতাংশ। ২০২২-২৩ অর্থবছরে এই ঋণের পরিমাণ আরও বেড়ে দুই লাখ ৯৫ হাজার ৮৪২ কোটি টাকা হয়। তবে মোট ঋণে সিএসএমই খাতের অংশ কমে দাঁড়ায় প্রায় ১৯ দশমিক ৫ শতাংশ।
২০২৩-২৪ অর্থবছর শেষে ব্যাংকগুলোর সিএসএমই খাতে ঋণের স্থিতি বেড়ে দাঁড়ায় তিন লাখ ছয় হাজার ১২০ কোটি টাকা। তবে মোট ঋণে এই খাতের অংশ আরও কমে ১৮ দশমিক ৪ শতাংশে নেমে আসে।
সবশেষ ২০২৪-২৫ অর্থবছরের মার্চ শেষে এই খাতে ব্যাংকগুলোর ঋণের স্থিতি ছিল তিন লাখ দুই হাজার ১৭৫ কোটি টাকা, যা ওই সময়ে ব্যাংকগুলোর মোট ঋণের প্রায় ১৬ দশমিক ৮ শতাংশ। অর্থাৎ, সিএসএমই খাতে ঋণের স্থিতি বাড়লেও ব্যাংকগুলোর মোট ঋণের তুলনায় এই খাতের অংশ ধারাবাহিকভাবে কমেছে।
নিরাপদ বিনিয়োগের কারণেই কি সরকারকে ঋণ দিচ্ছে ব্যাংক?
ব্যাংকের মূল ব্যবসা আমানত সংগ্রহ করে সেই অর্থ ঋণ হিসেবে বিতরণ করা। ঋণ থেকে পাওয়া সুদ এবং আমানতের বিপরীতে দেওয়া সুদের পার্থক্য থেকেই ব্যাংকের বড় অংশের আয় আসে। কিন্তু ঋণ বিতরণের ক্ষেত্রে ব্যাংককে ঝুঁকি, মুনাফা ও অর্থ ফেরত পাওয়ার নিশ্চয়তা বিবেচনা করতে হয়।
এখানেই সরকার ব্যাংকের কাছে আকর্ষণীয় ঋণগ্রহীতা হয়ে ওঠে। সরকারকে ঋণ দিতে ব্যাংকগুলো ট্রেজারি বিল ও বন্ড কিনতে পারে। এসব সরকারি সিকিউরিটিজের বিপরীতে নির্ধারিত মেয়াদে মুনাফা পাওয়া যায়। বেসরকারি প্রতিষ্ঠানের ঋণের মতো কোনো নির্দিষ্ট ব্যবসাপ্রতিষ্ঠানের খেলাপি হওয়ার ঝুঁকিও থাকে না।
অর্থনীতিবিদরা বলছেন, সরকারি সিকিউরিটিজের আরেকটি সুবিধা হলো- এগুলো ব্যাংকের তারল্য ব্যবস্থাপনায় ব্যবহার করা যায়। প্রয়োজন অনুযায়ী বাজারে বিক্রি করে অর্থ সংগ্রহের সুযোগও থাকে। ফলে ব্যাংকের কাছে সরকারি সিকিউরিটিজ একদিকে আয় করার, অন্যদিকে তারল্য ব্যবস্থাপনার একটি মাধ্যম।
সরকারের ঋণ নেওয়ার প্রভাব সম্পর্কে পূবালী ব্যাংকের চেয়ারম্যান মনজুরুর রহমান চরচাকে বলেন, “সরকার ব্যাংক থেকে বেশি ঋণ নিলে অন্য ঋণগ্রহীতাদের জন্য অর্থের প্রাপ্যতা কমে যায়। এতে বেসরকারি খাতে ঋণপ্রবাহও কমে আসে। সরকার মূলত ঋণ নিয়েই দেশ চালাচ্ছে। সরকার যখন ব্যাংক থেকে ঋণ নেবে, তখন অন্য ঋণগ্রহীতারা ঋণ পাবেন না। ফলে বেসরকারি খাতে ঋণ কমবে। ব্যাংকগুলোও নিরাপদ ও কম খরচের বিনিয়োগের জন্য এই খাতে বিনিয়োগ করছে।”
করপোরেট ঋণের দিকে কেন ঝুঁকছে ব্যাংকগুলো?
ব্যাংকাররা বলছেন, একটি ব্যাংক যদি ১০০ কোটি টাকা ঋণ দিতে চায়, তাহলে পুরো অর্থ একটি প্রতিষ্ঠানকে দিলেই কাজ শেষ। কিন্তু একই পরিমাণ অর্থ কয়েক হাজার ব্যক্তিকে ঋণ হিসেবে দিতে হলে ব্যাংককে বিপুলসংখ্যক গ্রাহকের তথ্য যাচাই, আয়-ব্যয়ের হিসাব পরীক্ষা, কাগজপত্র তৈরি, ঋণ বিতরণ এবং কিস্তি আদায়ের ব্যবস্থা করতে হয়। অর্থাৎ এই দুই ঋণের পরিচালন ব্যয়ে অনেক পার্থক্য আছে।
এ ছাড়া, করপোরেট ঋণের ক্ষেত্রে বড় প্রতিষ্ঠানগুলোর সাধারণত নিরীক্ষিত আর্থিক বিবরণী, ব্যবসায়ীক লেনদেনের ইতিহাস, স্থায়ী সম্পদ এবং জামানত থাকে। ব্যাংক এসব তথ্য বিশ্লেষণ করে তুলনামূলক সহজে ঋণগ্রহীতার সক্ষমতা যাচাই করতে পারে। একটি প্রতিষ্ঠানের সঙ্গে দীর্ঘমেয়াদি ব্যাংকিং সম্পর্কও তৈরি করা সম্ভব। তাই বড় অঙ্কের ঋণ ব্যবস্থাপনায় ব্যাংকের কর্মী ও প্রশাসনিক ব্যয় কম হয়।
অন্যদিকে ব্যক্তিগত বা কনজিউমার ঋণের ক্ষেত্রে প্রত্যেক গ্রাহকের আয়, চাকরি, ঋণ পরিশোধের সক্ষমতা, ক্রেডিট ইতিহাস এবং অন্যান্য দায় যাচাই করতে হয়। অনেক ক্ষেত্রে ঋণের বিপরীতে পর্যাপ্ত জামানতও থাকে না। গ্রাহকসংখ্যা বেশি হওয়ায় ঋণ আদায়ের খরচও বাড়ে। একজন গ্রাহক ঋণ পরিশোধে ব্যর্থ হলে সেই ঋণ আদায়ের জন্য ব্যাংককে আলাদা ব্যবস্থা নিতে হয়।
এ ছাড়া বড় করপোরেট প্রতিষ্ঠানগুলো ঋণের পাশাপাশি আমদানি-রপ্তানি, বৈদেশিক বাণিজ্য, বেতন পরিশোধ, বৈদেশিক মুদ্রা লেনদেন এবং অন্যান্য ব্যাংকিং সেবা নেয়। ফলে একটি বড় প্রতিষ্ঠানের সঙ্গে ব্যাংকের একাধিক ব্যবসায়ীক সম্পর্ক তৈরি হয়। এতে ব্যাংকের বিভিন্ন খাত থেকে আয় করার সুযোগ থাকে।
অন্যদিকে, কনজিউমার ঋণের ক্ষেত্রে ব্যাংক সাধারণত শুধু ঋণের সুদ থেকেই আয় করে। ফলে বড় করপোরেট গ্রাহকের তুলনায় কনজিউমার ঋণ থেকে সামগ্রিক ব্যবসায়ীক সুবিধা কম।
ব্যাংক খাতের দুর্বলতা নিয়ে উদ্বেগ প্রকাশ করেন মনজুরুর রহমান বলেন, “কিছু ব্যাংক খুব কম পরিশ্রম করে অর্থ আয় করতে চায়। তাই তারা ছোট কনজিউমার ঋণে আগ্রহ দেখাচ্ছে না। এটা দেশের অর্থনীতির জন্য খারাপ। এভাবে চলতে থাকলে ভবিষ্যতে ব্যাংকগুলোর টিকে থাকা নিয়েও অনিশ্চয়তা তৈরি হতে পারে। কারণ, সব সময় সরকারি ঋণ ও করপোরেট ঋণ কমে যাবে। তখন বাংকগুলো সংকটে পড়বে।”
সোনালী ব্যাংকের একজন কর্মকর্তা নাম প্রকাশ না করার শর্তে চরচাকে বলেন, “আমি দুই থেকে তিনটা মিটিং করেই একটা বড় গ্রুপকে এক হাজার কোটি টাকা দিয়ে দিতে পারি। এর জন্য আমার আলাদা আর কোনো খরচ নেই। কিন্তু সেই এক হাজার কোটি টাকা যদি ছোট ছোট গ্রাহককে দিতে হয়, তাহলে আমাকে এর পেছনে শত শত কর্মীকে খাটাতে হবে। শত শত কাগজপত্র নিয়ে দৌড়াদৌড়ি করতে হবে। এর জন্য যে খরচ হবে, তা আমি সামলাতে পারব না।”
অর্থনীতির কী ক্ষতি হচ্ছে?
অর্থনীতিবিদরা বলছেন, সরকার ও বড় প্রতিষ্ঠানের ঋণ দেওয়ার ক্ষেত্রে ব্যাংকের আগ্রহ থাকাটা অর্থনীতির জন্য নেতিবাচক নয়। সরকার এই অর্থ দিয়ে অবকাঠামো নির্মাণ, শিক্ষা, স্বাস্থ্য ও অন্যান্য উন্নয়নমূলক কাজ করতে পারে। আবার শিল্প ও ব্যবসাপ্রতিষ্ঠান ঋণ নিয়ে উৎপাদন, আমদানি, রপ্তানি এবং কর্মসংস্থান বাড়াতে পারে। সমস্যা তৈরি হয় তখন, যখন ব্যাংকের সীমিত অর্থের বড় অংশ এসব খাতে চলে যায় এবং ক্ষুদ্র উদ্যোক্তা ও নতুন ব্যবসায়ীরা প্রয়োজনীয় ঋণ থেকে বঞ্চিত হন।
অর্থনীতিতে এ পরিস্থিতিকে বলা হয় ‘ক্রাউডিং আউট’ বা বেসরকারি খাতের বিনিয়োগকে সংকুচিত করা। অর্থাৎ, সরকার ব্যাংক থেকে বেশি ঋণ নিলে বেসরকারি খাতের জন্য ঋণযোগ্য অর্থের প্রাপ্যতা কমে যেতে পারে। একই সঙ্গে ব্যাংকগুলো সরকারি সিকিউরিটিজে বেশি বিনিয়োগ করলে উৎপাদনশীল বেসরকারি খাতে ঋণ বিতরণের আগ্রহও কমতে পারে।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর চরচাকে বলেন, “সরকার ব্যাংক থেকে বেশি ঋণ নিলে বেসরকারি খাতের ঋণপ্রবাহ কমে যাবে। বেসরকারি খাতে ঋণ না বাড়লে এই খাতে কর্মসংস্থানও বাড়বে না। তাই সরকারের ব্যাংকঋণ কমানো জরুরি।”
আহসান এইচ মনসুর আরও বলেন, “অনেক সময় ব্যাংকগুলো বেসরকারি গ্রাহকদের ঋণ দিতে আগ্রহ দেখায় না। বরং তুলনামূলক নিরাপদ সরকারি খাতে বিনিয়োগ করতে বেশি আগ্রহী হয়। সরকারি সিকিউরিটিজে বিনিয়োগ করে ব্যাংকগুলো সহজে আয় করতে পারে। এই মানসিকতা থেকে বেরিয়ে এসে ব্যাংক পরিচালনায় পেশাদারত্ব বাড়ানোর পাশাপাশি সরকারি ব্যাংকগুলোর অনিয়মও বন্ধ করতে হবে।”
পরিকল্পনা কমিশনের সাধারণ অর্থনীতি বিভাগের (জিইডি) অক্টোবর ২০২৫-এর ‘ইকোনমিক আপডেট অ্যান্ড আউটলুক’ প্রতিবেদনে এ বিষয়ে উদ্বেগ প্রকাশ করা হয়েছে। প্রতিবেদনে বলা হয়, ২০২৫ সালের আগস্টে বেসরকারি খাতের ঋণ প্রবৃদ্ধি কমে ৬ দশমিক ৩৫ শতাংশে নেমে আসে। একই সময়ে সরকারি খাতে ঋণ প্রবৃদ্ধি ছিল ১৬ দশমিক ৫৯ শতাংশ।
জিইডির বিশ্লেষণে বলা হয়েছে, সরকারের বাজেট ঘাটতি মেটাতে ব্যাংকব্যবস্থার ওপর অতিরিক্ত নির্ভরতা বেসরকারি খাতের বিনিয়োগের সুযোগ সংকুচিত করছে। উচ্চ সুদহার, সতর্ক ঋণ বিতরণ এবং রাজনৈতিক ও অর্থনৈতিক অনিশ্চয়তার কারণে ব্যবসায়ীরা নতুন বিনিয়োগ ও ব্যবসা সম্প্রসারণে আগ্রহ হারাচ্ছেন। এর সরাসরি প্রভাব পড়ছে উৎপাদন ও কর্মসংস্থান সৃষ্টিতে।
বাংলাদেশ ব্যাংকের ২০২৪-২৫ অর্থবছরের বার্ষিক প্রতিবেদনেও একই ধরনের সতর্কতা রয়েছে। প্রতিবেদনে বলা হয়েছে, সরকারের অভ্যন্তরীণ ঋণনির্ভরতা বাড়লে বেসরকারি খাতের বিনিয়োগ সংকুচিত হওয়ার ঝুঁকি তৈরি হয়। পাশাপাশি দুর্বল রাজস্ব শৃঙ্খলা মূল্যস্ফীতির চাপ এবং মধ্যমেয়াদে ঋণের টেকসই ব্যবস্থাপনায় সমস্যা তৈরি করতে পারে।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান চরচাকে বলেন, “ব্যাংকগুলো শুধু উপযুক্ত গ্রাহক না পাওয়ার অজুহাত দেখিয়ে ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের ঋণ দেওয়া থেকে বিরত থাকতে পারে না। করপোরেট খাতে ঋণ দেওয়ার পাশাপাশি এসএমই খাতেও ব্যাংকগুলোর মনোযোগ বাড়াতে হবে। ব্যাংকগুলো নিজেরা উদ্যোগী হয়ে বড় প্রতিষ্ঠানের পরিবর্তে ক্ষুদ্র উদ্যোক্তাদের অর্থায়নে এগিয়ে না এলে এ খাতে ঋণ বিতরণের লক্ষ্যমাত্রা অর্জন কঠিন হবে।”
এনভিডিয়ায় ফিরতে চান জেনসেন হুয়াং, পথে কাঁটা বোর্ড ও ওয়াশিংটন
হুয়াং ফিরতে চাইলেও তার পথটি সহজ নয়। রয়টার্স এবং সিবিএস নিউজের সূত্রগুলো বলছে, এনভিডিয়ার পরিচালনা পর্ষদ তাকে সিইও বা অন্য কোনো পদে ফিরিয়ে আনার বিষয়ে কোনো আগ্রহ দেখাচ্ছে না।

‘গর্দান নামায়া দে’: র্যাপ গান ও ভিডিওতে আওয়ামীপন্থীদের অ্যাকাউন্টে সহিংসতার আহ্বান
দুপুরের পর সহিংসতা টুঙ্গিপাড়া ও কোটালীপাড়ায় ছড়িয়ে পড়ে। দুপুর ২টা থেকে সন্ধ্যার মধ্যে টুঙ্গিপাড়ার কয়েকটি স্থানে উপজেলা যুবদল কার্যালয় এবং বিএনপি নেতাকর্মীদের বাড়িঘর ও ব্যবসাপ্রতিষ্ঠানে হামলা, ভাঙচুর ও অগ্নিসংযোগ হয়।

মানুষের চেয়ে দ্রুত সিদ্ধান্ত নিতে পারে কাক!
‘বার্ডব্রেইন’ শব্দটি দিয়ে বোকামি বোঝানোর প্রচলিত ধারণা বৈজ্ঞানিকভাবে ক্রমেই অযৌক্তিক হয়ে উঠছে। কাকের মস্তিষ্ক আসলে প্রকৃতির তৈরি এক অত্যন্ত কার্যকর তথ্য বিশ্লেষণ ব্যবস্থা।
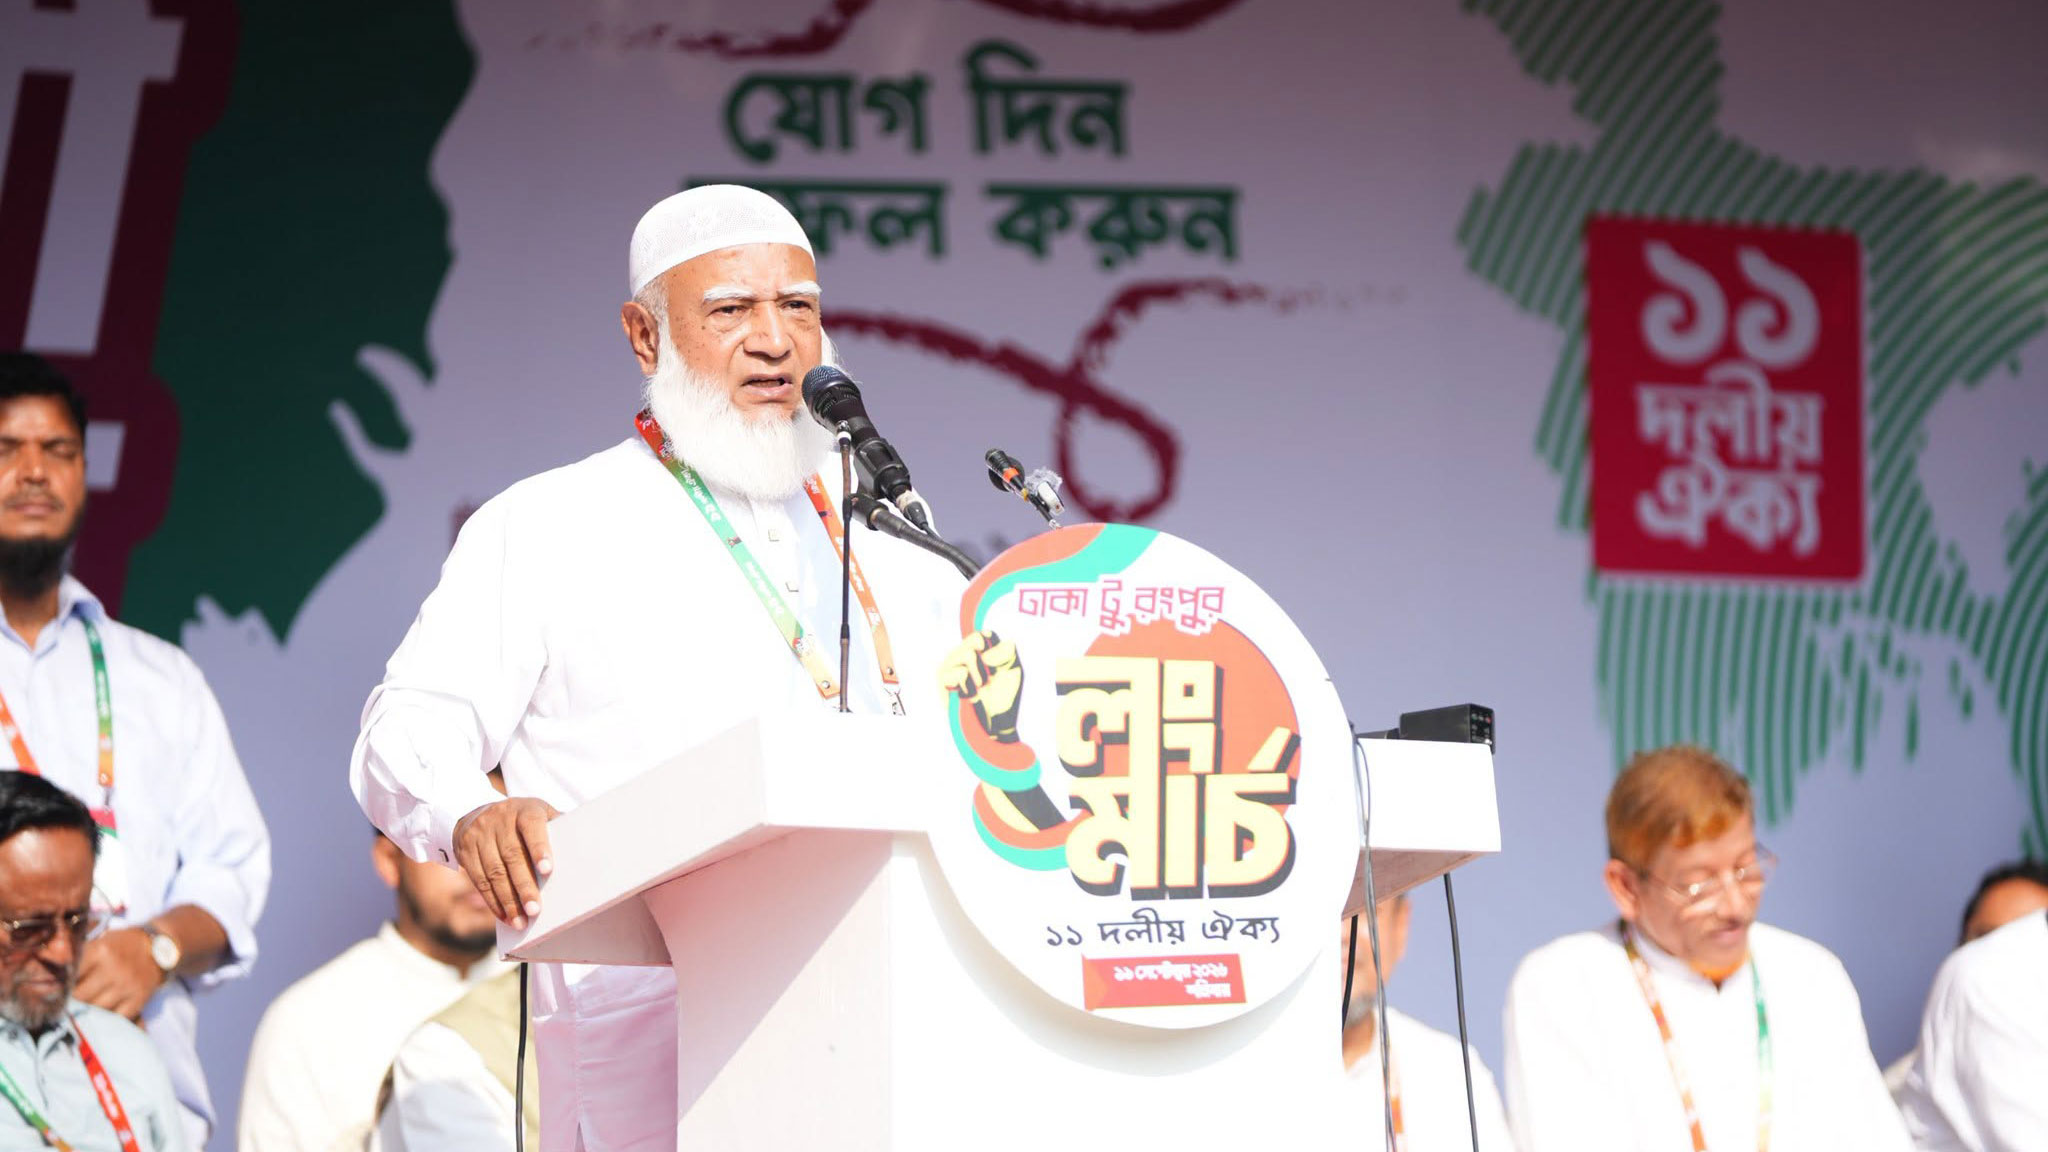
আওয়ামী লীগ ইস্যুতে সরকারের সঙ্গে ‘দেন-দরবার’ করতে চায় জামায়াত?
দলটি চায়, সে পথে হেঁটে ‘জুলাই সনদ’ বাস্তবায়নে পদক্ষেপ নিক সরকার। আর এই চাওয়ার সঙ্গেই তারা কার্যক্রম নিষিদ্ধ আওয়ামী লীগ মোকাবিলায় তাদের পথে থাকা বা না থাকার প্রশ্নটিকে জড়িয়ে দিচ্ছেন।