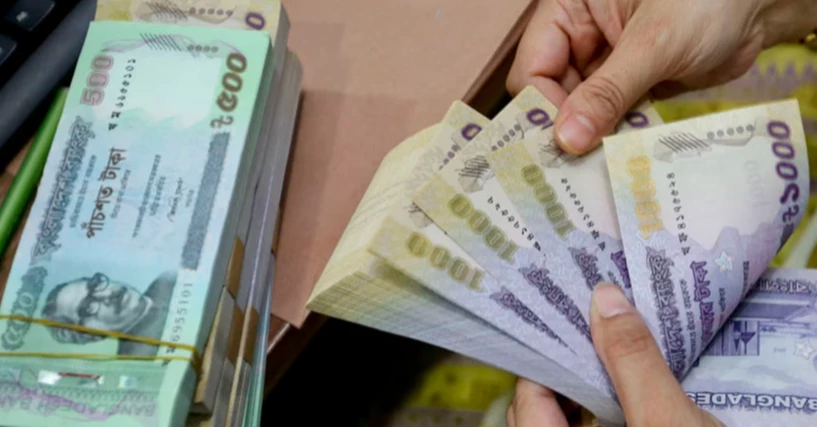
রাজনৈতিক প্রভাবে ঋণ বিতরণ, ব্যালেন্স শিটে জালিয়াতি এবং দুর্বল তদারকির কারণে দেশের ব্যাংকিং খাত নজিরবিহীন কাঠামোগত সংকটে পড়েছে। আন্তর্জাতিক মানদণ্ডে স্বতন্ত্র নিরীক্ষা শুরু হওয়ায় খেলাপি ঋণের প্রকৃত চিত্র সামনে আসতে শুরু করেছে।
বাংলাদেশ ব্যাংকের তথ্যের বরাতে বার্তা সংস্থা ইউএনবি জানায়, বর্তমানে খেলাপি ঋণের হার বেড়ে দাঁড়িয়েছে ৩২ দশমিক ৭৮ শতাংশে, যা বিশ্বের সর্বোচ্চ পর্যায়ের মধ্যে। এর সঙ্গে তীব্র মূলধন ঘাটতি পুরো আর্থিক খাতের স্থিতিশীলতাকে মারাত্মক ঝুঁকিতে ফেলেছে।
২০২৬ সালের জুন প্রান্তিকের তথ্য অনুযায়ী, ব্যাংকিং খাতে বিতরণকৃত মোট ১৮.৫১ লাখ কোটি টাকা ঋণের মধ্যে ৬.০৭ লাখ কোটি টাকাই এখন খেলাপি। অর্থাৎ প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা ঝুঁকিপূর্ণ। প্রতিবেশী ভারতে এই হার মাত্র ২.৩ শতাংশ, পাকিস্তানে ৭.৪ শতাংশ এবং শ্রীলঙ্কায় ১২.৬ শতাংশ। বাংলাদেশের হার এর চেয়ে অনেক বেশি।
প্রতিবেদনে আরও বলা হয়, মোট খেলাপি ঋণের ৭২ শতাংশ বা ৪.৩৯৫ লাখ কোটি টাকা মাত্র ১০টি ব্যাংকের দখলে। ইসলামী ব্যাংক বাংলাদেশের খেলাপি ঋণ ৯৮,৯১৪ কোটি টাকা (হার ৫২.১৫%), জনতা ব্যাংকের ৭৫,৭২৮ কোটি টাকা (হার ৭৫.০৫%), ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ৬০,৬৪৫ কোটি টাকা (হার ৯৭.০৮%), এক্সিম ব্যাংকের ৩৮,০৫২ কোটি টাকা (হার ৭০.৮১%) এবং অগ্রণী ব্যাংকের ৩২,১৩৩ কোটি টাকা (হার ৪৩.৯৮%)।
খাতসংশ্লিষ্টদের মতে, এসব ঋণের বড় অংশ গেছে রাজনৈতিক প্রভাবশালী ব্যক্তি ও বড় ব্যবসায়িক গ্রুপের কাছে। অনেক মূল পরিচালক এখন কারাগারে বা বিদেশে পলাতক।
মন্দ ঋণের বিপরীতে ১০০ শতাংশ প্রভিশন সংরক্ষণের বাধ্যবাধকতায় ব্যাংকগুলোর মুনাফা শূন্য হয়ে মূলধনে টান পড়েছে। ২০২৬ সালের জুন নাগাদ পুরো খাতে প্রভিশন ঘাটতি বেড়ে দাঁড়ায় ২.২২৩ লাখ কোটি টাকায়।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান বলেন, “খেলাপি ঋণ যখন ক্রমাগত বাড়ে, মূলধন ঘাটতি তখন অনিবার্য হয়ে ওঠে। উচ্চ প্রভিশনিং ব্যাংকের নিট মুনাফা গিলে ফেলে এবং মূলধন ভিত্তিকে ভেতর থেকে ফাঁপা করে দেয়।”
ফলে মার্চ প্রান্তিকে সামগ্রিক ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও (সিআরএআর) নেমে এসেছে ঋণাত্মক ৩.১৭ শতাংশে। ব্যাসেল-৩ অনুযায়ী এটি ১২.৫০ শতাংশ থাকা উচিত ছিল। ২১টি ব্যাংক মোট ২.৯৪ লাখ কোটি টাকার মূলধন ঘাটতিতে পড়েছে। এর মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের ঘাটতি সবচেয়ে বেশি—৬৬,২৬৪ কোটি টাকা।
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ ড. জাহিদ হোসেন দুটি বড় সিস্টেমিক ঝুঁকির কথা বলেছেন। প্রথমত, মূলধন ঋণাত্মক হয়ে পড়লে আমানতকারীদের আস্থা সংকট তৈরি হয় এবং ব্যাংকের তারল্য ও নতুন ঋণ দেওয়ার ক্ষমতা অচল হয়ে পড়ে। দ্বিতীয়ত, আন্তর্জাতিক গ্রহণযোগ্যতা কমে যায়। বিদেশি প্রতিষ্ঠানগুলো ক্রেডিট লাইন কমিয়ে দেয়, এলসি কনফার্মেশন খরচ বাড়ায় এবং ভালো ব্যাংকগুলোকেও অতিরিক্ত চাপের মুখে ফেলে।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক মো. তৌহিদুল আলম খান বলেন, ‘‘সিআরএআর বজায় না রাখতে পারলে লভ্যাংশ নিষেধাজ্ঞা, ক্রেডিট রেটিং অবনমন এবং বিদেশি ঋণের খরচ বৃদ্ধির মতো শাস্তির মুখে পড়তে হয়।’’
এই সংকট মোকাবিলায় অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরী সংসদে জানিয়েছেন, চলতি অর্থবছরে সংকটাপন্ন ব্যাংকগুলোর মূলধন পুনর্গঠনে প্রায় ৪০ হাজার ০০০ কোটি টাকা বরাদ্দ রাখা হয়েছে। কেন্দ্রীয় ব্যাংক ও জ্যেষ্ঠ ব্যাংকাররা তিনটি কৌশলের কথা বলছেন। প্রথমত, অসাধু খেলাপিদের জামানতকৃত সম্পত্তি দ্রুত বাজেয়াপ্ত ও বিক্রির জন্য বিশেষায়িত অ্যাসেট ম্যানেজমেন্ট কোম্পানি গঠন। দ্বিতীয়ত, ইচ্ছাকৃত খেলাপিকে ফৌজদারি অপরাধ হিসেবে গণ্য করে পাচারকৃত সম্পদ ফিরিয়ে আনা। তৃতীয়ত, একীভূত ব্যাংকগুলোর তদারকি বাড়ানো এবং ঋণ অনুমোদনে রাজনৈতিক হস্তক্ষেপ বন্ধ করা।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ড. আহসান এইচ মনসুর বলেন, ‘‘খেলাপি ঋণের প্রকৃত চিত্র প্রকাশ পাওয়ায় সাময়িক চাপ তৈরি হলেও দীর্ঘমেয়াদী আস্থা ফিরিয়ে আনতে কাঠামোগত সংস্কার ও কঠোর আইনি প্রয়োগের কোনো বিকল্প নেই। ব্যাংকিং খাতের এই সংকট শুধু আর্থিক নয়, পুরো অর্থনীতির স্থিতিশীলতার জন্যও বড় হুমকি হয়ে উঠেছে।’’